


日本央行于9月17日至18日召开的会议意见摘要显示,决策层认为货币政策正进入新阶段——控制通胀过度上行的重要性已与刺激物价同等重要。
部分委员指出,若通胀有明显突破2%目标的趋势,央行可能需加快加息节奏;另有委员建议政策利率应较快接近预期水平,以便为后续调整预留空间。该次会议以7比2的投票结果决定将政策利率上调25个基点至1.25%。
总体来看,前瞻指引呈现偏鹰倾向,有助于支撑日元汇率并推升日本国债收益率。
政策重心转移:从推高通胀到维持目标水平
多位委员表示,央行的政策任务已从“提升通胀”转向“维持通胀在2%左右”。有委员强调,央行应展现对海外经济变化和价格走势的灵活应对能力,并综合考虑汇率波动的影响。
这一表述表明政策方向发生重大变化——过去日本央行致力于摆脱通缩,如今更注重通胀的稳定性。
行长植田和男在会后发布会上也指出,当前基础通胀正逐步接近2%,政策重点已从单纯推升通胀转为稳定其水平。若通胀风险进一步上升,政策应及时调整以避免未来被迫大幅收紧。
这种转变反映出日本经济正从长期通缩走向通胀常态化,市场需重新评估利率正常化的节奏与终点。
多数委员认同,灵活应对外部冲击与汇率波动,是新阶段政策操作的关键原则,有助于在实现价格稳定的同时,尽量减少对实体经济的冲击。
加息路径:部分委员主张提速,多数支持继续收紧
在加息节奏方面,委员们意见略有分歧但整体偏鹰。部分委员表示,若通胀出现上行偏离趋势,央行可能需加快加息步伐。一位委员认为,政策利率应尽快接近其合理目标区间,以提供双向调整空间。另一位委员指出,此次加息是三个月来首次,间隔较此前缩短,主要因经济韧性超出预期。
多数委员支持此次加息,理由包括经济运行总体稳健、中东局势、AI需求扩张以及汇率波动是值得关注的因素,且当前金融环境仍偏宽松。但也有两位委员倾向于维持利率不变,认为核心CPI仍低于2%,且经济未明显走强。
展望未来,多数委员认为继续加息是适宜的,但也有观点认为不应急于推进。这一分歧显示,委员会在确认通胀可持续性与经济承受力之间仍在权衡,后续加息节奏将高度依赖数据变化,市场需警惕连续或更大幅度调整的风险。
经济评估:温和增长但存在结构性脆弱
在经济判断方面,委员们认为当前“经济温和增长,但存在结构性脆弱”,部分原因与中东局势有关,并预计在政府支持和全球AI需求推动下,增长趋势将延续。
有委员将4月至6月GDP中疲软的内需归因于技术性因素,例如海外专利出售和免费教育餐政策。
另一位委员则指出,分项数据显示内需下滑,而外需为正仅因中东供应受限导致进口减少,因此经济不能被视为强劲。
总体来看,委员们认可经济复苏趋势,但强调需关注内需疲软与外部不确定性对增长可持续性的潜在影响。政府财政支持与AI相关投资被视为重要缓冲,有助于对冲地缘风险带来的冲击。
这一判断为后续政策提供了弹性空间:若结构性问题持续显现,加息步伐可能更趋温和;若经济韧性进一步确认,则收紧节奏有望加快。市场需密切关注消费、投资与外部需求的分化走势。
通胀评估:基础通胀逼近目标,但上行压力仍在
在价格方面,委员们判断基础通胀已接近或大致处于2%,并预计将在2026财年下半年至2027财年实现与目标一致的水平。
部分委员提醒通胀指标存在干扰因素,一位委员指出两项核心指标一直维持在1.5%至2.0%之间,部分受政府补贴影响。上升的物流成本预计将推动企业成本转嫁。
尽管中东冲突带来的剧烈冲击尚未出现,部分得益于石油储备和替代供应,但通胀上行压力依然较高,原油价格可能持续高位运行。
委员们特别关注原油和进口价格,意味着能源成本仍是日本通胀前景的关键变量——更高的能源成本将加剧委员们所指出的通胀上行风险。
中性利率与政府态度
委员们表示,中性利率可能因国际环境变化而上移,并应在每次加息后重新评估,而非提前设定。
这一观点与美联储官员卡什卡利的表态相呼应——即中性利率可能高于此前预期,意味着当前政策的紧缩程度可能不及表面显示。
政府方面也表达了关注。财务省希望央行向市场清晰传达政策意图,内阁府则要求央行评估过去加息的累积效应。这一政府诉求构成政策路径上的重要变量,交易者需密切关注。
总结
日本央行9月会议意见摘要传递的核心信息是:政策阶段已发生转变,防止通胀超调成为与推升物价同等重要的任务。
部分委员对加快加息持开放态度,一位委员认为利率应较快接近合理区间,整体基调偏鹰。但两位委员倾向于维持利率不变,且政府要求评估加息累积效应,构成一定制衡。
能源与汇率被明确视为关键变量——更高的能源成本将加剧通胀上行压力,而汇率波动则可能影响通胀路径。
下一次政策会议将在10月29日至30日举行,完整的9月会议纪要将于11月5日发布。在此之前,市场定价将围绕通胀与工资数据、日元汇率以及原油走势进行调整。
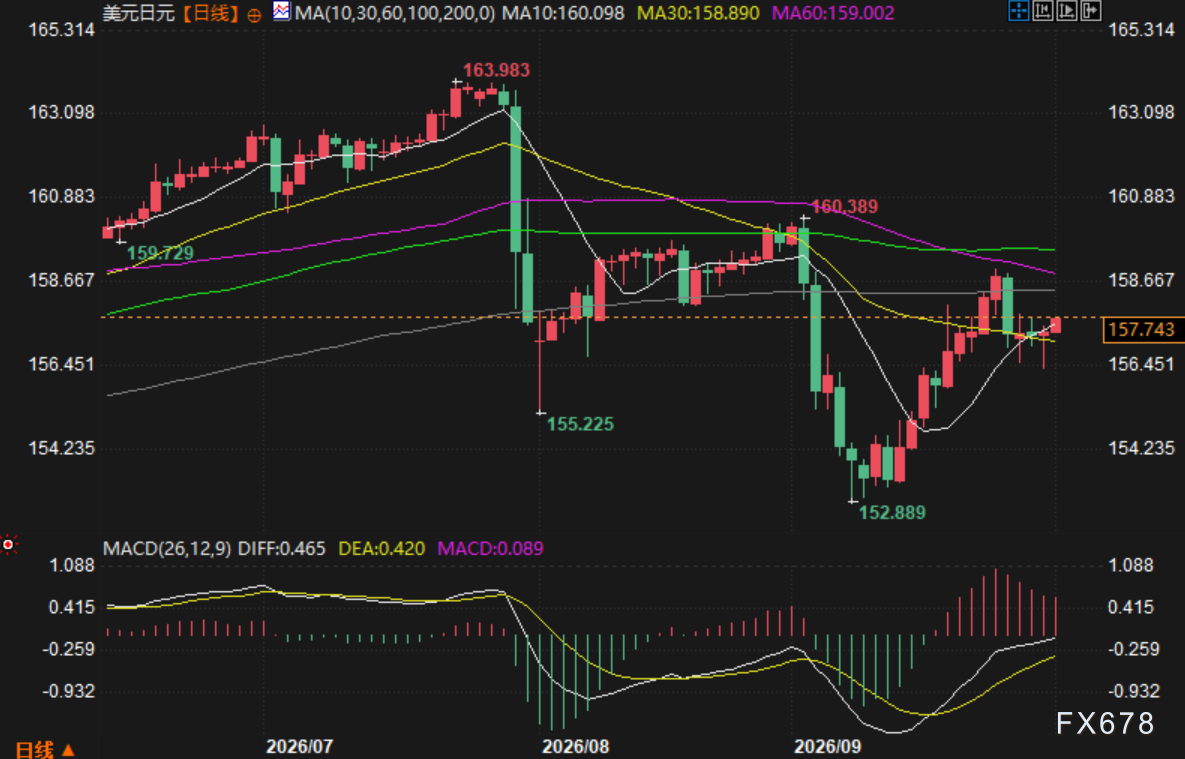
(美元兑日元日线图,来源:易汇通)
北京时间8:45,美元兑日元报157.90/91。







