


供应端的改善是此轮下跌的关键驱动力。霍尔木兹海峡的原油运输量已回升至每日约1320万桶,区域原油装运量正逐步接近冲突前水平。沙特阿拉伯成为关键变量:此前受袭的东西输油管道已恢复约一半运力(约每日350万桶),为沙特提供了一条绕开霍尔木兹海峡的红海出口路径,延布港也已恢复原油装船作业。替代通道的启用,有效缓解了市场对海峡断供的担忧,促使前期积累的地缘溢价快速消退。
然而,油价的下行空间并非无限。市场对供应恢复的可持续性仍存疑虑:在缺乏长期和平协议的背景下,任何一方的态度变化都可能再度扰动海峡通行;德黑兰与华盛顿均强调对这条战略水道拥有全面控制权,双方言辞的对峙意味,使得“恢复”与“反复”之间的切换随时可能发生。正因如此,多家机构提醒,若谈判出现变数,油价存在快速反弹的可能。伊朗政府发言人法特梅·莫哈杰拉尼确认,德黑兰已收到美方关于霍尔木兹海峡重新开放的提议,这被市场视为双方维持间接沟通渠道的积极信号。与此同时,以沙特和俄罗斯为首的OPEC+主要成员国预计将在本周末召开的例行会议上维持11月原油产量配额不变,延续10月“按兵不动”的观望策略——过去数月该组织已逐步退出阶段性增产计划,但伊朗冲突使实际产量远低于官方配额,名义配额对实物市场的指导作用有限。
另一重压制来自战略储备释放。美国能源部于9月29日宣布,将以“互换”方式向市场释放最多4000万桶战略石油储备,计划于11月和12月分批交付,这是今年初启动的IEA协调下全球释储行动的最后一轮——此前美方承诺在约120天内释放1.72亿桶战略储备。德意志银行分析师指出,这批额外供应“为油价提供了一定的反弹支撑”,但整体油市仍承压:布伦特原油收跌2.59%,WTI原油跌幅更深达3.48%,并伴有两基准价差扩大,原因之一是布伦特近月合约当日到期。值得注意的是,连续大规模释放储备已使美国战略石油库存降至约2.85亿桶,为1982年以来(44年)最低水平,储备缓冲的持续消耗,也为未来供给弹性带来不确定性。
从全球市场影响来看,油价自高位回落有助于缓解各国通胀压力,降低运输与生产成本预期,对能源进口依赖型经济体是短期利好;但当前油价中枢仍明显高于冲突前水平,能源成本的传导效应尚未完全释放,主要央行在评估通胀回落路径时仍需将能源价格的反弹风险纳入考量。市场情绪整体处于“谨慎修复”状态:投资者一方面欢迎供应恢复与政策托底,另一方面对谈判反复、海峡再扰动等尾部风险保持警惕。后续关注重点集中在三点:本周末OPEC+会议是否维持配额不变、美伊关于海峡重开的间接磋商能否取得突破、以及下周美国原油库存数据,三者将共同决定油价能否在89美元一线企稳。
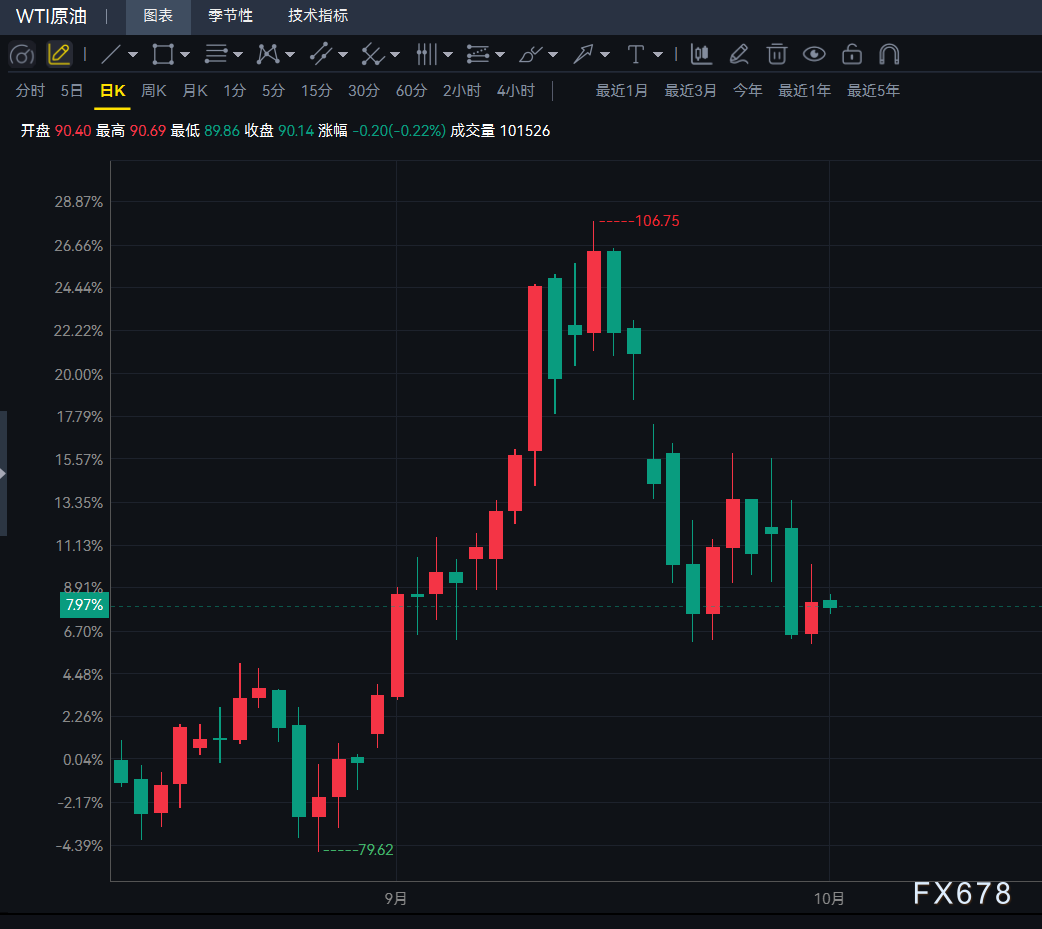
从技术面看,日线级别上,WTI原油跌破90美元整数关口后在四周低位区域震荡,价格重心较前期明显下移,短期均线系统仍呈偏空排列,趋势结构尚未转多;市场动能方面,大跌后的反弹量能有限,日线动能指标处于中性偏弱区域,显示买盘承接意愿不足。下方关键支撑位于88.5—89美元区域,该区间汇聚了本周低点与近期密集成交区,一旦失守,将打开向87美元一线回撤的空间;上方初步阻力参考90.5美元,更强压制位于91.5—92美元区域,需放量突破才能确认反弹行情延续。从4小时周期看,短期处于超跌后的技术性反弹结构,快慢指标自低位修复,但反弹高度受限于90.5美元一线,若无法有效突破,则可能再度回踩88.5美元支撑;反之,若油价放量收复90.5美元并站稳,短线有望向91.5美元乃至92美元关口推进。操作上,建议以88.5—90.5美元区间震荡思路应对,突破任一方向后再顺势跟进,并密切关注周末会议与谈判消息对波动的放大效应。
编辑总结
总体来看,本轮油价回落是“供应修复”与“政策托底”共振的结果:霍尔木兹海峡流量回升、沙特替代管道恢复运力,加上美国释储收官,短期内显著出清了地缘风险溢价,WTI油价自高位回落至89美元一线。但这一平衡相当脆弱——美伊谈判僵局未解、双方对海峡控制权的宣示针锋相对,供应恢复的可持续性仍是最大变量;且美国战略储备库存降至44年低点,应对未来扰动的缓冲能力明显下降。展望后市,短期油价大概率在88.5—92美元区间宽幅震荡,方向选择取决于两个信号:本周末OPEC+会议若意外调整产量政策,或美伊磋商取得突破,将推动油价向下测试87美元甚至更低;反之,若谈判再度停滞或海峡通行出现波折,油价存在快速反弹至92美元上方的机会。风险端重点关注谈判破裂导致的风险溢价回归,机会端则在于地缘缓和与供给回归背景下的回落行情。







