


日本央行副行长内田真一周日表示,人工智能发展已形成强劲的需求侧冲击,推动经济活动和物价上涨,同时改善整体金融环境。但他提醒,若企业盈利跟不上资本支出热潮,未来可能出现回调风险。
内田指出,AI已成为各国央行货币政策讨论的重要议题,其影响已渗透至产出缺口、金融条件及中性利率等关键参数。
他特别提到,AI企业的大规模发债行为正在推升长期利率水平,这为全球债市(包括日本国债)收益率上行提供了非货币政策层面的解释。
尽管未明确表态利率前景,但将AI视为通胀推手并放松金融条件的分析框架,反映出央行仍有收紧空间的立场,同时也对市场回调保持警觉。
AI需求冲击显现:推动物价,改善融资环境
内田表示,AI投资热潮已对经济活动和价格水平形成上行压力。从需求端看,这是一次显著的正面冲击;从供给端看,AI长期可能通过提升生产效率和加速资本积累发挥积极作用。
他补充指出,AI的应用对劳动市场和生产率可能同时产生正反两方面效应。
在金融市场层面,内田强调了两种相反作用:AI推高股市估值,从而改善金融条件;而相关企业大量发债则抬升长期利率。初步判断是需求效应先于供给端显现,导致金融条件整体趋松。但他提醒,若盈利跟不上投资热度,可能出现市场修正。
AI深度影响货币政策核心变量,成央行政策焦点
内田指出,AI技术已成为各国央行会议的重要议题,包括日本央行自身的政策讨论。
他表示,这项技术对货币政策制定中的关键变量产生影响,涵盖产出缺口、金融条件以及中性利率等“隐形变量”——这些是央行政策松紧判断的重要参考依据。
这一观点表明,AI已不再只是股市炒作题材,而是被纳入货币政策制定的核心考量。若AI确实抬高中性利率,则当前政策利率的实际限制性可能弱于表面,这为继续收紧提供了理论支撑。
AI企业发债推升长端利率:债市承压的非货币因素
内田提出的一个重要观察是,AI相关企业的债券融资正在推高长期利率。这为全球债市(包括日本国债)收益率上升提供了一个非货币政策层面的解释。
近期全球债券市场持续承压,美国30年期国债收益率升至5.48%的2004年以来高位,10年期收益率触及5.20%。
内田的发言暗示,除了通胀预期、财政赤字和央行政策路径外,AI企业的融资需求也成为推高长期收益率的一个结构性因素。
政策含义:倾向收紧立场,但警惕AI回调风险
内田虽未直接评论近期利率路径,但将AI定性为推升通胀的需求冲击、同时改善金融条件的分析框架,与央行继续收紧政策的立场一致。该表态在边际上利好日元,并维持市场对日本央行进一步加息的预期。
同时,他对“盈利若未能匹配投资热潮则可能出现修正”的提醒,也表明日本央行正在密切关注股市估值,任何由AI引发的抛售都可能影响其对金融条件的评估。
换句话说,AI既是通胀上升的推手,也可能成为市场波动的源头,央行需在这两者之间寻求平衡。
内田讲话对美元兑日元的三重含义:边际支撑日元,但难改利差主导格局
内田的讲话对美元兑日元的短期与中长期走势具有三重影响。
首先,将AI定性为通胀推手并强调金融条件改善的分析框架,暗示日本央行仍有收紧空间。这对日元构成边际支撑——市场对日本央行进一步加息预期得以维持,日元的利率劣势有望逐步缩小。
其次,内田未就近期利率路径给出明确信号,意味着10月会议是否加息仍取决于通胀、工资和金融市场数据,美元兑日元短期内不会因此次讲话出现趋势性反转。
第三,也是最关键的一点,美国10年期国债收益率仍高于5.2%,美日利差依然悬殊,这是美元兑日元维持高位(当前约158)的核心支撑。
内田关于“AI企业发债推高长期收益率”的评论,实际上也暗示日本国债收益率可能面临上行压力。若日本长端收益率加速上升,可能促使国内投资者减少海外资产配置、回流本土,从而对美元兑日元形成中期下行压力。但这一机制的实现尚需时间,且依赖于日本央行实际加息节奏。
总体来看,内田讲话虽对日元有利,但不足以单方面改变美元兑日元由利差主导的格局,汇价短期仍将在利差与干预风险之间震荡。
总结
内田的讲话传递了三大核心信息:第一,AI已被日本央行认定为一次显著的需求冲击,推动物价上涨并改善金融条件,这为继续收紧政策提供了依据;第二,AI的影响已深入货币政策核心变量,包括产出缺口、金融条件和中性利率,意味着AI已不再是外部变量,而是政策框架中的内生因素;第三,AI相关企业发债推高长期利率,为全球债市压力提供了非货币政策层面的解释,同时也提醒市场,若AI投资周期盈利未能兑现,回调风险可能迅速显现。
对内田而言,AI首先是需求扩张的故事,其次才是生产率提升的故事——这意味着短期内更多通胀压力,而如果盈利始终未能兑现,则可能面临快速修正。日本央行将继续密切跟踪经济与金融数据,以形成对AI影响的完整判断。
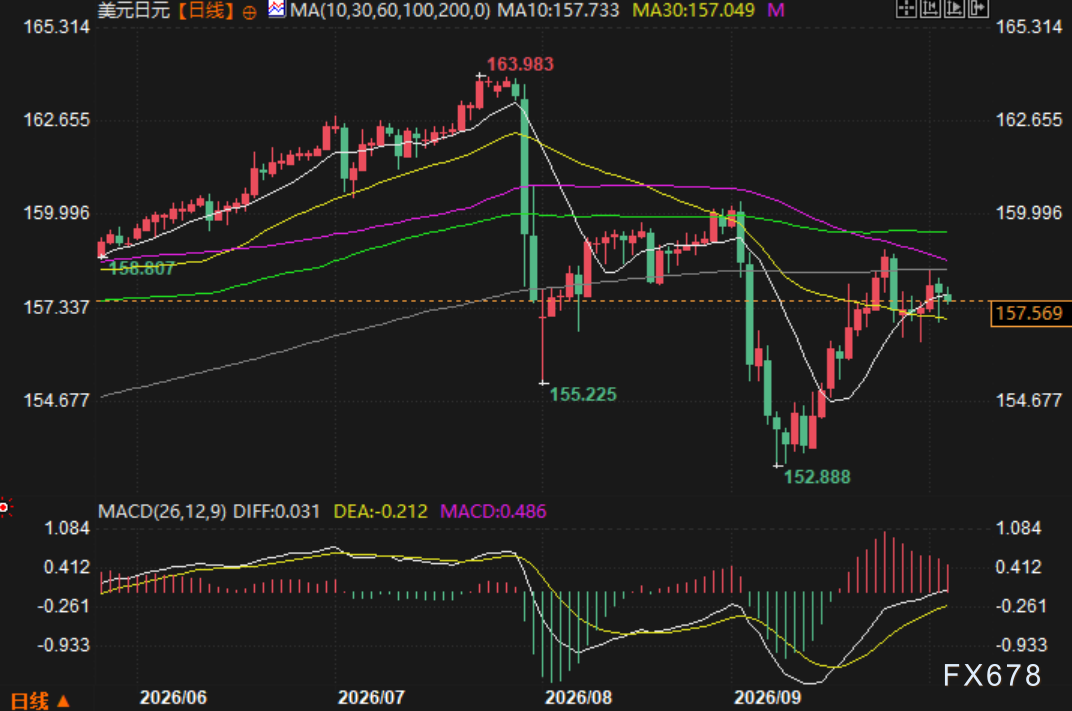
(美元兑日元日线图,来源:易汇通)
北京时间9:56,美元兑日元报157.57/58。







