


综合媒体引述OPEC最新月报数据,该组织10月原油产出已恢复至接近战前水平,其中沙特阿拉伯的反弹最为显著。在航运频频遭袭的背景下,替代性输油管线、船对船过驳等迂回手段,让海湾产油国得以维持原油外输。
产出回升:OPEC增量近200万桶/日,沙特由840万跃至1060万桶/日
OPEC上月产量增加近200万桶/日,达到约2720万桶/日;相比之下,伊朗冲突爆发前的2月,该组织产量约为2860万桶/日。
作为OPEC事实上的主导国,沙特阿拉伯将产量从9月的约840万桶/日拉升至约1060万桶/日。冲突已持续逾八个月,美方的军事保障、油轮之间的转运以及陆上管线共同支撑着产油国的出口,尽管霍尔木兹海峡船舶屡遭袭扰,胡塞武装对红海航道的威胁也始终存在。
数据机构显示,10月沙特原油出口日均约700万桶,较9月略有回落,但仍高于2025年约620万桶的年均水平。战争初期部分货源曾转向红海港口,如今海湾东岸码头的装船量已经回升。
供应回暖并非源于局势缓和,而是依靠变通手段实现的。管线与转运绕开了海峡的卡口,推动产量回升,但这种恢复也十分脆弱,因为替代路线同样处在遭袭风险之中。
海峡卡口仍在:日均通过量约400万桶,不足战前的四分之一
霍尔木兹海峡依旧是主要堵点。战前,这一通道承载着全球约五分之一的石油与液化天然气。据数据机构统计,过去一周确认的通航量日均约400万桶,远低于冲突前约1700万桶的水平。
这些数据尚属初步统计,而且部分油轮是在关闭应答器的状态下通过的。
OPEC产量回升与海峡通行量低迷同时出现,表明当前的供应修复靠的是绕道而行,而非打通堵点。海峡尚未恢复正常,一旦管线或红海航线再度受袭,供应端的改善随时可能被逆转。
袭击与谈判存变数,沙特以让利吸引买家
持续的袭击事件,加上美伊谈判前景不明,让市场对局势缓和的期待大打折扣。海湾产油国只能大幅让价吸引买家,以弥补高昂的油轮费用与运输成本。
沙特阿美将12月阿拉伯轻质原油对亚洲的官方售价下调2美元/桶,相对阿曼/迪拜基准的升贴水定为贴水7美元。
供应恢复与海峡瓶颈并行,削弱了海湾原油的议价能力。产油国需要以折扣分担买家的运输风险与成本,这一让利对亚洲炼厂而言属于温和利好。
宏观影响:供应稳定可减轻美联储与日本央行压力,中断则为加息增添依据
放眼更宏观的格局,石油依然是冲突向通胀传导的核心通道。供应若保持稳定,美联储与日本央行的压力将随之缓解;反之,新一轮供应中断将为继续加息提供理由。
OPEC维持需求预测不变,预计今年全球石油消费增长18万桶/日,明年增长255万桶/日;关键OPEC+成员本月早前已同意12月产量保持不变。
油价走势不仅影响大宗商品市场,也牵动央行政策路径。若供应持续改善,加息预期将随之降温;若海峡或管线再遭袭击,通胀压力将重新抬头,鹰派立场随之增强。
总结
OPEC十月产量增加近200万桶/日,达约2720万桶/日;沙特产量由840万升至1060万桶/日,凭借管线、船对船转运及美方军事保障维持出口,接近战前2860万桶/日的水平。然而海峡瓶颈尚未化解:经确认的日均通行量约400万桶,仅为战前1700万桶的四分之一。供应修复依赖绕行而非疏通,其脆弱性正源于替代路线的暴露。
沙特阿美将12月对亚洲售价下调2美元至贴水7美元,显示海湾原油定价权走弱。从宏观角度看,石油仍是冲突传导至通胀的主渠道:供应趋稳可缓解美联储与日本央行的压力,再度中断则会强化加息理由。
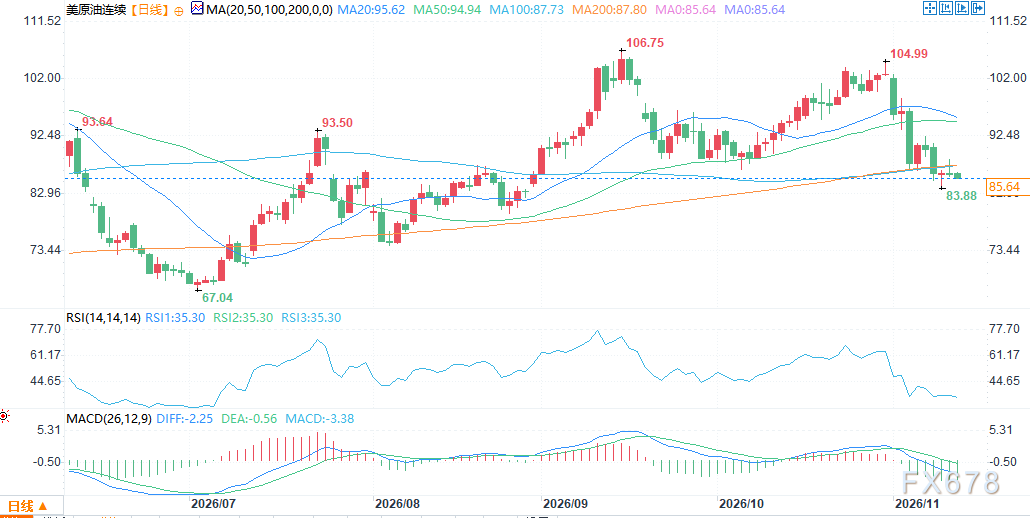
(美原油期货日线图,来源:易汇通)
北京时间11:27,美原油期货报85.54美元/桶。







