


此前市场普遍期待,在卡塔尔居中协调下,美伊对话与俄乌谈判能够取得实际突破。一旦地缘紧张缓和,油价便会回落,通胀压力也将随之减轻。
然而过去一周,两条谈判线都未取得真正进展:美伊沟通仍停留在前期接触层面,尚无可执行的方案;俄乌接触仅达成战俘互换,关于领土的核心矛盾依旧没有松动。
市场此前的乐观情绪逐渐消退,地缘博弈转入长期拉锯。
这种既不激化、又无法化解的局面说明,全球通胀的根基依然稳固。我们昨日已指出这一苗头,通胀共识有望很快形成。
即便霍尔木兹海峡与红海局势没有出现大范围恶化,能源供应链的波动以及关税推高的成本,仍将持续向下游蔓延。
通胀的顽固性,而非短期的避险需求,正成为当前黄金定价的关键矛盾。
通胀数据超预期,紧缩预期压过避险买盘
美国10月CPI大幅高于市场预估,环比增长0.4%,核心CPI环比增长0.3%,两项指标均超出预期,同比水平明显高于美联储设定的2%目标。
物价涨势已不再局限于汽油,机票、公共交通、快递、电费及食品杂货等商品和服务价格集体走高,通胀的扩散范围更广,回落难度也更大。
美国三季度经济保持韧性,居民消费持续为总需求提供支撑。
美联储理事沃勒发出偏鹰派表态,称12月不排除加息50个基点的可能。CME FedWatch数据显示,员已将12月加息及明年3月再度加息计入定价。
无息黄金的持有成本随之上升,美元一度冲至19个月高位,对金价形成直接压制。
华侨银行(OCBC)的观点与当前局面较为吻合:短期内油价、美元与美债收益率彼此牵动,金价多空争夺加剧;宏观环境短期内利空黄金,但从中长期看,并不看空金价。
联动原油:高油价或将持续更久,通胀逻辑权重更大
从近期原油走势可以看出:美国中期选举结束后,市场提前判断冲突强度难以再度升级,油价随之冲高回落,地缘风险溢价同步收缩。
不过,油价的快速回调并不能化解美伊、俄乌冲突长期无解的现实。只要这两大地缘风险仍然存在,即便冲突烈度降低,能源冲击依旧会传导至整条产业链,引发通胀压力。
伊朗一面将斡旋胡塞武装作为谈判筹码,一面海峡内油轮爆炸事故频频发生,航运风险的底线尚未消除;万斯已着手与伊朗展开直接对话,但双方诉求差距悬殊:伊朗要求解除封锁、解冻资产并放宽石油制裁,美方则保留军事施压选项。
口头上的缓和并不等同于协议真正落地,中东局势随时可能反复。
从大类资产角度看,冲突强度与突发性下降后,市场优先定价的是冲突持续所带来的能源冲击,以及由通胀引发的美联储紧缩,避险情绪退居次要位置。
只要通胀数据保持偏高,利率预期的压制力量就会超过地缘风险带来的黄金买盘。
观点与技术分析:
当前黄金所处阶段较为微妙:地缘局势没有爆发新的大规模冲突,难以触发强势避险行情;
但通胀黏性仍在,加息预期持续升温,对金价形成持续压制。
短期需重点跟踪两条线索:其一,美伊、俄乌谈判能否取得新的实质进展。目前美方已派遣特使赴俄罗斯磋商,万斯也计划亲自带队与伊朗会谈,市场存在一定的乐观预期。
其二,周五公布的美国PPI数据,将进一步检验上游通胀能否持续向下游传导。
中期来看,地缘矛盾尚未彻底消化,待高利率预期充分定价之后,黄金依然具备配置价值。
短期行情主要由美元、美债收益率与通胀数据主导,在通胀拐点明确之前,金价承压的格局难以迅速扭转。
技术面:现货黄金跌破4050,意味着“破底翻”的底部结构尚未成型,反转形态宣告失效;同时金价突破下降压力线后回踩底部,目前3900附近仍是形态测算下跌幅度已基本达到的区域。金价距离近期底部区域较近,大概率将以震荡方式选择方向,多头无需过度恐慌。
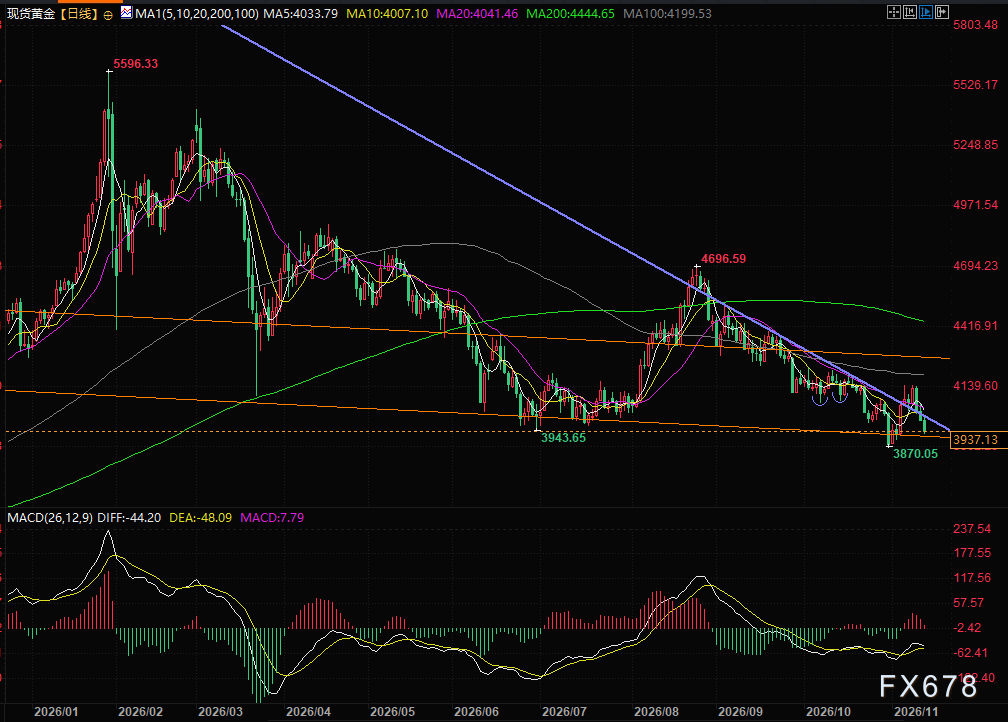
(现货黄金日线图,来源:易汇通)
北京时间17:39,现货黄金目前报价3938美元/盎司。







