


美联储政策预期调整与实际利率压力
美联储理事克里斯托弗·沃勒近日表示,即便通胀数据有所好转,他仍倾向于在12月会议上支持加息;如果数据继续走强,则不排除采取50个基点幅度的调整。这番表态促使市场重新调整对更紧缩政策的预期。随后公布的10月美国CPI数据显示,整体环比涨幅为0.4%,核心CPI已连续三个月环比维持在0.3%,均超出市场预期,进一步提升了加息的可能性。克利夫兰联储行长贝丝·哈马克在数据发布后也未排除更大幅度调整的空间,并强调政策应转向限制性立场以压制通胀。目前市场对50个基点加息的定价约为12%,若有更多官员表态支持,这一概率仍有继续上调的可能。受此影响,实际利率持续攀升,10年期实际收益率已升至2.66%左右,提高了持有无息资产的机会成本,对金价估值形成直接压制。
通胀粘性对贵金属成本的传导
美国核心通胀连续三个月环比保持0.3%,显示价格压力具备一定持续性,并非仅由能源因素带动的短期波动。名义利率与实际利率同步走高后,作为零息资产的黄金相对吸引力随之减弱。历史经验表明,实际利率每上行一定幅度,黄金的持有成本通常会明显上升,近期美元同步走强又放大了这一影响。美国中期选举后的短暂反弹已被市场消化,价格回落幅度超过200美元/盎司。若通胀预期长期高于美联储2%的目标,高利率环境或将延续更久,进而影响机构投资者与实物买家的配置节奏。当前阶段,金价更多反映机会成本的变化,而非单纯的避险溢价。
中东局势僵持及两种路径的潜在影响
相关冲突的谈判目前仍处于胶着状态。美国副总统万斯正在考虑与伊朗高级安全官员进行面对面接触,希望借此推动局势缓和,但双方互信不足,市场普遍认为协议落地仍有一定距离。伊方高层研判,美方或将继续通过军事施压或经济手段加码,这也进一步加大了局势的不确定性。若冲突升级,通胀预期可能与经济增长放缓同时出现,形成滞胀格局,历史上这类组合通常对金价有所提振;若外交取得突破,通胀担忧缓和后,市场可能重新定价宽松路径,短期内同样有助于缓解金价压力。目前两种走向均未明朗,市场更关注美联储官员后续表态以及中东局势的边际变化,而非单一因素主导行情。
现货黄金市场结构与技术指标观察
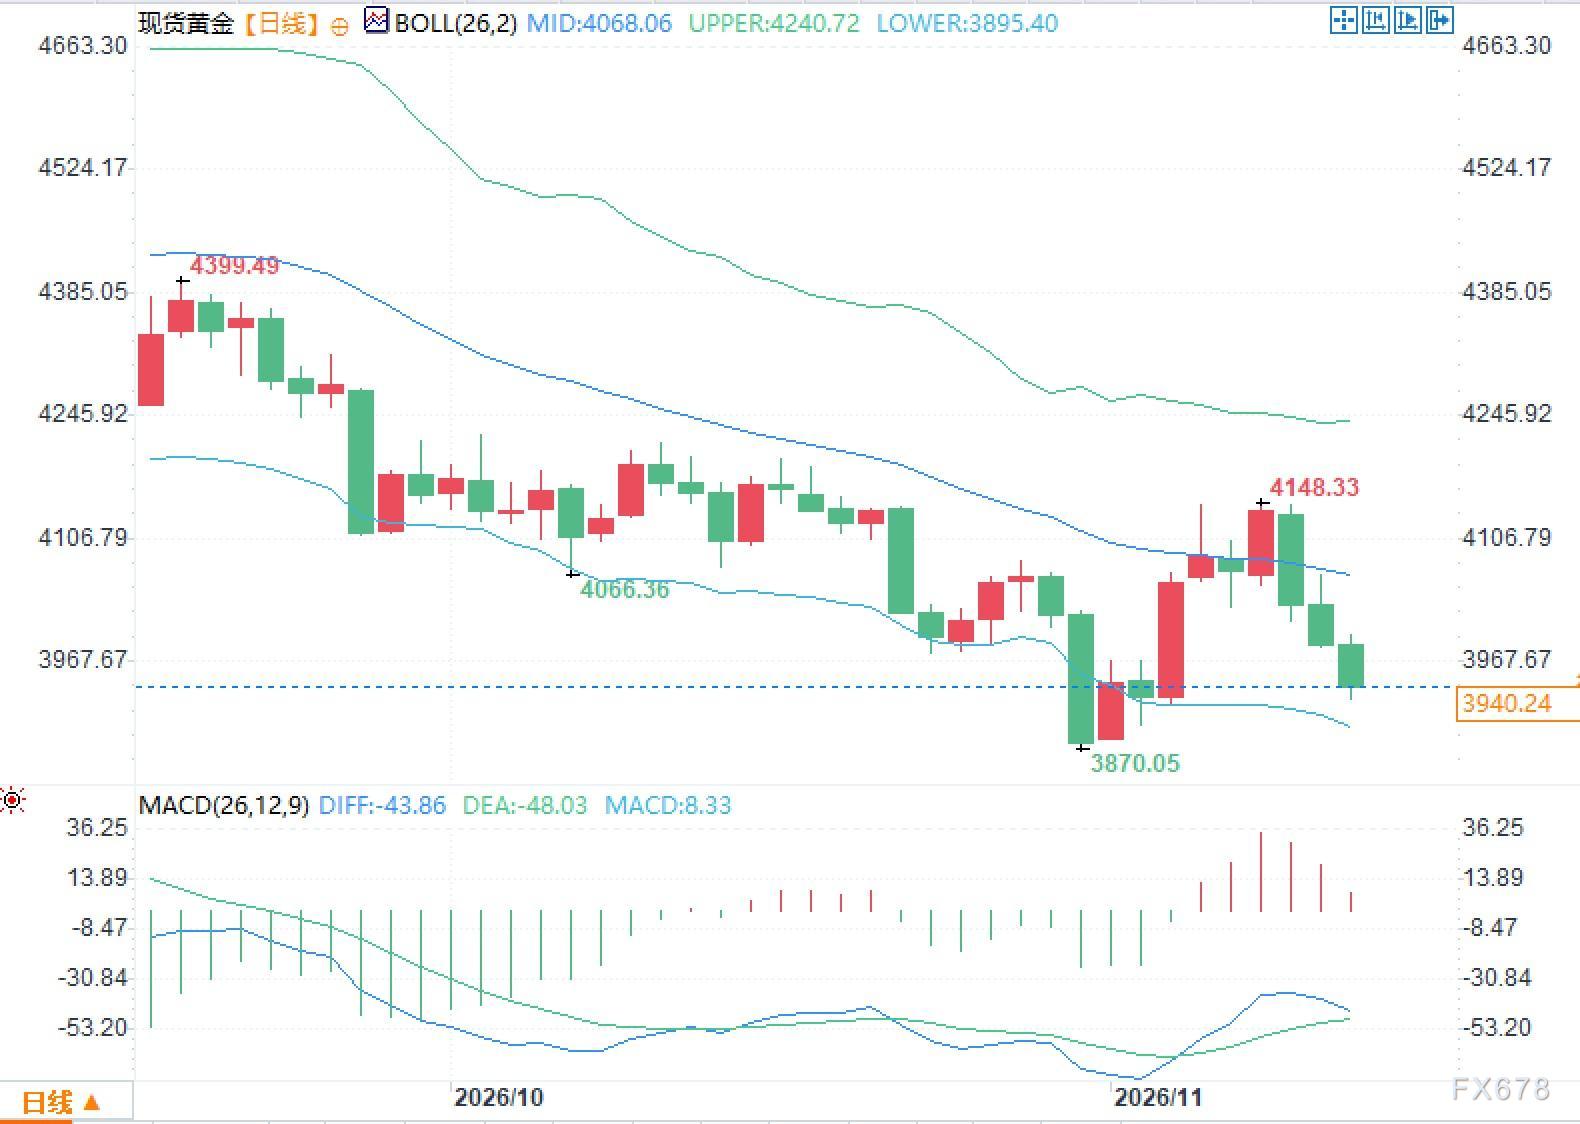
从日线走势来看,现货黄金目前位于布林带中轨(约4068美元/盎司)下方,上轨约在4240美元/盎司,下轨约在3895美元/盎司,价格运行于区间中下部。MACD指标中DIFF为负43.86,DEA为负48.03,柱状值为正8.33。柱体虽已转为正值,但数值较小,说明短期动能依然偏弱。
常见问题解答
问题一:实际利率上行会对现货黄金的持有成本产生哪些具体影响?
答:实际利率走高会直接抬升持有无息资产的机会成本。当10年期实际收益率升至2.66%附近时,投资者放弃的实际收益随之增加,资金更可能流向有息资产,从而持续压制金价估值。这一影响往往比短期价格波动更为深远。
问题二:沃勒与哈马克的表态为何会对12月加息概率造成关键影响?
答:沃勒明确倾向加息,并将50个基点纳入考虑;哈马克则强调应采取限制性政策。两人的表态与超预期的CPI数据相互叠加,使市场开始把更大幅度的调整计入定价。目前50个基点加息的概率约为12%,后续能否继续上升,取决于更多官员是否跟进表态。
问题三:中东冲突的两种走向为何可能对黄金形成不同的支撑作用?
答:冲突升级可能带来滞胀组合,通胀预期上行与增长担忧并存,历史上对黄金较为有利;局势缓和则可能促使市场重新定价宽松路径,短期内减轻利率压力。目前双方僵持,两种情形均未实现,市场仍在观望。







