


加贝利黄金基金(GOLDX)联席基金经理克里斯·曼奇尼(Chris Mancini)认为,此次冲突只是延缓了黄金的上涨节奏,在金价处于高位的环境下,金矿企业依然能够保持可观的现金流入。
地缘因素推升油价,短线制约黄金表现
曼奇尼指出,若伊朗局势以及霍尔木兹海峡的原油运输受扰问题在夏季便已平复,金价或许早已突破每盎司5000美元。地缘紧张带动能源价格走高,进而加剧通胀压力,市场因此强化了美联储主席将继续加息的预期,而加息预期目前是压制黄金的最主要短期因素。不过在他看来,这一影响只是阶段性的,无法改变黄金长期向好的基本面。
他进一步分析称,即便美联储继续加息应对通胀,居高不下的融资成本与油价终将拖累经济增长,届时美联储或需调整货币政策方向,从而为黄金打开上行空间。
金矿行业三季度盈利前景乐观,成本压力仍需关注
临近金矿行业三季度财报披露,曼奇尼预计行业整体盈利表现出色,自由现金流状况较为充裕。但能源与人工成本上涨将带来一定压力,部分矿企业绩或低于市场普遍预期。他表示:“整体趋势上盈利会相当可观,但不少公司大概率无法达到市场一致预期。”
他同时提醒投资者,不应被表面低于预期的数据所迷惑,行业的底层盈利韧性依然稳固。人工成本的上涨压力甚至超过柴油价格,金价维持在约每盎司4000美元的水平,使得不少矿企推进新项目开发与产能扩充,用工需求增加也带动了薪资上涨。不过在本轮黄金牛市中,矿企并未重蹈2010年代初盲目扩张的覆辙,新项目资本开支得到有效控制,成本管理更为可控,资本纪律明显优于上一轮周期。
金矿板块估值偏低但缺乏资金关注,分红或成破局关键
尽管矿企资产负债表稳健、现金流充足,金矿板块仍难以吸引广泛资金入场。曼奇尼在丹佛矿业会议上观察到,矿企高管与黄金专业投资者情绪积极,但普通主流机构对该板块兴趣不高。他表示:“这些股票的估值已经很低,但普通机构投资者依然没有入场的意愿。”
过往金价大幅上涨之后,往往会迎来长期回调,许多投资者对金价高位能否持续心存疑虑。他认为,除了金价保持强势,矿企还需优化股东回报方式。目前企业更倾向于回购股份,但市场对此反应平淡,提高分红才是吸引外部资金的有效途径。他以纽蒙特(Newmont)为例,该公司市值约1200亿美元,年内可拿出约80亿美元用于回购、10亿美元派发股息,整体回报可观,但股息收益率偏低难以打动资金。若将更多资金转向分红,较高的股息率将显著提升板块吸引力,也能与不产生利息的实物黄金形成差异化优势。
结语
克里斯·曼奇尼看好金矿板块的长期前景,但金价何时开启新一轮大幅上涨仍无法确定。美国就业数据或将成为重要催化因素,若11月初公布的10月就业报告显示新增就业岗位减少10万个,市场可能押注美联储停止紧缩,金价有望出现较快反弹。
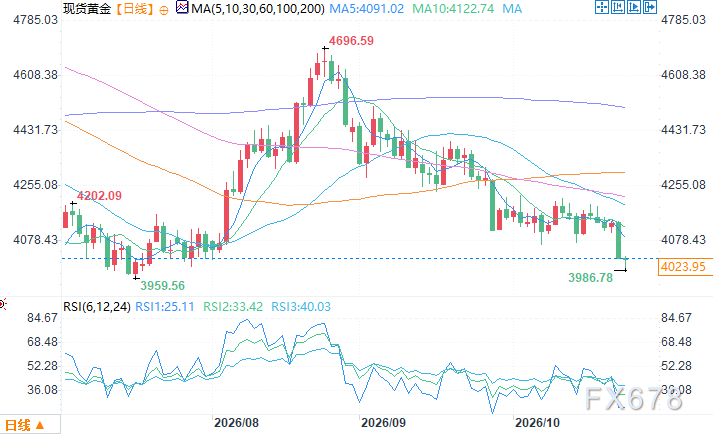
现货黄金日线图 来源:易汇通
北京时间10月23日11:02 现货黄金 报 4018.95 美元/盎司







