


通胀读数:PCE物价指数环比涨幅为三月以来最高,核心指标同比升至3.1%
通胀压力主要体现在美国PCE价格指数上:9月环比上涨0.5%,是自3月以来的最大单月涨幅,使年度通胀率攀升至3.6%;核心PCE同比则升至3.1%。
这组数据说明,物价压力并没有像市场预期的那样平稳回落,反而在能源与服务价格的带动下再度累积,为美联储维持紧缩立场提供了数据支撑。
增长韧性:三季度GDP年化增速3.4%超预期,消费与AI投资双轮驱动
与此同时,美国经济整体表现依然坚挺。三季度GDP年化增长率达3.4%,高于市场3.2%的预估值,其主要动力来自平稳的居民消费以及与人工智能相关领域的旺盛投资。
经济增长与通胀同时保持偏强态势,意味着美联储暂无转向宽松的数据依据,市场对实际利率的预期随之抬升,而这对不产生收益的资产形成了压制。
政策走向:美联储维持利率不变,12月加息概率约为75%
面对上述经济形势,美联储于周三召开会议,在中期选举前决定维持利率水平不变。不过,投资者依旧高度预期未来将收紧货币政策。
根据CME FedWatch工具数据,交易员目前给予12月加息25个基点约75%的概率,较前一交易日84.2%的水平有所回落。
概率虽小幅下调,但仍维持在较高区间,表明市场并未改变对政策方向的研判,只是对加息时点的把握稍显保留。
板块分化:白银与铂族金属表现落后,工业属性放大紧缩压力
据道明证券(TD Securities)观察,美联储议息会议结束后,贵金属板块内部的走势分化依旧明显。
该机构指出:“在FOMC会议后仍保持较强韧性,工业类贵金属则转向走弱,白银与铂族金属明显落后,原因在于宏观环境承压以及政策收紧前景拖累了需求预期。”
在投资者重新评估更趋紧缩的政策环境对需求的影响时,工业属性较强的金属相较承受了更大压力。白银的工业用途占比高于,因此在紧缩预期主导的市场中对经济增长前景更为敏感,这也是本轮下跌中白银跌幅明显大于的结构性原因。
结论
白银已连续三日下挫并创下11个月新低,主要压力来自美国通胀居高不下与经济增长保持韧性共同推升的美联储加息预期。9月PCE环比涨幅为三月以来最大,三季度GDP增速超出预期,12月加息概率虽已由84.2%回落至约75%,但仍处于高位。
板块内部的分化同样值得关注:表现相对稳健,而白银与铂族金属因工业属性较强、对需求前景更为敏感,走势明显偏弱。在紧缩预期主导的宏观环境下,白银的工业需求定价或将持续承压,短期弱势格局难以扭转。
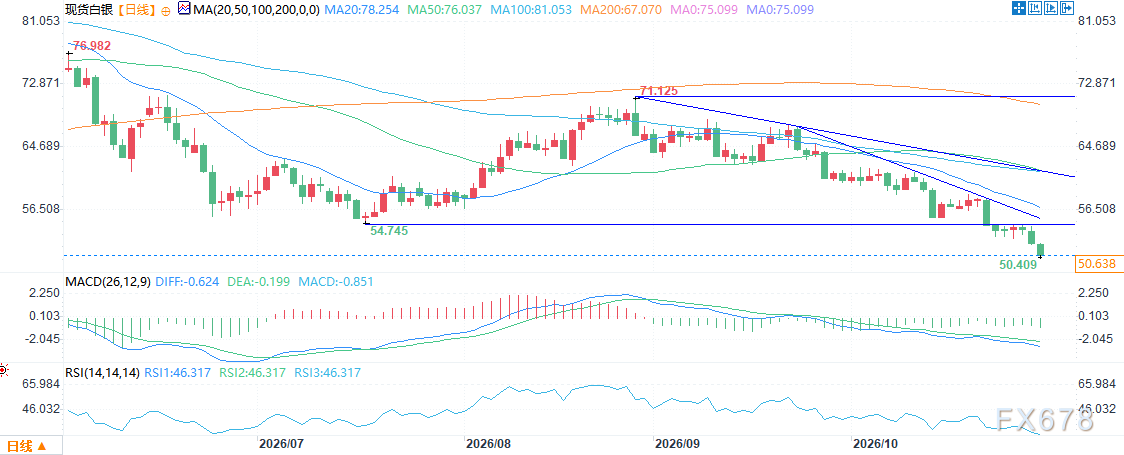
(现货白银日K线走势图,图片来源:易汇通)
北京时间16:08,现货白银报价为50.61美元/盎司。







