


当前市场仍将中东局势视为核心变量,若局势迟迟得不到缓解,金价大概率难以展开独立行情。
地缘局势反复博弈,高油价与运输成本上行成为市场主线
目前市场的主要矛盾,仍在于地缘冲突持续发酵,推动油价走高并抬升运输成本,中下游企业的成本压力随之明显加重。
美国一方面向伊朗施压,一方面推动外交斡旋,卡塔尔调停人员前往德黑兰,促成美伊之间的谈判。美方谈判重点集中在核问题上,同时也表示认可伊朗的主权地位及经济重建诉求;与此同时,美军持续向中东驻地调运防空弹药,市场对大选后打击伊朗的担忧依然较高。
同一时期,沙特与胡塞武装的冲突再度升温,双方相互发射导弹并实施空袭,利雅得多次遭到弹道导弹袭击。尽管波斯湾航运借助绕行保持了出口的基本稳定,但市场担心,一旦核心油气基础设施受损,单靠航线调整将难以弥补供应缺口。
俄乌方面同样呈现谈判与打击并行的局面。乌方释放愿意直接对话的信号,但俄方仍在持续攻击能源及港口设施;乌方阶段性暂停袭击俄罗斯炼油厂,被视为选举前的策略性让步,能源领域的风险并未真正消除。
整体来看,缓和信号与新增风险交替出现,地缘风险溢价短期内难以消退,油价在反复震荡中保持强势,对贵金属、股票等多数风险资产形成持续压制。
股市承压,黄金陷入“避险悖论”,因补充保证金而被抛售
受油价上行和通胀预期扰动,全球股市调整仍在延续。
在股票组合杠杆压力加大、追加保证金的环境下,黄金凭借流动性充足、变现便捷的特点,成为机构优先出售、用以回笼资金的标的,原本的避险逻辑在阶段性内让位于流动性需求。
同时,全球股市下跌引发的资金紧张也传导至黄金市场,令金价同步走弱。
美联储释放鹰派信号,各国央行集体观望,加息意愿相对有限
货币政策方面,美联储10月依照预期将利率维持在3.75%-4.00%不变,但FOMC中出现两张反对票,主张立即加息25个基点,同时美联储彻底取消了前瞻指引。加上美国GDP与核心通胀数据均好于预期,CME FedWatch显示12月加息概率已升至75%。
沃什推动减少美联储沟通频次、压缩利率决策窗口的改革,实质上加大了政策的不确定性。从理论上讲,这应推动国债收益率上行,以补偿政策风险溢价,但美债收益率实际却在走低。
当前高油价压制股市,全球流动性被动收紧,避险资金涌入美债,同时美联储12月加息预期小幅回落,共同导致美债利率下行。由于美债与黄金下跌的原因较为相似,因此出现了金价与美债收益率同步走低的现象。
海外方面,日本央行在通胀走高、失业率回落的背景下仍暂缓加息,欧央行也维持观望立场,主要央行普遍担心持续加息会进一步打击本已脆弱的实体经济。
市场普遍预期:一旦中东冲突与油价压力阶段性缓解,各大央行重启宽松政策的空间有望打开。
总结与技术分析:
后续需重点跟踪三条线索:美伊、沙特与胡塞、俄乌局势能否出现实质性缓和并带动油价回落,这将直接主导通胀预期的强弱;美国CPI、核心PCE及就业数据将检验美联储鹰派官员的判断,并左右市场对12月加息的定价;同时还需持续关注美债收益率与美元走势,观察“抛售黄金补充保证金”的去杠杆行情是否已经退潮。
短期来看,利率与流动性压力仍占上风,黄金处于弱势寻底格局;只有当地缘局势降温、加息预期被证伪,黄金才有望重新切换回通胀对冲的主线。
技术面上,现货黄金已在箱体底部获得支撑,可密切观察金价的后续整理情况,以判断走势强弱。
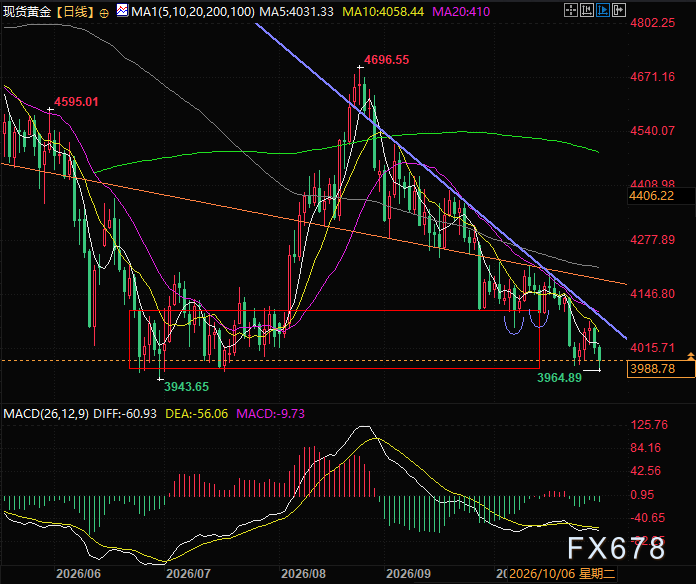
(现货黄金日线图,来源:易汇通)
北京时间18:15,现货黄金报价3984美元/盎司。







