


通胀预测方面,央行将2027财年核心CPI预测中值由2.4%上修至2.6%,2026财年仍维持2.5%,2028财年则保持2.0%不变。对经济增长的预估调整幅度有限,2026至2028财年实际GDP增速中值分别为0.7%、0.7%和0.8%。
植田和男在新闻发布会上指出,核心CPI通胀整体已与2%的物价稳定目标相符,且有望继续在该区间附近波动;中长期通胀预期大约为2%。他明确表示,日本央行“会继续上调政策利率”,并将依据经济活动、物价与金融环境的变化调节货币宽松力度,同时也会紧盯汇市、人工智能需求以及中东局势的潜在影响。
植田还提到,超宽松货币政策已产生一定成效,但并未达到原本设想的效果,即在两年之内把通胀拉升至2%。综合来看,其FXS Speechtracker评分为7.2分(满分10分),略低于7.7分的历史均值,显示其措辞较为审慎,但“继续加息”的政策框架已经明确。
美元兑日元下行并非只受日本央行左右。周四,美国科技股财报表现低于预期,谷歌母公司Alphabet股价大跌12%,单日跌幅创下历史纪录,市场开始担忧人工智能投入能否带来足够回报。风险规避情绪升温,资金转向美国国债,债券收益率随之走低,美日利差收窄,美元因此承压。
另一方面,中东外交斡旋取得进展,削弱了避险美元的买盘需求。美国副总统万斯致函伊朗最高国家安全委员会秘书雷扎伊,意图恢复和谈,卡塔尔也递交了新的停火提案。尽管地缘政治风险尚未完全消退,但避险情绪的边际降温已令美元整体承压。
从跨市场逻辑看,美元兑日元目前同时受到三股力量叠加影响:日元政策转向、美元避险需求退潮以及美债收益率下滑。不过,美日利差仍高达275个基点(美联储政策利率区间上限4.00%,日本央行为1.25%),套利交易的基础尚未动摇,因此日元的涨幅空间仍受到一定限制。目前市场给予日本央行12月将利率升至1.5%的概率约为80%,若后续数据印证这一预期,日元有望获得更多支撑。
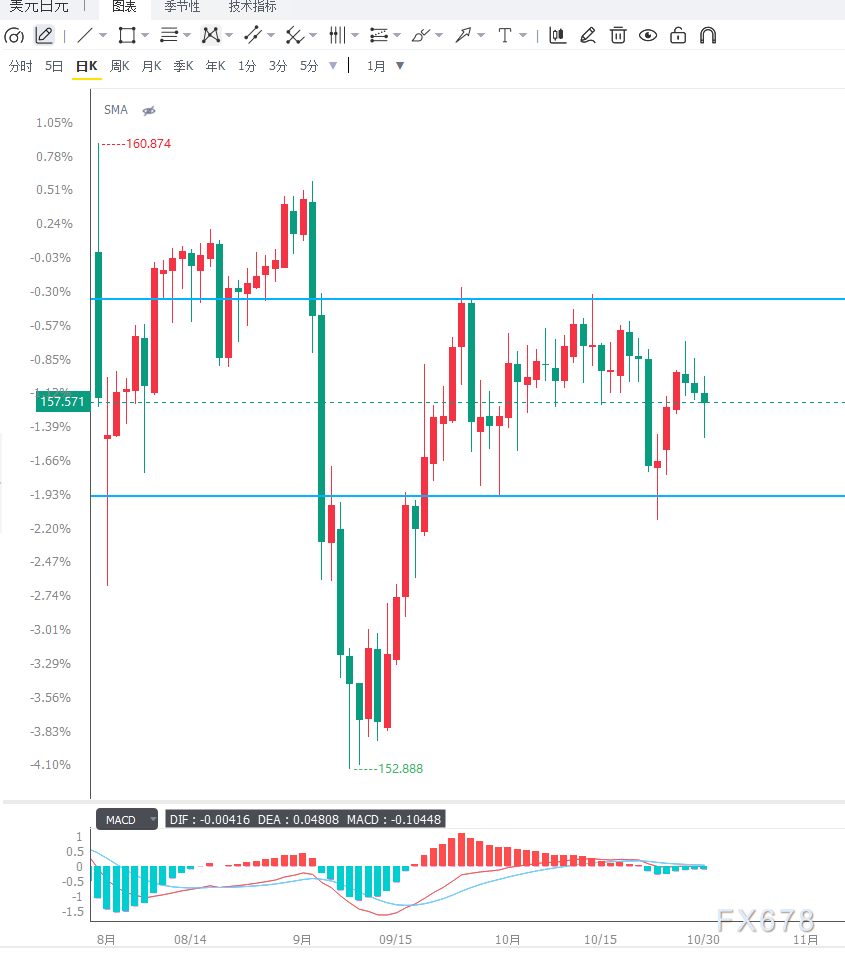
日线走势上,美元兑日元自9月中旬以来一直在156至159的区间内高位波动,始终无法有效站上200日均线(约158.55)以及10月14日高点158.95所形成的重叠阻力区。今日盘中一度触及157.89,随后迅速回落,目前在157.44附近交投,价格已回到区间中下部。RSI(14)指标降至约48.7,处于中性区间;MACD在零轴附近来回纠缠,动能偏弱。
4小时图上,汇价自157.89高点回落后已跌破短期均线支撑,目前在157.30至157.70之间整理。上方阻力依次为157.70(日内回落起点)、158.00整数关口,以及158.55(200日均线);下方支撑首先看157.00整数关口,其次为10月23日低点156.07及156.00附近区域。从结构上看,只要汇价仍运行于158.55下方,日线层面的高位震荡格局便维持不变;若有效跌破157.00,则可能打开向156.07乃至155.00区域回调的空间。反之,若重新站稳158.00上方并获得支撑,偏空格局或将缓和,届时汇价有望再度挑战158.55阻力。
编辑总结
美元兑日元当前的关键矛盾在于:日本央行稳步加息的路径逐渐清晰,与美日利差长期处于高位之间相互博弈。短期内,鹰派的议息结果与植田“继续加息”的表态为日元提供支撑,加上美债收益率回落及避险美元降温,汇价大概率在157.00至158.00之间震荡蓄势。后续应重点关注三点:其一,日本央行12月利率决议,若按计划加息至1.5%,日元或进一步走强;其二,下周公布的美国10月非农就业数据,若就业市场保持韧性,美债收益率可能回升,对美元形成支撑;其三,美元兑日元能否在157.00整数关口获得有效承接,这是判断短线偏空格局能否延续的首要技术依据。







