


奥思派资本顾问公司总裁兼首席投资官蒂姆·皮克林(Tim Pickering)指出,黄金更适合作为分散风险的配置选择,全球经济可能迎来跨越几代人的大宗商品超级周期,投资者宜布局覆盖面较广的大宗商品品种。
黄金仅是分散工具,难以直接对冲通胀
皮克林坦言,虽然个人看好黄金和白银,但眼下并不打算配置贵金属。通胀持续与高利率并存,对贵金属构成明显压制。黄金的主要弱点在于,物价上涨阶段它对利率变化极为敏感。2020至2022年美国通胀一度攀升至四十年来的9%高位,金价仍然表现乏力,就是很好的例证。他表示:“黄金不是灵丹妙药,它只是一种分散资产。”
他进一步区分了两类资产:黄金更多受政策不确定性和市场情绪左右,而能源、工业金属与农产品本身就是全球经济的生产投入,是通胀的源头,并非被动跟随通胀的品种。央行加息可以抑制需求端的通胀,却难以化解能源、工资和原材料上涨带来的供给成本抬升。未来通胀中枢可能长期高于2008年金融危机后十年的低位,3%至4%的通胀水平或将成为常态。
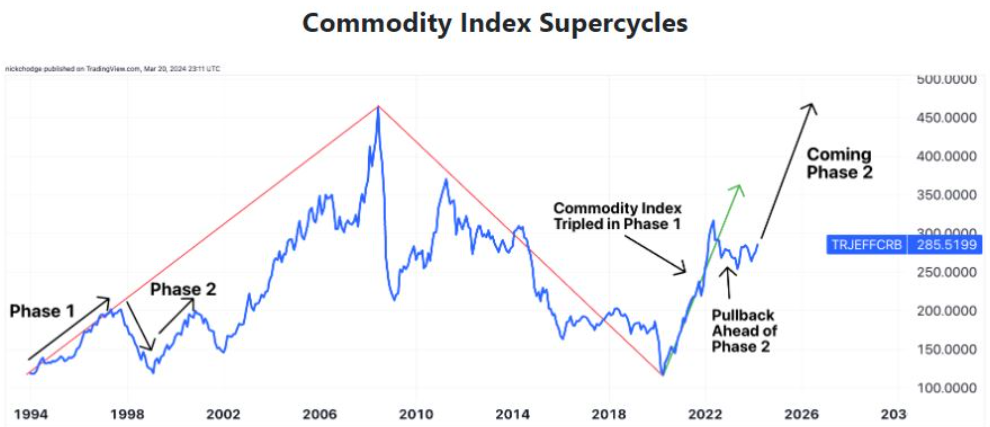
图:CRB大宗商品指数超级周期图
顺应趋势交易,暂不做多金银
皮克林的投资框架更重视价格趋势,而非单纯依赖对经济的预判。奥思派的广谱商品策略涵盖12个品种,目前持有9个商品多头仓位,回避了黄金、白银和北美天然气,持仓主要集中在石油制品、铜、玉米、大豆、小麦、棉花和糖。这并不意味着否定贵金属的基本面,而是基于金银近期偏弱的价格走势。他说:“我看好白银的供需基本面,但这并不代表我会做多。如果全年走势持续疲软,我的首要任务是保护本金,或者通过空头头寸获取收益。”
该机构在2025年末已大幅削减白银仓位,并在2026年1月白银见顶时基本清空。只有当价格动能持续向好,形成数月级别的上升趋势,才会考虑重新布局金银。
大宗商品超级周期尚处早期,三大长期驱动力
在皮克林看来,金银走弱并不等同于商品牛市的结束。这轮持续二十多年的超级周期目前仅走过六年,依然处于早期阶段。支撑行情的三股结构性力量分别是新兴市场中产阶层消费增长、全球能源转型,以及AI基础设施与数据中心扩张。旺盛的需求遇上投资不足的产能,持续推动大宗商品价值上行。
与本世纪初主要由亚洲大国工业化拉动的行情不同,本轮周期有多个需求引擎同时发力,加上地缘局势动荡和供应链扰动进一步收紧供给,霍尔木兹海峡周边局势便是典型例子。资金会在不同品种之间轮动:年初资金流入谷物,地缘紧张后转向能源,夏季能源回调后又回流农产品。相比押注单一品种,广谱分散布局显得更为稳健。
高利率加剧供给瓶颈,传统组合遭遇挑战
高利率虽然短期压制贵金属,却可能延长商品牛市。大宗商品生产商需要与科技企业、AI基建项目争夺资本,借贷成本攀升使矿企和能源企业难以筹集资金扩建产能,供需缺口由此可能进一步扩大。同时,美元走强也未必能压制商品行情。传统的股债60/40配置模式弊端日益明显,通胀环境削弱了债券的分散作用,2022年股债同步下跌已经暴露出这一体系的短板。
皮克林认为,央行不会为了把通胀拉回目标区间而大幅加息、引发深度衰退,政策制定者最终会容忍偏高的通胀,以避免供给冲击演变为严重的经济衰退。
结语
在供给投资不足、需求持续扩张的背景下,广谱大宗商品的长周期上行行情仍有支撑。投资者需要跳出单纯依靠黄金抗通胀的惯性思维,借助趋势化、多元化的商品策略应对高通胀时代。
北京时间13:18,现货黄金现报4013.54美元/盎司。







