


官方周四公布的数据显示,新西兰第三季度同比通胀率回落至3.7%,低于经济学家预估的3.8%,也低于新西兰联储自身3.9%的预测,但仍高于央行1%至3%目标区间的上限。这一结果对市场下周加息的预期影响甚微。
关键指标:同比通胀3.7%,回落幅度不及预期且仍在目标上方
新西兰第三季度同比CPI增速为3.7%,较经济学家预估的3.8%及央行的3.9%均有所下降,但依旧突破了央行1%至3%的目标上限。季度CPI环比涨幅为0.7%,低于预计的0.8%。
通胀降温的速度慢于预期,且仍处于目标范围之外,因此新西兰联储依然有理由保持偏紧的政策立场。汽油是推升通胀的首要因素,尽管较第二季度已有回落;住房建造成本也有所抬升。
市场押注:下周加息概率达98%,2月底前累计升息50个基点
数据公布后,纽元先是小幅走低,随后转为走高。市场依然将新西兰联储下周货币政策评估中加息的概率定在98%,并已完全计入至2月底累计收紧50个基点的预期。新西兰联储今年已两度上调官方现金利率,目前为2.75%。
通胀数据的小幅不及预期不足以改变政策走向,市场仍认为下周升息几乎成定局。
核心通胀居高不下:决策层仍需保持警惕
西太平洋银行新西兰高级经济学家萨蒂什·兰乔德表示,尽管整体数据低于新西兰联储的预测,但核心通胀的强势表现将促使政策制定者慎重权衡。
他认为,下周加息目前看来是阻力最小的选择,市场定价与经济学家的判断正逐步趋于一致。
关键在于,虽然整体通胀低于预期,但核心通胀的韧性意味着决策者仍有充分理由维持紧缩立场。下周加息已成为市场共识,通胀数据的小幅低于预期并未撼动这一判断。
油价成关键变量:中东局势推升燃料、化肥与运费成本
经济学家预计,第四季度通胀将因燃料价格再度上涨而重新抬头。ASB预测年末通胀率将升至4.5%,并认为其对2027年通胀路径的预判明显强于新西兰联储9月份的预估。中东局势扰乱了能源供应与航运,加剧了全球滞胀风险,使燃料、化肥及运输成本持续攀升。
油价是新西兰通胀走势的关键变量。汽油目前仍是通胀的最大推手,若国际原油价格继续走高,将直接传导至预期中的第四季度通胀反弹,使紧缩周期有可能被进一步拉长。
政治背景:通胀议题成为11月7日大选焦点
本次数据是新西兰联储决议前发布的最后一份重要经济指标。在11月7日竞争激烈的大选即将来临之际,物价走势正日益成为选战的核心议题。
通胀数据不仅牵动货币政策,也可能左右选举结果。如果通胀长期运行在目标区间上方,执政党或将承受压力,在野党则可能借此争取选民支持。
总结
新西兰第三季度同比通胀回落至3.7%,低于经济学家预估的3.8%和新西兰联储3.9%的预测,但仍高于1%至3%的目标区间。季度CPI环比上涨0.7%,低于预期的0.8%。汽油仍是通胀的最大贡献因素,住房建造成本同步走高。市场依然押注下周加息概率达98%,并已完全计入至2月底累计50个基点的紧缩。核心通胀的坚挺使决策层仍需警惕,下周加息被视为阻力最小的路径。油价是关键变量,中东局势推高燃料、化肥和运输成本,ASB预计年末通胀将达4.5%。本次数据是新西兰联储决策前的最后一份主要经济指标,而通胀也正成为11月7日大选的核心议题。纽元后续的支撑将更多取决于下周新西兰联储指引的鹰派程度,而非今日数据本身。
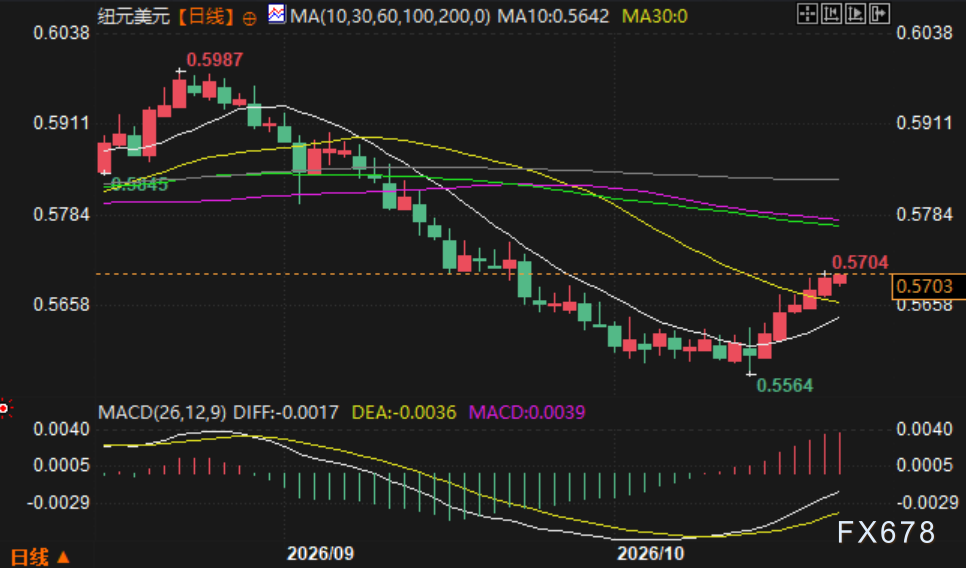
(纽元兑美元日线图,来源:易汇通)
北京时间7:45,纽元兑美元报0.5702/03。







