


哪些因素制约了金价走出单边行情?
通胀这一宏观主线,正从两个相反方向牵制金价。从理论上看,持续的高通胀会提升黄金作为保值资产的需求;但如果通胀回落缓慢,迫使各国央行维持偏紧的政策立场,实际利率与名义利率随之上行,又会在边际上削弱黄金的吸引力。
这组多空因素的博弈正变得愈发关键。美国、英国最新公布的通胀数据叠加油价走高,令市场再度担忧利率维持在限制性水平的时间可能远超此前预期,债券收益率随之同步波动。美国10年期国债收益率仍在5%上方,尽管近几个交易日有所回落,但当前的高位水平依然对金价形成明显压制。
这也解释了为何即便通胀、货币贬值等长期逻辑依然成立,金价的反弹仍难以持续。黄金本身不产生利息收益,当国债能够为投资者带来可观回报时,持有黄金的机会成本便不容忽视。
央行购金为长期底部提供支撑
不过,市场中还存在一类对短期收益率波动不敏感的需求。各国央行持续增持黄金,其中中国人民银行的持续买入,为金价提供了重要的结构性支撑。临近年末,官方购金需求并未显露降温迹象。
央行持续增持的行为,有望改变本轮调整的市场逻辑。若投资者预计官方购金力度将维持高位,便更倾向于借助ETF、现货及期货市场逢低布局。换言之,即便短期宏观环境偏空,央行购金也有望为金价构筑一层底部缓冲。
金价仍需验证空方力量是否已经衰竭
但从当前技术面看,整体信号依旧偏空。上周金价延续回调走势,过去八周中仅有两周收涨。
从动能角度看,目前并不适合预判底部已经形成。不过,4075-4100美元/盎司这一关键支撑区间反复获得守护,也让市场开始推测金价或已接近底部区域。
该支撑区域正是8月初一轮上涨行情的起点。但此次反弹尚未改变整体技术形态,行情仍存在一条连接近期高点的下降趋势线。金价若能有效突破该趋势线,才意味着下行动能开始减弱;仅凭这一点,尚不足以确认可持续的底部。
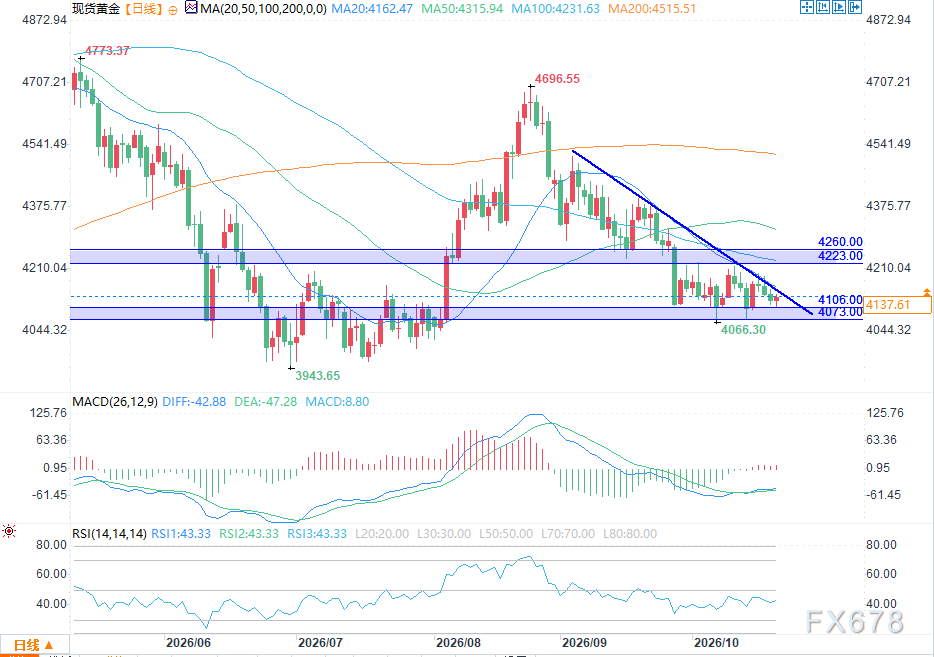
(现货黄金日线图 来源:易汇通)
金价还需重新站上4223-4260美元/盎司的阻力区间。若能有效突破这一阻力带,将是更有力的信号,表明本轮调整或已进入尾声,多方有望重新夺回行情主导权。
黄金展望:短期下行风险犹存,长期基本面偏多
在上述突破信号出现之前,仍需保持谨慎,不能排除金价继续走低的可能。若油价维持高位、美债收益率再度走高,金价走弱仍是现实情景之一。
尽管短期承压,黄金的长期基本面依然向好。央行购金需求、对货币贬值的担忧,以及黄金资产的多元化配置价值,不会因本轮价格回调而消失。







