


最终价格上限政策正式落地,而这些预测事后证明完全偏离实际。究其实质,它们与其说是预测,不如说是行业借助制造恐慌来推动游说的手段。
今年那些唱衰式的油价预测,宣称油价将攀升至150甚至200美元/桶,路数几乎一模一样。这类观点的根源在于一种排斥心理:不愿看到任何介入石油市场的举措,因为这类干预会压缩既得利益群体的利润空间。对伊朗石油禁运的本能反对,也属于这一范畴。需要指出的是,伊朗石油禁运刚实施几周,就有大量能源分析师断言政策“从一开始就注定失败”,然而几周的时间显然不足以得出定论。
归根到底,与2022年如出一辙:这些极端油价预测,以及对封锁政策的反对,表象背后另有所图。它们不过是披着行业分析外衣的游说话术。
我此前已陆续撰写过多篇关于石油市场、澄清相关传言的文章,本文可视为其更新版本。正式展开之前,有三点需要说明:
第一,我并非无视油价大幅上涨的风险。我认为油价不会重回布伦特原油125美元/桶的水平,这是保罗·克鲁格曼在3月文章中提出的油价高点,我在前几天的文章里也已完整展开过相关分析。但我也清楚,自己的判断有可能出错,因此这些“辟谣”文章,本质上是梳理当前各方的争论,同时检验我自身观点是否站得住脚。
第二,鼓吹油价末日论的人,说法总在不断变化。2026年初,他们声称现货布伦特原油(即即期布伦特)才是真实油价,近月期货价格则是被人为操纵的结果。可即期布伦特价格暴跌之后,他们的注意力又转向了成品油。
在这些人看来,危机始终存在;但事实是,他们一直在混淆视听、刻意遮掩。评判标准反复更改,这本身就是问题所在。当然,这并不意味着我的观点一定正确,我只希望从长期看,严谨、连贯的分析逻辑能够带来一些参考价值。
第三,当前市场焦虑情绪居高不下,一部分原因在于原油应急储备已大幅消耗。我在之前的文章中解释过,库存下降并不会改变我对布伦特原油125美元/桶峰值的判断,本文就不再重复论证。
以下是本轮需要澄清的几个油价误区:
误区1:即期布伦特原油才是真实油价
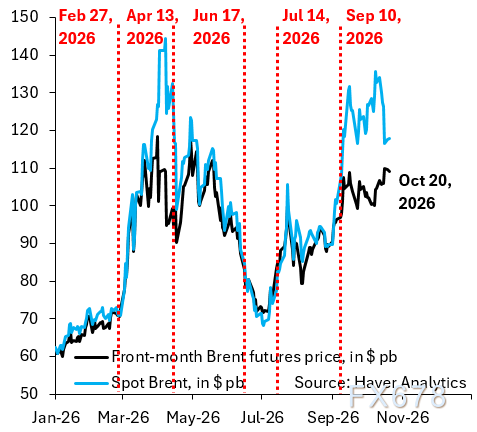
这种说法近期再度冒头,有人认为流动性更强、交易更为广泛的近月期货价格,只是一种“主观情绪”。
这一论调之所以死灰复燃,正如上图所示,是因为近几周即期布伦特价格明显高于近月期货价格。
然而,就在这一观点再度流行之后,即期布伦特油价迅速下挫,回落至接近近月期货的水平,这与4月出现过的情形如出一辙。
可以说,这一误区已经不攻自破。只是遗憾的是,此类说法当初竟能获得大量关注。
误区2:2027年12月期货价格才是关键指标
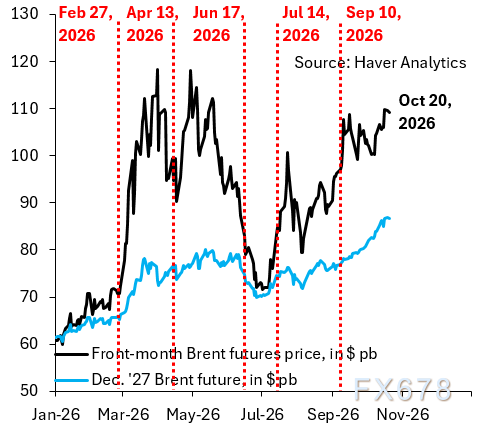
先前声称近月期货只是“情绪产物”的那批人,如今又改口称2027年12月期货才具备参考价值。
这足以说明他们的论证缺乏连贯性,更像是信口推测。即期布伦特的逻辑站不住脚,便转而拿2027年12月期货来说事。
严谨的论证,应当检验2027年12月期货价格能否预判近月期货的走势。从上图可以看到:即便2027年12月期货走势相当平稳,近月期货仍大幅震荡。这一远期合约并不存在任何预测信号。如果近月期货只是“情绪”,那么2027年12月期货同样如此。
误区3:油轮运输量回升是虚假说法
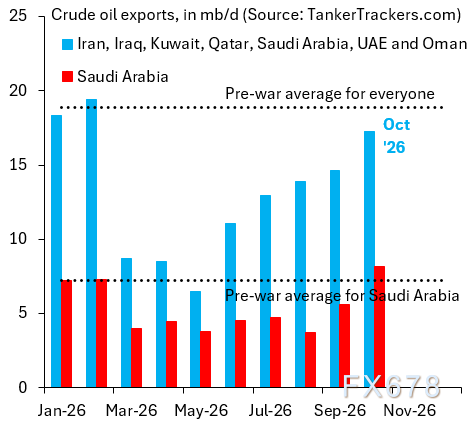
我在上周六的文章中提到,目前市场已形成广泛共识:霍尔木兹海峡的油轮通航量基本恢复到战前水平。
上图来自优质数据平台Tanker Trackers,可作为佐证。图中蓝色曲线代表波斯湾总出口量,较战前低10%;红色曲线为沙特出口量,较战前高出10%。
当前的背景是,在美国封锁之下,伊朗石油出口已降至零。各项可靠数据都表明,石油供应基本回归正常水平。
误区4:高油价说明供应并未恢复正常
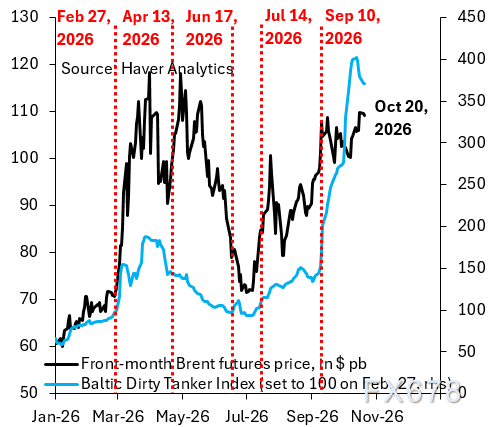
正如我上周六的文章所述,高油价传递的并不是这一信号。上图显示,9月10日沙特东西输油管道遭袭,原油海运成本随之急剧攀升,此后伊朗革命卫队发动的袭击又进一步推高了运费。
美国有能力平息霍尔木兹海峡内伊朗革命卫队的袭扰,从而扭转局面。但美国在中期选举前选择按兵不动,担心战火重燃会进一步推高油价。
这一逻辑其实本末倒置:当下推高油价的,恰恰是美国没有采取军事行动。只要压制伊朗革命卫队炮艇的骚扰,油价便会回落。
这场冲突远未尘埃落定。如果局势再度演变为热战,油价或许还会上涨一段时间。但我们已经看清,诸多传言不攻自破,其中最具代表性的,便是150、200美元这类末日油价预测。
归根结底,我认为伊朗已经失去对霍尔木兹海峡的掌控,其手中的核心筹码已不复存在。而封锁与美国制裁,则是促使伊朗诚意回到谈判桌前的更有效手段。







