


10月21日(周三),现货金从近一周低位4104.85美元/盎司回升,报收4141.10美元/盎司,涨幅0.39%;12月交割的美国黄金期货报4150美元/盎司,上涨0.2%。不过到10月22日(周四)亚市早盘,现货黄金再度走弱,抹去周三的涨幅,在4125美元/盎司附近交易,跌约0.4%。一涨一跌之间,市场在美联储议息前的谨慎情绪体现得十分明显。
盘面反弹:金价在4100美元关口附近获得支撑
从盘面来看,周三金价走势起伏明显。现货金盘中下探至4104.85美元/盎司,为10月15日以来的低点,距离4100美元整数关口只有一步之遥。随后金价企稳回升,收报4141.10美元/盎司,涨幅0.39%。
美国黄金期货同样小幅收涨,12月合约上涨0.2%至4150美元/盎司。连续回调之后,市场在美联储会议前似乎并不愿意一边倒地做空,部分空单选择平仓离场,同时美债收益率的回落也吸引了短线资金入场。
但这波反弹的持续力有限。周四亚市开盘,金价便吐出周三的全部涨幅,显示多头信心依旧脆弱,市场更倾向于等待关键数据与政策会议落地后再行动。因此,4100美元附近成为短线的重要心理关口,4150美元则是近期上方的参考位置。
美债收益率走低:黄金短线的“及时雨”
黄金周三能够自低位回升,主要得益于美国国债收益率的走低。美国10年期国债收益率已连续两个交易日下行,周三下降0.6个基点至5.111%,盘中曾下探至5.081%。30年期国债收益率则下降1.3个基点至5.412%。
上周10年期国债收益率单周下滑14.6个基点,为八个月来最大的单周跌幅。这反映出市场对AI相关企业融资成本上升的担忧,一度削弱了风险偏好,资金转而涌入美债避险,推低了收益率。对黄金而言,名义收益率下滑意味着持有这一无息资产的机会成本减少,其配置吸引力随之提升。
不过,债市内部的利好并不均衡。130亿美元20年期国债拍卖结束后,收益率从盘中低点回升。分析人士认为此次拍卖结果喜忧参半:中标利率为5.469%,高于拍卖前市场预期,但2.73倍的投标倍数又高于平均水平。周四美国财政部还将拍卖260亿美元五年期通胀保值债券,国债供给增加可能再次扰动收益率曲线。
值得留意的是,五年期TIPS盈亏平衡通胀率最新报2.41%,前一交易日收于2.399%,创下五周以来的收盘新高;10年期TIPS盈亏平衡收益率报2.365%,显示市场预计未来十年平均通胀率约为2.4%。通胀预期升温意味着,即便名义收益率短期回落,实际利率仍可能维持在较高水平,这对黄金而言并非可以长期依靠的利好。
美联储议息前夕:加息预期仍是主要压制
真正左右黄金中期走势的仍是美联储。投资者目前正关注10月27日至28日的政策会议,以及下周公布的美国个人消费支出(PCE)报告,希望从中找到利率走向的线索。
Zaner Metals副总裁兼高级贵金属策略师Peter Grant指出,市场目前预计今年将加息一次,幅度为25个基点,但实施时点可能推迟至12月,10月加息的可能性已大幅下降。他认为金价短期内将在区间内震荡,但整体仍偏向下行。据芝商所FedWatch工具显示,市场目前给出的美联储12月加息概率为90%。
几乎所有经济学家都预计,美联储本月将维持利率不变,并在12月加息。尽管通胀持续处于高位,按常规逻辑这本应推动决策者采取更强硬的举措,但决策层仍倾向于保持耐心。债市数据也反映了预期的转变:市场认为美联储在10月28日会议上加息25个基点的概率为14.9%,低于一周前的33.2%,更远低于一个月前的57.6%。与美联储利率预期关联最紧密的两年期美债收益率小幅上升0.2个基点,至4.789%。
由此看来,市场基本已接受“10月按兵不动、12月或加息”的走势预期。对黄金来说,10月不加息带来了短线喘息空间,但90%的12月加息概率仍像一把悬在头顶的利剑,限制了金价反弹的高度。美联储主席沃什大概率也不会就未来政策给出明确指引,市场只能从会议措辞和PCE数据中寻找答案,这种不确定性本身就让黄金多头难以大举进攻。
美元与资金轮动:避险资产之间的“抢椅子游戏”
美元的表现同样值得关注。周三美元指数在近三周低位附近徘徊,最终微跌0.01%至101.69,欧元上涨0.01%至1.1237美元。美元并未明显走强,理论上本应对黄金形成一定支撑,但金价的反弹幅度有限,说明资金并非简单地流入黄金,而是在各类资产之间快速切换。
美国银行财富管理公司高级投资总监Bill Northey指出,当前资本市场的资金轮动非常明显,投资者在风险资产与避险资产之间频繁切换:股市下跌时资金多流入美债,股市走强时资金又从债市撤出。目前10年期美债收益率在5.1%左右,已开始与持续走强的股市争夺资金,固定收益市场乃至美债之外的利差类产品,都能找到有吸引力的替代选项。
与此同时,AI热潮持续吸引资金流入美国,推高了经济增长与通胀预期,为美元提供了长期支撑。加拿大帝国商业银行资本市场外汇策略师Noah Buffam表示,美国经济增长很大程度上依赖整个AI板块的带动,这也使美国通胀长期高于目标水平,其影响远大于其他国家。
周三美股上涨,纳斯达克指数涨逾1%,部分受SpaceX股价大涨约7%提振,该公司季度业绩缓解了市场对AI板块的部分担忧;AI服务器厂商超微半导体也预计季度营收与利润率将超出华尔街预期。风险偏好回升会削弱黄金的避险魅力,而仍具吸引力的美债收益率,也让黄金在避险资产竞争中并不占据绝对优势。丰业银行首席外汇策略师Shaun Osborne表示,目前市场尚无主导主题,这种状况至少会持续到下周FOMC会议之前,市场需要先弄清美联储的思路。缺乏主导主题的局面,正是黄金短线区间震荡的温床。
地缘风险:避险脉冲与通胀传导并存
地缘政治方面,风险点不少。美国财政部21日发布公告,将多个个人及实体列入“特别指定国民清单”,理由是这些主体协助隐匿并运输伊朗大宗商品。制裁对象包括一家在巴拿马和希腊营业的律师事务所、分别位于巴拿马、新加坡和阿联酋的三家船运或船务代理公司,以及9艘悬挂巴拿马、阿联酋旗帜的船只和5名相关人员。美财政部同时发布两项一般许可,相关交易须于美东时间11月20日前完成。此前美国已于8月24日对伊朗发起新一轮制裁,将对伊经济制裁范围扩展至航空、数字资产、黄金、航运和技术等5个领域。
以色列方面,据以色列第12频道报道,数十架以色列战机及空中加油机本周早些时候飞越叙利亚和伊拉克领空,接近伊朗边境后折返。行动发生在19日晚至20日凌晨,编队与航线与此前对伊朗的打击行动相似,以色列事先已知会美国,并将此次行动定性为威慑伊朗、展示军力的演习。目前以色列与伊朗的紧张局势持续升温,距离以色列10月27日议会选举仅剩6天,内塔尼亚胡表示,只有推翻伊朗政权才能彻底消除伊朗对以色列构成的威胁。
美国驻沙特使团也发布安全提醒,称也门胡塞武装持续对沙特展开敌对行动,袭击民用机场及其他关键基础设施,这些行动可能迅速升级并扩散。俄乌方面,俄罗斯表示准备于11月重启俄美乌三方会谈,泽连斯基支持尽快启动新一轮三方会谈,特朗普称俄乌冲突结束从未如此“接近”,但分析认为美国特使的斡旋更多是试探,距离正式谈判仍有一段距离。
这些地缘风险通常会为黄金带来避险溢价,但当前市场定价的核心仍是利率路径。更微妙之处在于,美国与伊朗的对峙加剧了市场对油价推升通胀、进而影响美联储政策的担忧。油价上涨通过通胀预期传导,可能强化而非削弱加息预期,从而对黄金形成间接压制。制裁也涉及黄金行业,或会影响区域贸易流向与市场情绪,但材料中未给出量化的供需冲击数据,因此不宜把地缘因素夸大为趋势性利多,更合理的理解是阶段性的避险脉冲扰动。
后市展望:利率定锚,地缘出脉冲,黄金仍在夹缝中寻找方向
总体而言,黄金并非缺少题材,而是各种题材彼此牵制。美债收益率回落构成短线支点,4100美元附近的收复说明下方存在一定承接力;但12月加息概率高达90%、美联储本月大概率按兵不动却保留12月行动的可能、PCE报告即将公布,又让多头不敢贸然追高。
美元指数在近三周低位徘徊,却未能为黄金带来强势拉升,说明资金更愿意在美债、股市与黄金之间快速切换。地缘风险从伊朗制裁、以伊紧张一直到胡塞武装袭击沙特,随时都可能点燃避险情绪,但油价上涨带来的通胀传导反而可能强化加息预期,使黄金同时面临“避险利多”与“利率利空”交织的复杂局面。
Peter Grant的判断颇具代表性:金价短期内将维持区间震荡,整体走势仍偏向下行。周四亚市早盘,现货黄金回吐周三涨幅,在4125美元/盎司附近交投,已经提前体现了市场对12月加息的顾虑。
接下来,FOMC会议措辞、美国PCE数据、美债收益率能否延续回落、美元指数会否跌破近三周低位、俄乌和谈能否取得突破、中东局势是否出现实质性升级,都将共同决定黄金能否守住4100美元附近支撑并向上试探4150美元,还是在加息预期压制下再度承压。对多头而言,底牌并未用完,只是目前每一张牌都得看美联储的脸色;对空头而言,地缘风险与收益率回落同样不可忽视。
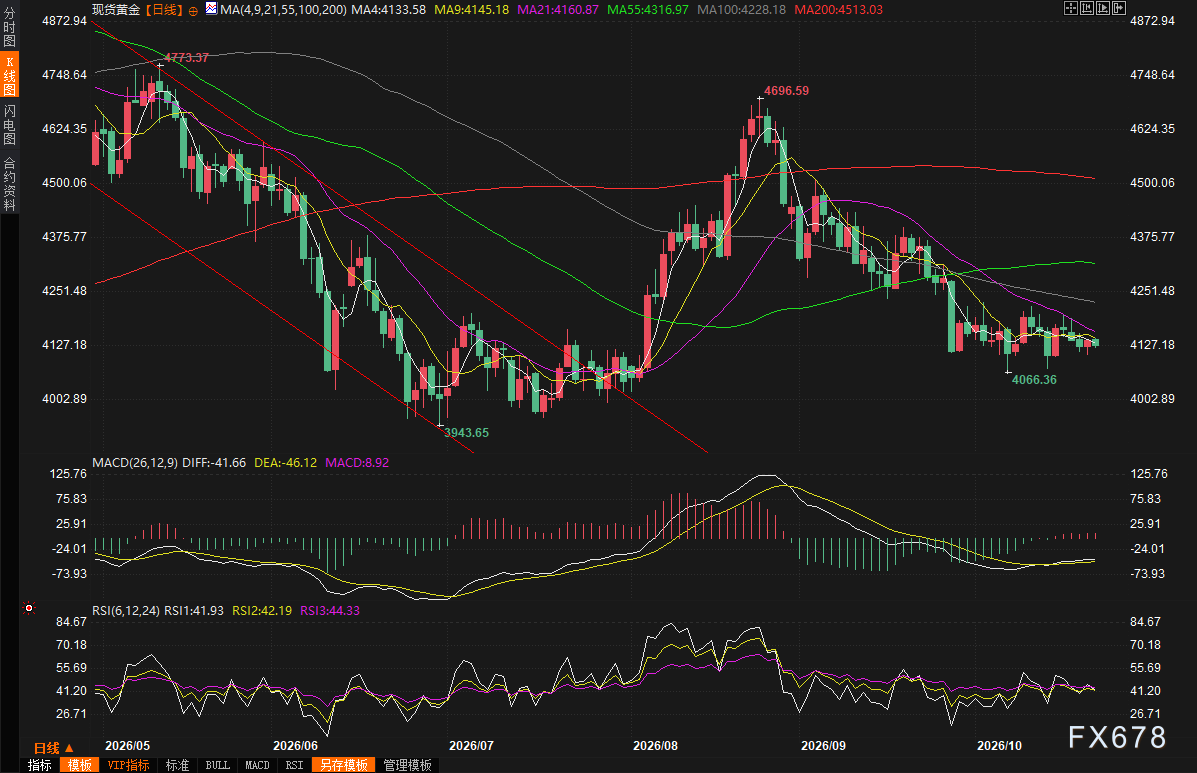
(现货黄金日线图,来源:易汇通)
北京时间07:56,现货黄金现报4125.85美元/盎司。







