


美国9月非农数据疲软,但修订趋势比单月数值更值得关注
最新发布的官方就业数据显示,9月非农新增就业人数仅为2.9万,远低于过去12个月平均每月4.5万的水平;失业率维持在4.2%,劳动参与率为61.8%。平均时薪环比增长0.1%、同比增长3.0%,平均每周工时保持在34.4小时。仅从这些指标来看,新增就业岗位的增长动能已处于相对低位。
然而,真正影响数据解读的是后续的修订。7月非农数据由原来的+2.1万下修至-1万,8月由+16.2万下修至+13.3万,两个月合计减少了6万。根据最新修订数据计算,7月至9月三个月平均新增就业人数约为5.1万,与过去12个月的平均水平基本持平。这表明,尽管2.9万这一单月数值引人注目,但将其单独解读为就业趋势发生重大转变可能并不准确。
此外,针对2026年3月就业水平的初步年度基准修订为-7.9万,其中私人部门减少了17.8万。如此大规模的修订再次表明,非农就业初值属于高频估算值,而非最终的统计结果。
为何9月非农尤其需要区分“市场冲击”与“统计可信度”
一项关于非农初值与最终基准数据差异的研究指出,以平均绝对误差衡量,4月的非农初值历史可靠性最高,11月也相对较高;而1月、9月、3月和5月则通常出现较大修订。可靠性最低的月份,其平均误差接近最可靠月份的两倍。虽然采用三个月移动平均可以部分降低月度噪音,但无法完全消除修订带来的影响。其中,4月、7月和10月的三个月平均数据相对稳定,而1月、5月和9月的误差仍然较高。
这一结论对当前市场尤为重要,因为最新公布的是9月数据。也就是说,2.9万这一初值仍可能对短期资产价格产生冲击,但其对长期就业趋势的解释力仍需后续修订确认。
这种误差并非异常情况。月度非农数据会随着企业补充回报和季节性调整的更新而不断修正,而年度基准则会利用更全面的数据进行校准。因此,第一层信息是数据公布时对政策预期的影响,第二层才是数据在修订后所保留的宏观含义。若将两者混为一谈,容易高估单月数据的重要性。
美元指数的技术结构正反映“高收益率与弱就业”并存的局面
美联储在9月将联邦基金利率上调25个基点至3.75%至4.00%,当时政策声明认为就业增长基本与劳动力供给变化相匹配,同时强调通胀依然偏高。随后公布的9月非农数据以及7、8月的下修数据,又为市场带来了新的信息。因此,10月7日公布的9月会议纪要本质上属于较早的数据截面,不能完全反映当前的就业状况。
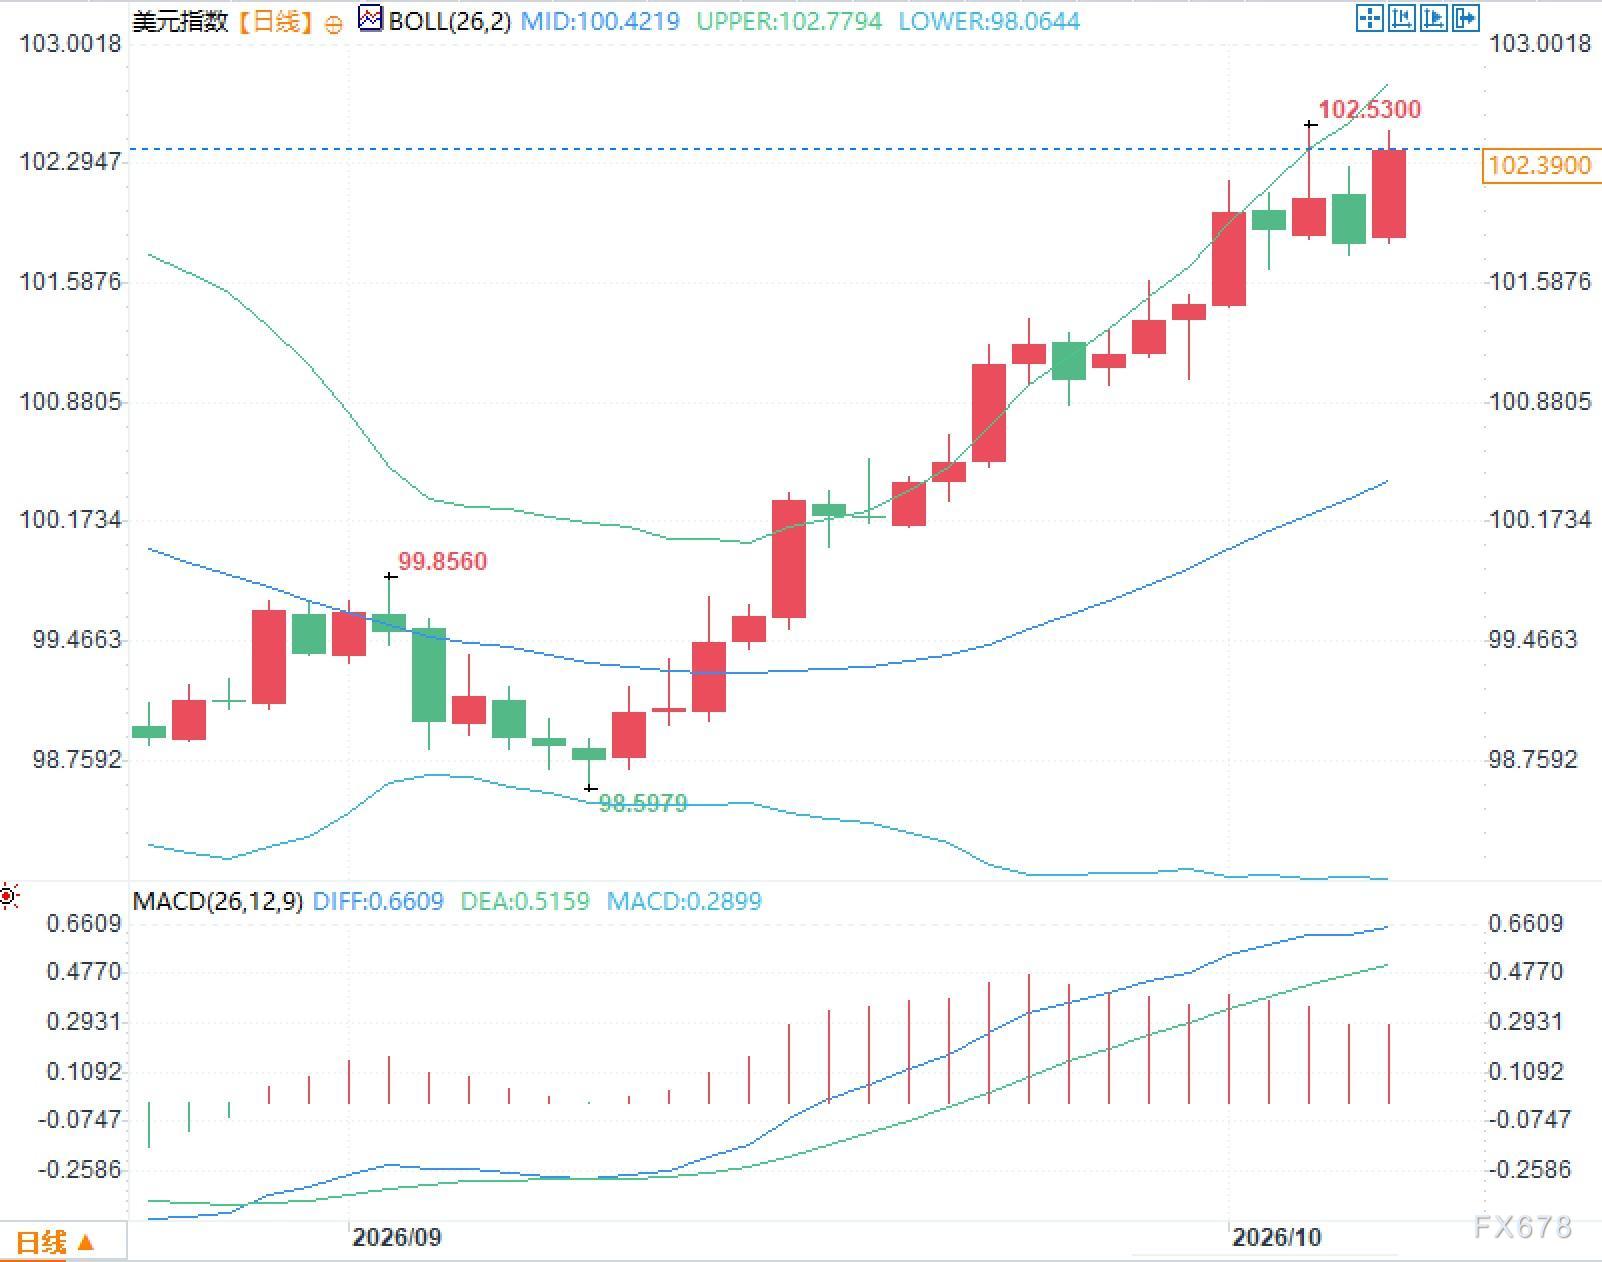
从美元指数的日线图来看,价格目前位于布林带中轨上方并接近上轨,布林带宽度再次扩大;MACD的DIF高于DEA,两条指标线均处于零轴上方,但柱体扩张速度已有边际放缓。这种结构表明,价格趋势、波动率和动量目前仍处于较高水平,但不同指标之间并未完全同步。
常见问题解答
问题一:9月非农新增仅2.9万,为何不能直接认定就业趋势明显恶化?
答:因为根据最新修订数据,7月至9月三个月平均新增就业人数约为5.1万,而且9月历来是非农初值修订误差较大的月份。单月数据可能会引发市场波动,但最终的宏观判断仍需结合后续修订、失业率、工时和薪资等多项指标。
问题二:三个月移动平均是否能有效减少非农数据失真?
答:虽然能降低部分月度随机误差,但无法消除基准修订和季节调整所带来的偏差。研究表明,1月、5月和9月即使采用三个月移动平均,历史误差仍相对较高。







