


依据标普高盛商品指数(S&P GSCI)现货指数的测算,2026年全年均价涨幅有望达到28%,并于第四季度见顶。此轮行情主要由能源价格上涨推动;燃料、电力和运输成本攀升后逐步传导至生产端,推动涨势蔓延至整个大宗商品板块。
此次冲击与新冠疫情及俄乌冲突引发的供应危机有一定相似之处,当时生产、贸易和物流同时受阻,多个市场齐齐承压。不过本轮冲击主要集中在能源领域,不同大宗商品的走向差异很大。
我们的基准判断是:随着中东出口逐步恢复、供给压力减轻,大宗商品整体价格将于2027年逐步回落。至于回落快慢,则取决于实物供应的恢复速度以及地缘政治紧张局势能否缓和。
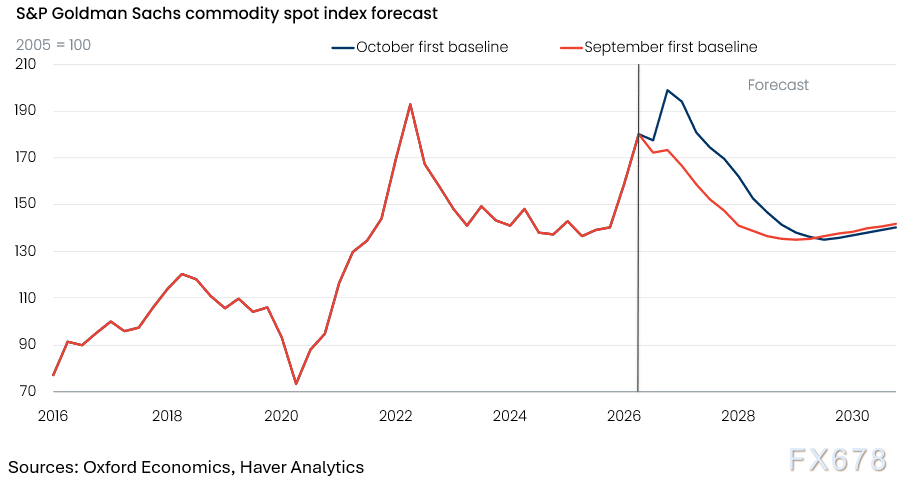
(能源供应紧张,高盛商品指数有望于2026年第四季度冲上历史高位)
油价将在2027年年中前稳居每桶100美元上方
原油依然是本轮大宗商品价格上涨的核心。红海地区的出口基础设施接连遭袭,加上地缘政治风险溢价持续走高,我们目前预计,在2027年第二季度之前,布伦特原油的均价仍将维持在每桶100美元以上。
今年9月,沙特东西输油管道遭遇袭击,暴露出替代出口线路的脆弱性。该管道日输油量约400万桶,是沙特原油绕过霍尔木兹海峡出口的重要通道。目前管道已部分恢复运营,但一旦再度中断,仍将对油价形成有力支撑。
值得留意的是,随着原油出口产能逐步修复,阻碍油价回归常态的因素,正越来越多地转向地缘政治风险溢价,而非实际供应短缺。即便原油供应充裕,区域安全形势的长期不明朗,也可能使油价居高不下。
我们仍然认为,布伦特原油最终将回落至每桶约60美元的长期均衡水平,只是这一调整过程预计推迟至2029年才能完成,此前的预测则为2028年。
冲击并不局限于原油。成品油供应同样紧张,欧洲柴油的炼油价差已接近每桶100美元,运输与生产成本随之进一步上升。燃料价格走高会显著增加采矿、农机作业和货运物流的开支,把能源压力传导至其他大宗商品市场。
冬季供应偏紧,天然气价格走势充满不确定性
与原油相比,液化天然气(LNG)的运输路线较难灵活调整,因此天然气市场对中东供应中断格外敏感。
冲突爆发前,卡塔尔和阿联酋的LNG出口约占全球LNG贸易总量的20%;自今年3月起,这两国的LNG出口实际上被困在霍尔木兹海峡。受此影响,欧洲和亚洲与LNG挂钩的天然气价格较冲突前已上涨约130%,同期布伦特原油的涨幅为45%。
我们预计,2026至2027年冬季天然气价格将维持高位,待全球LNG供应扩张后再逐步回落。不过,后续走势很大程度上取决于天气状况、储气库存水平,以及是否会出现新的供应中断。
目前欧洲天然气库存处于十多年来同期的最低水平。基准情形下,预计到2027年4月1日,储气库存仅相当于库容的17%。如果冬季气温低于预期,市场将承受巨大压力。
若遭遇寒潮,同时美国LNG或挪威管道供气中断,气价可能飙升至每百万英热单位35美元。相反,若冬季气候温和,且全球LNG供应持续增长,冬季价格峰值则可能控制在每百万英热单位21美元左右。
尽管如此,欧洲的应对能力已优于2021至2022年能源危机时期。天然气需求较2021年下降约五分之一,新增的LNG进口设施也提升了供应弹性。
上述两种截然不同的情景表明,天然气价格走势不仅取决于中东出口,也取决于欧洲能否管控冬季用气需求,以及能否获取替代气源。
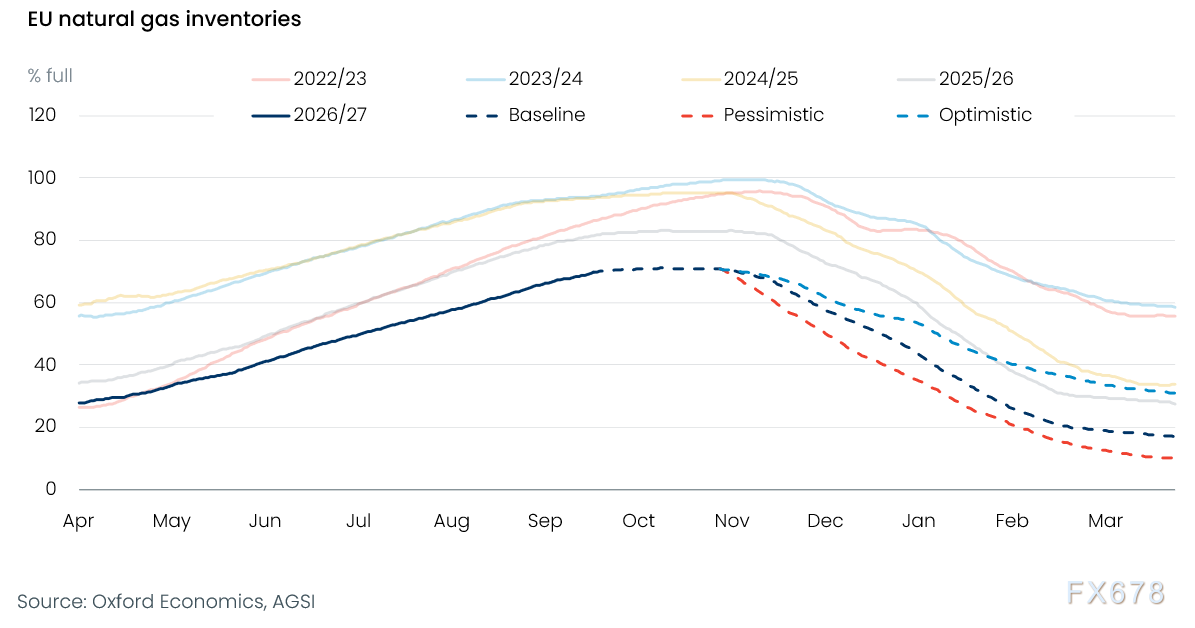
(严冬可能耗尽欧盟的天然气库存)
金价上行,投资需求保持强劲
中东地缘冲突对黄金的提振作用,低于市场此前的预期。油价上涨重新引发通胀担忧,使市场更加预期美国将收紧货币政策,推高美债收益率与美元,在一定程度上抵消了黄金的避险买盘。
即便如此,各国央行购金以及投资者的配置需求,仍为金价提供了有力支撑。我们预计,2026年黄金年均价约为每盎司4515美元,2027年升至4840美元,2028年达到5140美元。
我们判断,美联储的加息次数将少于目前金融市场的预期,这有助于缓解美债收益率与美元的上行压力。同时,新兴市场央行将持续推进外汇储备多元化,进一步支撑黄金需求。
其他贵金属的前景各不相同。白银价格高企,刺激了回收与替代需求,尤其是在光伏领域;矿山供应受限则对铂金构成利好。随着燃油车市场份额逐步萎缩,钯金则面临结构性需求走弱的压力。
铜、铝短期回落,之后重新走强
随着供应中断缓解、贸易扭曲逐步消除,预计铜和铝价格将在2027年初出现回调,但价格水平仍将维持在历史高位附近。
铝方面,海湾地区的生产和出口正在恢复,中国与印尼的新增产能也在弥补此前的供应缺口。不过,中国产能已接近有效上限,进一步扩产空间十分有限。
铜市场的情况则有所不同。尽管矿山产量偏弱,但精炼产能提升叠加再生铜供应增加,全球精炼铜市场整体处于过剩状态。美国贸易政策的不确定性,则造成了区域供应分布的失衡。
受进口关税预期影响,全球约80%的交易所铜库存集中在美国。若关税政策进一步明朗,企业在美国囤货的动机将减弱,其他地区的供应紧张局面有望缓解,铜价也将随之承压。
厘清全球供需基本面与区域贸易扭曲之间的差异,对研判短期行情至关重要。
从中长期看,结构性需求将提供支撑。电网投资、电气化进程和数据中心建设将拉动铜的消费;铝则将受益于交通运输、航空航天及电力基础设施投资的增长。
此外,铝产能扩张受到限制,铜矿增产也持续面临瓶颈,这些需求驱动因素有望推动铜、铝价格在2027年下半年再度走强。
谷物库存可缓冲地缘与气候风险
农产品市场的风险格局有所不同。能源与化肥成本上涨、黑海航运受阻以及恶劣天气,都可能推高粮价,但当前库存相对充足,足以对冲上述冲击。
前期丰收积累了充裕的库存,能够消化一定程度的供应扰动,因此我们预计2027年谷物价格整体将保持平稳。
黑海港口与航线持续遭受袭击,既扰乱了出口,也推高了运费。同时,强厄尔尼诺现象可能威胁亚洲水稻生产以及澳大利亚小麦产量。
不过,随着海湾地区化肥出口恢复,以及中国放宽部分出口限制,化肥价格已有所回落,农业生产资料的成本压力随之减轻。
供给恢复节奏决定价格回调速度
大宗商品整体价格周期已接近顶部,但各市场的调整路径差异明显。
油气价格将随受损供给的修复而回落;基本金属将先经历一轮短期调整,随后结构性需求与供给约束再度形成利好;金价预计将持续上行;而充裕的库存则会限制谷物的涨幅空间。
核心不确定性在于供给恢复常态的速度。若中东出口更快恢复,能源价格将随之下跌,带动各类大宗商品的运输与生产成本回落;反之,若区域基础设施再度遭袭,价格可能长期处于高位,回调进程也将随之推迟。
对于布局大宗商品业务的企业而言,把握这种分化特征至关重要。核心挑战不仅在于预判价格何时见顶,更在于厘清哪些压力是暂时的、哪些将长期持续,以及不同供给情景将如何改变市场前景。







