


欧洲央行行长拉加德最新表态指出,能源价格波动推高欧元区通胀,但尚未形成薪资与物价联动的螺旋式上升。欧央行坚持“中间派”货币政策立场,试图在控通胀与稳增长之间取得平衡。
反观美国,经济韧性显著优于欧元区。若明日公布的PCE数据优于预期,再叠加美伊局势缓和、AI技术提升生产效率等多重因素,通胀拐点或将逐步显现。市场对通胀的担忧或已见顶,美元指数的定价逻辑也可能随之调整。
今日拉加德在欧洲议会发言中表示,受伊朗冲突影响,能源价格持续上行,进一步推高欧元区通胀预期。
欧央行在9月的最新预测中,将2027年和2028年通胀预期分别上调至2.5%和2.1%。但拉加德强调,目前尚未出现能源价格上涨传导至薪资的迹象,此次能源冲击属于一次性供给扰动,并未形成“能源→薪资→物价”的恶性循环。
在货币政策层面,欧央行选择维持“中间路线”,在控制通胀的同时避免对经济增长造成过大冲击。
拉加德指出,欧元区长期利率上升幅度超过模型预测,这将抑制经济增长,并削弱能源价格向终端消费价格的传导效率。
她同时提到,人工智能在长期具备提升企业效率、降低成本的潜力,有望缓解通胀压力,但短期内对通胀和经济增长的影响仍存在不确定性。
欧美通胀与经济韧性对比
尽管欧美同步处于加息周期,但能源冲击对两者的冲击程度存在显著差异。
欧元区对外部能源依赖程度高,地缘冲突引发的油价上涨直接冲击居民消费和制造业成本,属于典型的供给侧冲击。其经济基础薄弱,加息的负面影响被放大。
拉加德的乐观判断主要基于两个因素:能源价格上涨尚未传导至薪资;长期利率上升自动抑制通胀传导。
即便这两个假设成立,欧元区也只能避免陷入滞胀局面,难以实现强劲增长。
相较而言,美国能源自给度较高,能源价格对整体CPI和核心PCE的影响远小于欧元区。
美国本轮加息的背景是内需强劲、劳动力市场稳健,叠加AI投资带来的供给提升,使得经济在高利率环境下仍具韧性。这构成了欧美经济的最大差异:欧元区受能源拖累增长,而美国在加息与能源扰动下仍维持韧性。
从通胀传导路径看,欧元区需警惕能源价格上涨后对服务业薪资的滞后影响;
美国薪资增长主要源自劳动力市场紧平衡,能源对薪资的间接影响有限。
换言之,欧元区通胀上行主要由外部能源输入驱动,而美国通胀更多由内生需求与服务价格主导。
一旦能源压力缓解,美国通胀回落的阻力将明显小于欧元区。
明日PCE数据:通胀拐点的关键信号,直接影响美元指数
明日公布的美国PCE物价指数将成为市场关注焦点,作为美联储最关注的通胀指标,其表现将直接影响短期美元指数走向。
若PCE数据好于预期(核心PCE继续回落):在美伊局势缓和、油价下行,以及AI提升生产效率的假设下,市场将开始交易通胀拐点的到来。
当前市场的通胀担忧可能已触顶,通胀预期回落将压低美债收益率,提前修复降息预期,美元指数短期内面临回落压力。
若PCE高于预期,显示通胀粘性超预期:市场将重新评估美联储“更高利率维持更久”的政策路径,美债收益率反弹,利差扩大,推动美元指数走强。
从更长期视角看,美元指数的核心定价逻辑在于美国与其他经济体(如欧元区、日本)之间的经济表现与货币政策利差。
欧元区的目标是避免陷入滞胀,而美国则有望实现软着陆。
一旦美国通胀拐点确认,美联储政策周期可能率先转向,而欧央行仍需应对能源带来的通胀尾部风险,欧美货币政策周期差异将收窄,压制美元指数的中长期上涨空间。
但需注意潜在风险:若美伊冲突升级、油价再度大幅反弹,全球通胀预期将重燃,美元作为避险资产将再度走强。
拉加德所提的AI红利属于长期变量,短期内难以抵消地缘冲突带来的能源冲击。
总结:
当前欧美通胀的核心矛盾已逐渐明朗:欧元区被动承受外部能源冲击,目标是避免滞胀;美国经济内生韧性更强,存在实现软着陆的可能。
明日PCE将是短期关键验证节点,若数据边际改善,叠加美伊局势缓和的能源利好,市场将逐步确认通胀拐点,此前的通胀恐慌有望见顶。
短期内美元指数将受降息预期影响走弱;但若中东局势反复、油价反弹,通胀叙事将再度反转,美元将获得新的支撑。
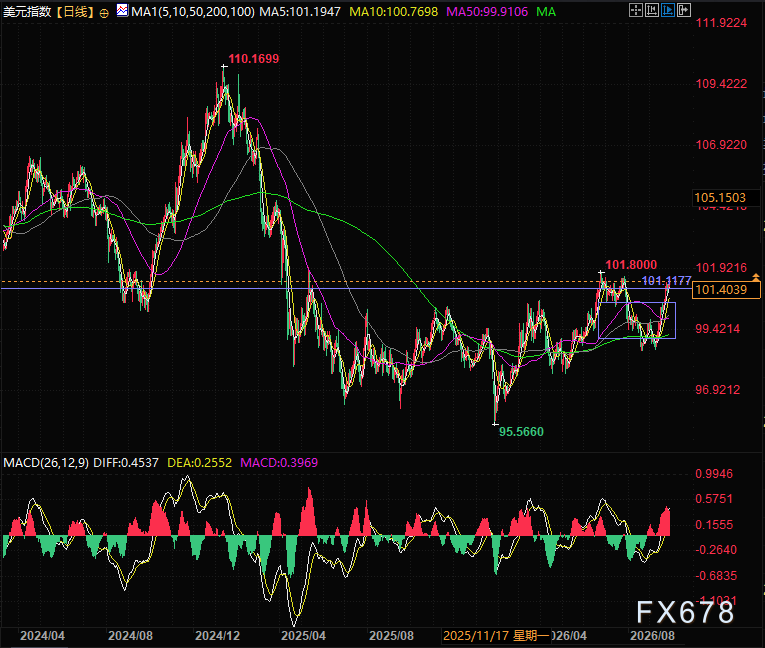
(美元指数日线图,来源:易汇通)
北京时间21:48,美元指数报101.37。







