


当前黄金走势多空交织:短线者因技术面偏弱而倾向看空;长线投资者则仍把黄金视为重要的资产配置工具,用以对冲经济、财政及地缘政治方面的不确定性。尽管短期存在不利因素,但各国央行及ETF的增持数据显示,黄金的长期投资逻辑并未受到破坏。
美国10月消费者物价指数(CPI)公布后,金价周二一度大跌近3%,跌至4000美元附近。数据显示,美国整体通胀环比上涨0.4%,核心通胀环比上涨0.3%,均高于市场预期。此前不久,美联储理事沃勒表态支持12月加息25个基点,同时不排除加息50个基点的可能。员进一步加码押注美联储收紧政策,美债收益率大幅攀升;股市回调后,部分多头美债头寸遭平仓,进一步加剧了美债抛售。两年期美债收益率对美联储政策预期最为敏感,受股市下挫影响,上周一度跌至两个月低点4.44%,随后大幅反弹,在退伍军人节假期前的周二升至4.76%;受假期影响,美国现券国债市场当日休市。
短线技术面仍偏空
尽管金价有所反弹,但技术形态依旧承压。美国中期选举结束后,市场曾出现一轮大规模空头回补;如今,商品顾问基金(CTA)及其他趋势型策略再度释放看空信号。短期、中期和长期移动均线均朝下运行,尚未出现均线交叉或反转迹象。这意味着,除非金价有效站上关键阻力位,程序化机构大概率会在反弹中继续抛售。
金价未能守住4155美元上方,随后回落至4000美元,该位置仍是首要支撑。若有效跌破这一心理关口,金价或将再度走弱,并向10月底低于3900美元的低点靠拢。初步阻力位位于近期高点4150美元及4225美元。200日移动均线也远高于现价,要实现持续反弹,市场动能必须出现实质性改善。
对冲基金、CTA等管理资金已连续数周净卖出贵金属。截至11月3日当周,白银净多头头寸收缩至仅2700份合约,为2024年2月以来的最低水平;黄金净多头头寸降至五个月低点,为10.4万份合约;铂金自2025年5月以来首次与钯金一同转为净空头。
当前的核心矛盾在于:黄金短期价格越来越由趋势型机构主导,而较为稳固的底层买盘,则来自着眼超长期的投资者。
各国央行与ETF投资者支撑长期需求
世界黄金协会(WGC)最新数据显示,黄金底层需求依然坚挺。第三季度,全球各国央行合计购入约321吨黄金,同比增长42%;前九个月总购金量达675吨。中国仍是主要购金国,中国人民银行第三季度增持63吨,10月再增持25.8吨,已连续24个月保持购金。
各国央行持续购金,主要出于战略考量:实现储备多元化、降低对美元的依赖,并对冲地缘政治风险及制裁可能带来的冲击。世界黄金协会的最新调研显示,89%的央行预计未来一年全球官方黄金储备将继续增长,45%的央行计划提升本国黄金储备规模。
ETF投资者同样表现出较强的抗跌能力。第三季度实物黄金ETF资金净流入211吨,规模达310亿美元,创下历史高位。即便金价下行,10月仍录得19吨(约合27亿美元)的资金流入。全球黄金ETF总持仓由此攀升至4275吨,同样处于历史高位,显示机构投资者仍在持续配置黄金,以分散组合风险,应对财政与金融层面的不确定性。
不过,黄金需求并非全面向好:高金价抑制了对价格敏感的买家,第三季度全球金条金币零售需求同比下滑19%,黄金首饰消费同比下降17%。
为何黄金长期投资逻辑依旧成立
多重结构性因素持续支撑黄金的长期前景。政府财政赤字居高不下、主权债务负担加重,市场对财政可持续性的担忧日益加深;与此同时,地缘格局分化,金融资产可能被用作制裁工具,促使各国外汇储备管理机构推进资产多元化配置。
对机构投资者而言,黄金不涉及发行主体及对手的信用风险。在通胀冲击打破股票与政府债券传统负相关避险关系的环境下,黄金有助于实现资产组合的分散化。
上述因素并不能保证金价一定走高,但可以解释:为何即便短期基本面与技术面转弱,战略投资者仍愿意持续增持黄金。
什么因素可能改变短期走势?
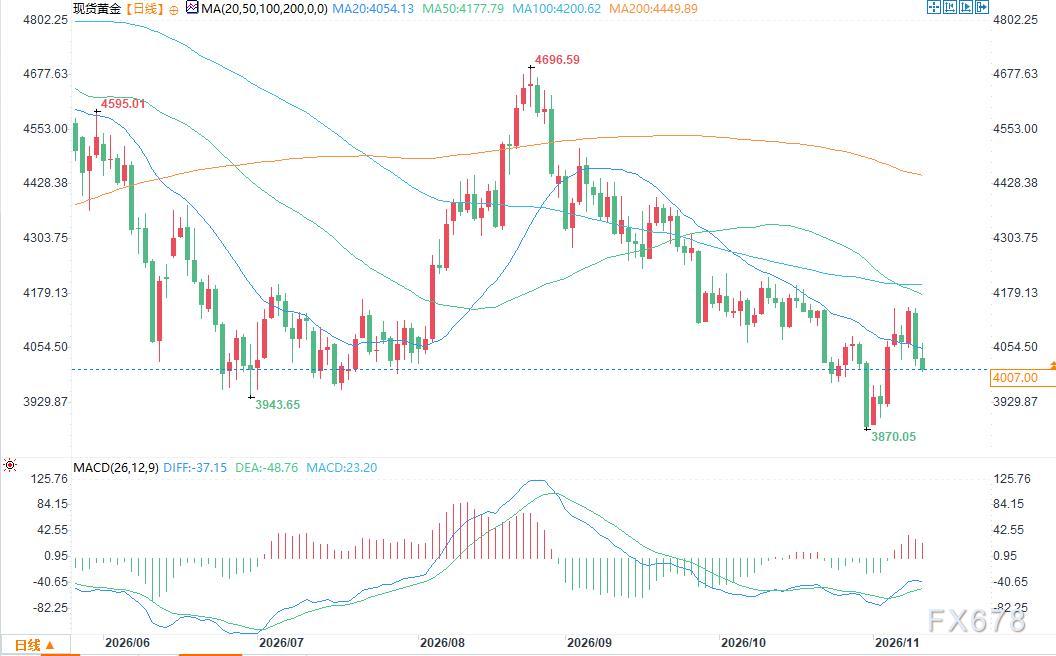
(现货黄金日线图 来源:易汇通)
目前最大的变量仍是美联储。通胀居高不下叠加进一步加息,将维持美债收益率与美元的强势;而CTA持续抛售、ETF资金流入放缓,则会放大金价的下行压力。
但如果近期油价下跌的趋势得以延续,局面则有可能逆转:油价走低将缓解通胀压力,员或会下调对明年6月前三次加息的预期。
时间节点上存在一个关键矛盾:美国11月CPI数据要等到12月10日才会公布,比美联储下一次政策会议晚一天。即便通胀降温,数据也来不及阻止12月加息,但或将促使市场下调对2027年初进一步收紧货币政策的预期。
中东达成和平协议的影响喜忧参半:一方面,能源价格下行将压低通胀、削弱加息预期;另一方面,地缘紧张局势缓和,黄金的部分避险溢价也将随之消退。
总体而言,黄金目前处于矛盾格局之中:短期技术面偏空,长期投资逻辑向好。只要美债收益率维持高位、动能指标仍向下,金价继续下行的可能性就不能排除。不过,各国央行持续购金、ETF资金流入表现出韧性,叠加财政与地缘政治的不确定性,金价每一轮下跌都可能吸引战略投资者逢低布局。
关键问题在于:在利率预期出现转向、带动一轮持续反弹行情之前,这些长线投资者能否消化程序化机构带来的卖盘压力。







