


我们的基准预测暂未包含12月加息50个基点的情形。不过,我们正在调整预测,将12月和1月各加息25个基点纳入其中,同时存在3月再度加息的一定可能。若美联储副主席约翰·威廉姆斯与美联储理事菲利普·杰斐逊即将发表的讲话进一步印证沃勒的信号,可能就足以促使我们把12月的预测上调为加息50个基点。
即便如此,我们仍将美联储当前的收紧举措视为一次政策“重新校准”,其目的在于防止金融条件出现意外宽松,从而让原本可能属于暂时性的冲击向其他领域扩散。这并不意味着新一轮加息周期的开启。
通胀数据中的突出信号
9月读数已经偏高、令人担忧,10月通胀再度超出美联储的预期。剔除波动较大的食品和能源项目后,核心CPI环比上涨0.33%,而且强势表现较为广泛地见于多个品类。
这股强劲势头中,一部分仍源于能源、芯片、关税以及航运等投入成本上升,正逐步传导至终端消费品价格。
全球原油价格走高,加之炼油利润增长,显著推高了汽油、柴油和航空燃油等成品油的成本。我们估算,这些额外成本还通过零售商品各类别以及运输相关服务的涨价而间接传导。综合来看,这一渠道今年可能让核心通胀同比增速增加约50至60个基点。
与伊朗有关的航运受阻可能进一步加重这些压力。多家企业财报显示,运费与柴油成本攀升、运输延误,使得部分零售商在假日购物季到来之前的库存低于正常水平。
不过,这一调整的大部分或许已经过去。若能源价格基本沿着当前的期货曲线运行,我们估计预期中约70%至80%的传导效应已经显现。
然而,10月CPI报告所反映的问题远不止能源。
那些原本受这类成本压力影响较小的领域,包括住房、休闲娱乐及其他非运输类服务,同样保持坚挺。这些类别与国内劳动力市场状况、工资水平及基础通胀的关联通常更为紧密,因此它们在10月的走强尤其值得警惕。
截至目前,劳动力市场的基本面依然相对平稳。工资成本压力并未像2021年或2022年那样再度加速。能源、运费、关税和芯片成本的上涨可能只会暂时抬高价格水平和同比通胀率。真正令人担忧的情形是,这些初始价格涨幅继续传导至工资、服务价格、通胀预期以及更广泛的定价行为之中。
目前我们尚未看到这种情况正在发生的充分证据。
未来几份通胀报告或仍将令人不安
即便部分初始供给压力开始缓解,未来几份CPI报告可能依然偏强,原因在于此前的成本上涨仍在持续向零售价格传导。
假日促销折扣是我们重点跟踪的环节之一。零售商通常会在假日购物季大力打折以刺激销量。但今年,与伊朗有关的航运中断在柴油价格已经上涨的基础上,进一步推高了运费,同时部分品类的库存也受到限制。因此,零售商打折的意愿或能力可能弱于往年。
假日折扣本身具有明显的季节性,即便基础投入成本不再上涨,折扣力度低于往年也可能在机械意义上推高经季节调整后的商品通胀。不过,等到1月和2月假日低价回落后,这一影响通常会反向显现。
这意味着,即便油价和部分初始成本压力已经回落,未来几个月的通胀数据仍可能保持坚挺。
对美联储政策的启示:聚焦金融条件
10月通胀报告强化了美联储进一步收紧政策的理由,但我们仍认为,当前这一轮更像是政策“重新校准”,而非又一个漫长加息周期的开端。根据CPI数据推算,10月核心PCE环比上涨约0.36%,同比升至约3.3%。这一水平令人不安,但仍远低于2022年的通胀率。
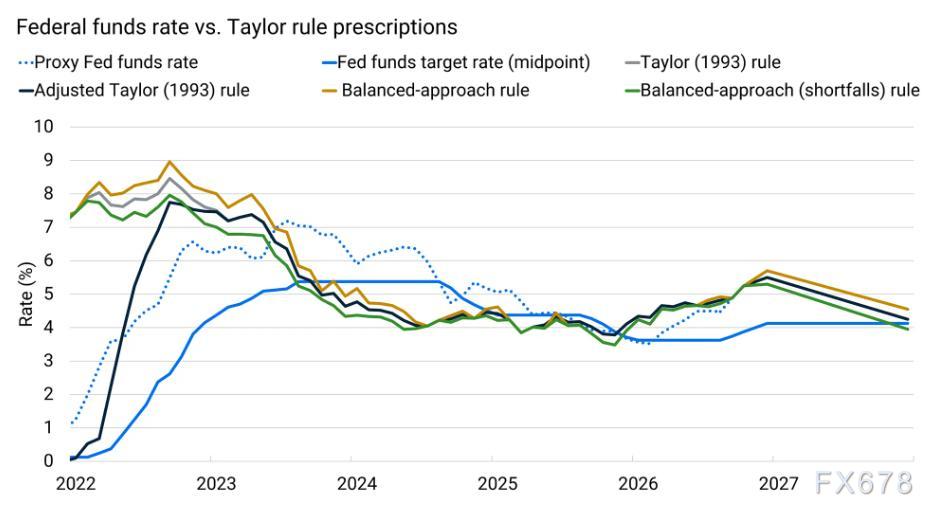
政策起点也大不相同。当前3.75%至4.0%的联邦基金利率区间,大约比我们估算的泰勒规则利率低100个基点,而2022年初这一差距约为800个基点。在通胀连续数月走强的背景下,美联储很可能希望缩小这一差距,尤其要防范一次可能只是暂时性的通胀冲击演变得更加持久的风险。
图1:2026年美联储政策利率与泰勒规则建议值之间的差距,小于2022年
资料来源:美联储货币政策报告(2026年7月)、旧金山联储
所需的额外紧缩力度取决于金融条件。整个收益率曲线上行的利率,加上近期信贷与股票市场的走弱,已在一定程度上替代美联储完成了部分收紧工作。旧金山联储的代理基金利率纳入了更广泛的金融条件,表明政策的实际立场比仅看联邦基金利率所显示的更接近泰勒规则的建议值。
因此,美联储需要维持限制性的金融条件,但未必要大幅提高政策利率才能达成目的。如果股市上涨、信用利差收窄、长期收益率回落,而通胀仍然坚挺,美联储很可能需要加息更多。若金融条件自行进一步收紧,市场便可以承担更多的收紧作用。
这一框架将我们对后续加息的预期与明年通胀大幅回落的预测统一起来。美联储之所以现在选择收紧,正是为了确保一次暂时性的通胀冲击依然保持暂时性。
随着缓冲减弱,需求有望降温
尽管今年遭遇供给冲击,美国国内最终需求仍出人意料地保持韧性。与人工智能相关的资本开支支撑了投资,不过其较高的进口占比限制了对美国实际GDP增长的拉动作用。消费同样保持稳健,减税和财富增值帮助家庭缓冲了能源涨价的冲击,也为企业把更高成本转嫁给消费者提供了更大空间。
这些支撑因素或将逐步消退。股市表现已经停滞,《美丽大法案》中的追溯性减税更多是一次性刺激,而更高的利率和更紧的信贷条件将日益拖累经济活动。实际上,今年的供给冲击落在一个需求韧性足以消化它的经济体上,但未来几个季度,这一背景可能不再那么有利。
结论
我们的基准情形仍然是:随着能源冲击消退、金融条件保持限制性、需求逐步降温,美国通胀将在2027年明显回落。近期油价下跌进一步支撑了这一判断。美联储面临的挑战在于,在这些抑制通胀的力量充分发挥作用之前,阻止当前这场以供给为主导的通胀冲击蔓延到工资、服务价格和通胀预期之中。
就目前而言,这为美联储进一步收紧提供了支撑。但我们仍将其视为一次政策“重新校准”,而非又一轮漫长加息周期的开端。如果通胀保持坚挺而金融条件出现放松,美联储很可能需要做得更多;如果股市和信贷进一步走弱、长期借贷成本居高不下,市场则可以承担更多的紧缩作用。







