


另一方面,日本央行下一次加息的时间仍存在较大变数,这一因素持续拖累日元表现;加之美元小幅走强,为美元兑日元提供了底部支撑。美国10月ISM制造业PMI升至55.5,已连续十个月位于扩张区间,进一步强化了市场对美联储加息的预期,CME FedWatch数据显示,12月加息概率维持在70%上方,对美元形成利好。
美伊外交谈判有望达成协议,压制了美元的上行空间;但谈判尚未取得实质进展,地缘风险溢价依然存在,对美元资产形成支撑。市场正在观望美国中期选举结果,选举引发的波动或将传导至美日汇率。短期内需重点关注JOLTS职位空缺数据及美国服务业PMI,本周五的非农就业报告则是本周核心宏观事件,薪资与就业数据将直接调整美联储加息预期,进而带动美日利差预期的变化。
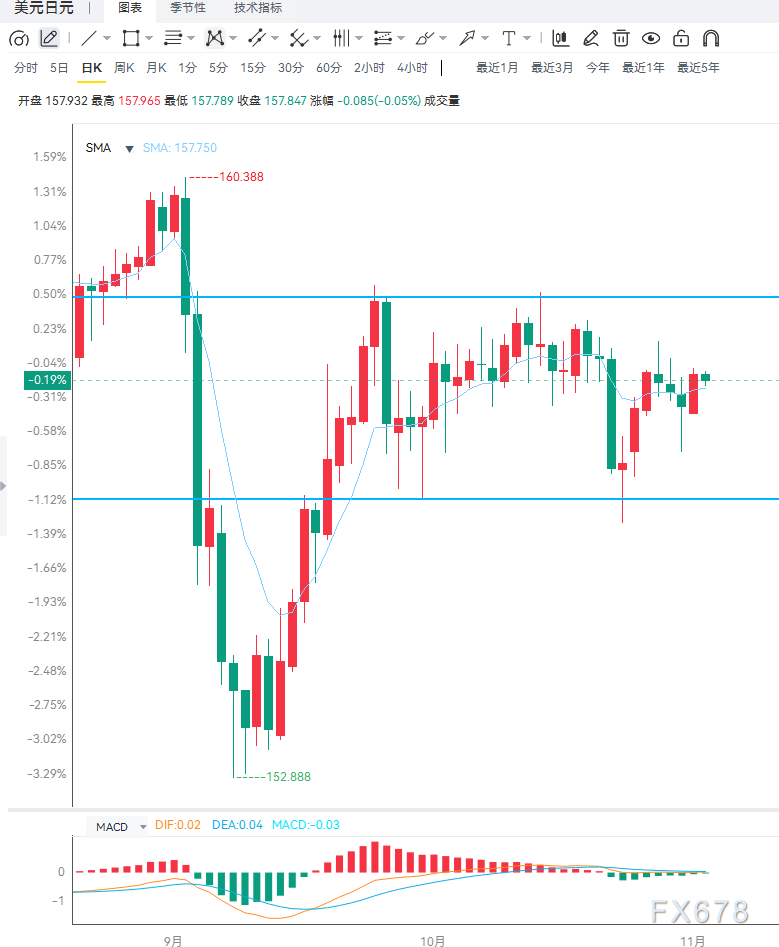
日线级别来看,美元兑日元整体仍处于上行趋势中的震荡休整格局,价格稳守日线中轨上方,中长期均线保持多头排列,未被破坏,RSI指标位于中性区间,多头的大结构依然存在,但临近158.60的压力位,叠加日本干预风险,上行节奏有所放缓,短期进入震荡消化阶段。日线震荡区间锁定在156.35–158.60之间,只有有效站稳158.60,才能打开新一轮上涨空间;若有效跌破156.35,则日线级别的回调行情得到确认,下行空间将进一步打开。 4小时图上,价格小幅运行于100周期均线上方,短线偏向温和多头,但近期处于区间震荡之中,尚未出现明确的突破信号。多头需要持续站稳158.60,才能确认新一轮上涨正式展开。下方第一支撑位于157.00,区间核心支撑位于156.35;一旦该位置被有效跌破,短线格局将转向偏空,进一步的下行目标看向155.60附近。
编辑总结
当前美元兑日元的核心矛盾在于:美日利差带来的多头支撑,与日本口头干预形成的上行风险约束相互角力。基本面方面,美国经济韧性支撑美联储加息预期,对美日汇率有利;但日方的干预警告随时可能引发快速回撤,属于典型的高风险多头行情。短期走势将主要受美国大选及就业数据驱动,在156.35–158.60区间被有效突破之前,宜以区间震荡思路应对,重点跟踪非农薪资数据以及日本当局的最新表态。







