


除选举之外,市场还将聚焦即将公布的美国就业系列数据。就业报告能够反映劳动力市场的真实状况,并进一步左右市场对美联储后续货币政策的预判。美联储10月会议决定维持利率不变,目前CME工具显示12月加息概率约为73%。另据市场消息,美方对伊朗格什姆岛实施了有限度的隐秘打击,引发一定避险资金流入,为美元提供支撑;不过美联储主席沃什此前释放偏耐心的政策信号,即便通胀改善陷入停滞,也未流露强硬收紧的态度。加之市场对AI领域投资放缓存有担忧,美债短端收益率随之走低,又对美元构成压制。
布朗兄弟哈里曼机构指出,上周美元与美债短端收益率同步回落。一方面源于美联储的耐心表态,另一方面市场质疑AI投资降温是否会拖累美国经济增长前景,进而削弱了加息定价,使美元承压。机构策略师特别提醒关注本周五公布的10月非农报告:市场预计新增非农就业6.5万人,高于9月的2.9万人,显示劳动力需求逐步趋稳;失业率预计保持在4.2%,仍高于美联储对2026年4.1%的预测。薪资方面,市场预计小时工资环比增长0.3%,同比放缓至2.9%,薪资压力出现边际缓解的迹象。当前贸易问题并非主导因素,避险情绪、就业数据与美联储预期共同左右美元走势。
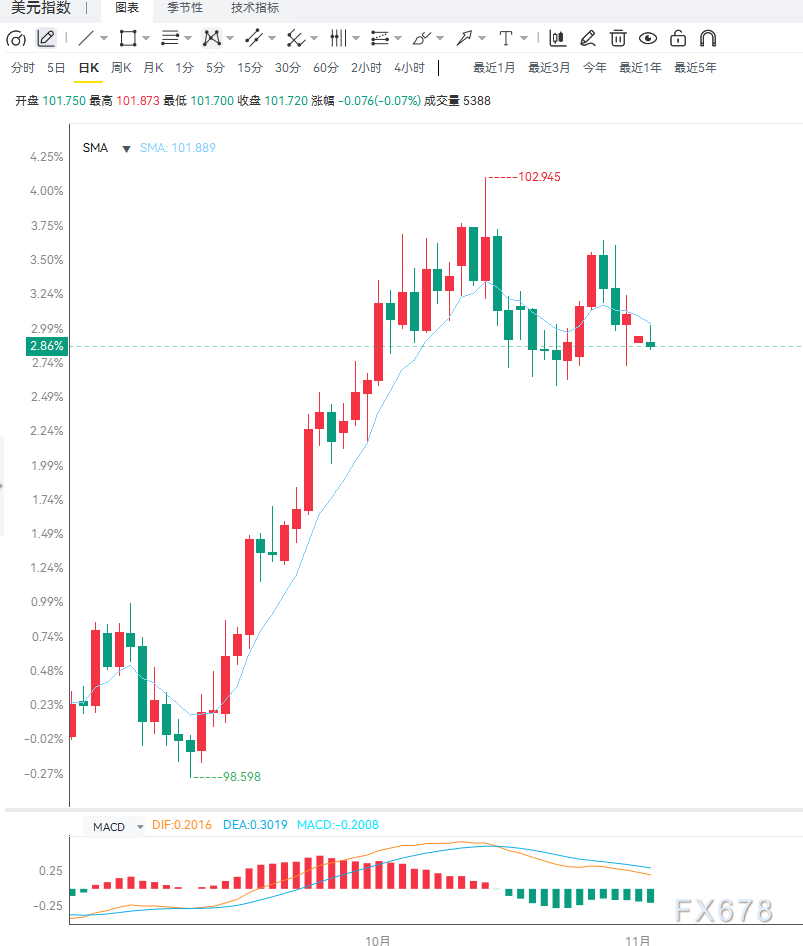
日线级别上,美元指数整体处于高位震荡整理格局,价格围绕中期均线反复拉锯,上涨动能明显减弱。RSI指标回落至中性区间,既未进入超买,也未陷入超卖,大级别多头结构尚未被彻底破坏,但向上推进的动力仍然不足。日线震荡区间集中在101.20至102.40之间:若能站稳102.40,才有望重新开启上行趋势;一旦有效跌破101.20,则可能打开更深的回调空间。4小时周期上,短线走势横向整理,短期均线相互缠绕,尚未形成明确的单边排列;指标在中性区域反复波动,行情缺乏内生动力,主要等待基本面消息给出方向。上方第一阻力位102.10,强阻力位102.40;下方即时支撑101.50,关键防守支撑101.20。价格在区间内部运行时,可维持震荡思路。
编辑总结
当前美元正处于避险支撑与货币政策预期降温的双向拉锯之中。美伊冲突为美元提供避险托底,而美联储偏耐心的表态以及对AI投资的忧虑,则限制了美元的上行空间。短期核心变量是美国中期选举与周五非农就业数据,非农中的新增职位、失业率和薪资数字都将直接影响12月加息概率的重新定价。风险方面,若非农表现明显强劲,叠加地缘冲突升级,美元或将反弹;若就业数据显著转弱,加息预期承压,美元可能出现回调。关键数据公布后,可关注101.20至102.40区间的突破信号,同时警惕事件驱动下的剧烈波动风险。







