


金银承压的多重因素
近期全球央行为遏制通胀持续收紧政策,持有金银这类不产生利息的资产,其机会成本随之上升。与此同时,上周股市大幅下挫引发资金紧张,金银也随之出现资金撤离。珍·巴登指出,尽管美联储上周按兵不动,但市场仍预计12月可能加息,这一预期持续压制贵金属估值。
不少散户对此存在疑惑:中东局势紧张、布伦特原油站上每桶113美元,金银为何反而走弱?她解释,能源交易以美元计价,油价上涨会促使能源进口国大量兑换美元采购原油,带动美元需求上升,进而推高美元指数。同时,高油价推升通胀预期,强化紧缩预期,美债收益率随之走高,共同压制金银价格。
此次下跌属于典型的跨资产保证金冲击。市场剧烈波动时,大型机构往往先抛售流动性最强的资产以换取现金,而金银变现便捷,因此容易成为被抛售的对象。上周五标普500指数下跌2%,为6月初以来单日最大跌幅,市场波动进一步加大了贵金属的下行压力。
回顾历史流动性危机:急跌之后往往迎来行情
珍·巴登比较了2008年10月与2020年3月两次流动性冲击的走势。两次危机初期,金银与股市同步大幅下跌。2008年雷曼兄弟破产后,较当年3月高点回撤约29%,白银跌幅超过50%;2020年3月恐慌阶段,数日内下跌约10%,白银回撤接近35%。
在被动平仓的强制性卖盘出清之后,金银随之展开一轮可观的上涨。2008年危机过后,至2011年8月累计涨幅约170%,白银一度逼近每盎司50美元;2020年3月下跌结束后,于同年8月再创历史新高,涨幅约39%,白银涨幅则达到150%。她认为,当前走势结构与上述两段历史颇为相似,属于流动性真空期的被动抛售,而非基本面的彻底逆转。
短期风险犹存,亚洲实物需求形成支撑
珍·巴登同时提醒投资者不宜急于大举加仓,在形成可持续的底部之前,金银价格仍有继续走低的可能。她已设置限价订单,计划在矿业股再回落20%至30%的区间内分批建仓。
她认为,亚洲实物需求有望为白银提供一定支撑。她长期看好亚洲主要经济体对贵金属实物的需求,并将其视为相对稳定的底部支撑力量。
长期主线:全球债务压力或推动政策转向宽松
珍·巴登的长期判断基于全球主权债务问题。她指出,全球庞大的债务规模难以长期承受高利率环境,持续高利率将不断削弱银行体系与实体经济的韧性。当债务压力达到临界点,各国央行终将转向宽松货币政策。届时美元的强势行情或将回落,资金有望大规模流入、白银等实物硬资产,并可能开启新一轮上涨周期。
结语
短期来看,美元走强与加息预期仍是压制金银的主要因素,流动性风险尚未完全消退;从长周期看,债务困境或将为贵金属带来长期支撑。投资者需要分辨短期被动抛售与长期趋势拐点之间的差异。
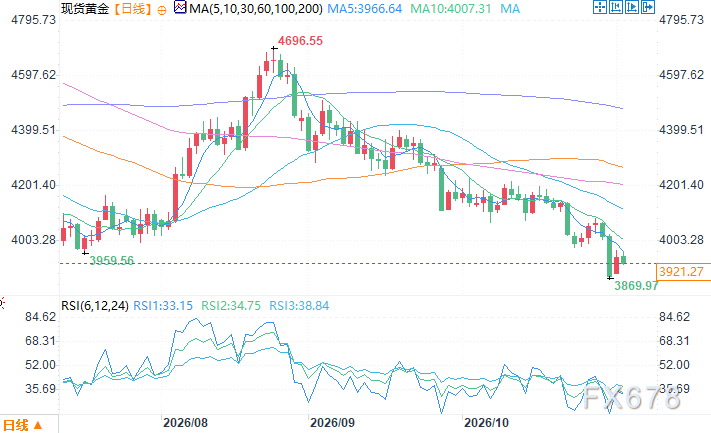
日线图 来源:易汇通
北京时间11月3日14:59 报 3912.27 美元/盎司







