


利率走向与通胀压力相互交织
美联储本周将联邦基金利率目标区间保持在3.75%至4.00%之间,表决结果为10票赞成、2票反对,反对票成员倾向于加息。会议结束后,市场对12月加息的定价升至约70%,部分数据源显示这一比例还要更高。黄金属于不生息资产,一旦实际利率预期走高,持有它的机会成本随之增加。布伦特原油因中东冲突忧虑攀升至4月以来高位,油价上涨会经由能源成本渠道抬升通胀预期,促使投资者重新审视利率路径。通胀压力与紧缩货币的预期同时出现,对这种不产生利息的贵金属形成持续压制。此前几个月,在能源价格居高不下的背景下,黄金已有明显回落,10月累计跌幅超过4%。在这种环境中,利率敏感型资产的定价更多受贴现率上行导致的估值收缩影响,而不是传统避险属性即时发挥作用。
股市调整与流动性的传导路径
科技股已连续两个交易日在全球股市中领跌,另一批不及预期的财报加速了资金从人工智能相关板块撤出。此前一周由AI主导的抛售已将现货黄金拖至7月以来的低位。商品策略分析师奥勒·汉森指出,市场正密切关注股市下跌是否会延续到华尔街交易时段,若然,则可能引发范围更广的去杠杆和流动性驱动型跨市场抛售。在杠杆资金高度集中的情况下,股票市场的强制平仓可能通过保证金压力波及贵金属持仓。黄金虽具备长期配置价值,但在短期流动性冲击面前仍容易受到去杠杆的牵连。奥勒·汉森同时强调,尽管短期去杠杆风险客观存在,长期投资者对财政与地缘风险的对冲需求仍能提供一定托底。多空力量的拉锯,使贵金属价格不断在利率与流动性两大因素之间反复权衡。
贵金属内部走势分化:金与银的对比
同期白银跌幅超过3%,接近50美元/盎司,10月累计下跌逾16%,已将12月初以来的全部涨幅回吐。此前白银曾连续两个月大幅上涨,并一度冲上120美元/盎司上方。金银比升至12月以来的高位,意味着购买同等数量的黄金需要更多盎司白银。奥勒·汉森表示,尽管白银已进入超卖区间,但技术型基金的多头进一步平仓以及动量驱动的抛售风险依然存在,价格或因此向40美元中段区域靠拢。这种分化凸显白银相对黄金仍然较为脆弱。黄金持续吸引对利率走势敏感度较低的资金,白银则同时受到工业需求预期与投机仓位的双重影响。ETF持仓总体保持稳健,与投机性净多头的明显减少形成对照,反映出短期资金与长期资金行为的差异。
技术面解读与市场格局
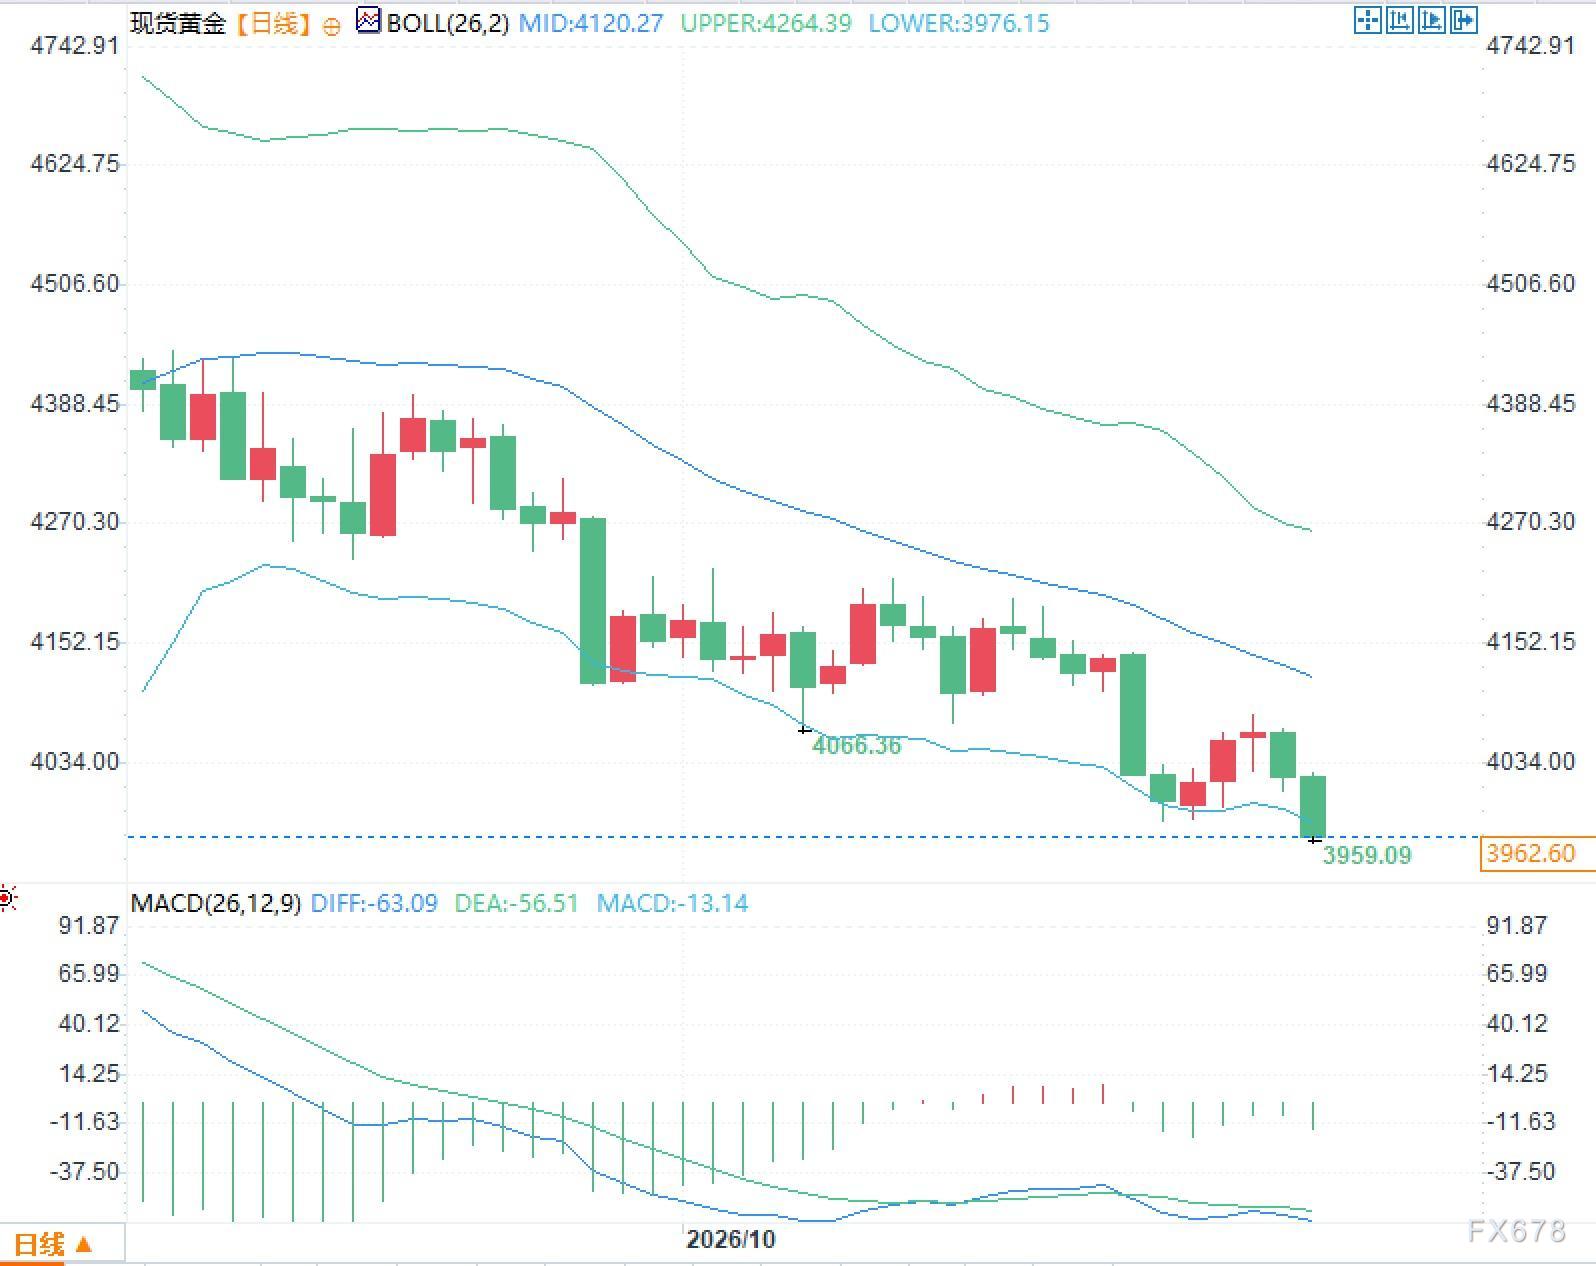
现货黄金日线图上,布林带中轨位于约4120美元/盎司,上轨约4264美元/盎司,下轨约3976美元/盎司。目前价格运行在中轨下方,并逼近下轨区域。MACD指标显示DIFF约为-63,DEA约为-57,MACD柱约为-13,均处于零轴下方。价格与均线的相对位置,以及动能指标持续处于负值区间,表明近期交易动能偏弱。从市场结构来看,前期高点与当前价格之间仍有较大距离,而布林下轨附近则是近期成交较为集中的参考区域。流动性状况、利率预期的变化以及跨市场资金流向,仍是左右后续结构演变的关键变量。
常见问题答疑
问题一:现货黄金跌破4000美元/盎司,主要受哪些因素推动?
答:一方面,布伦特原油因中东冲突担忧升至4月以来高位,带动通胀压力上行;另一方面,美联储维持利率不变并为12月加息留有余地,市场定价概率约70%,推高了持有黄金的成本。科技股抛售可能引发的去杠杆,也加大了流动性压力。
问题二:为何白银的跌幅明显大于黄金?
答:白银既受投机仓位平仓影响,也受工业需求预期左右,目前已抹去12月初以来的全部涨幅,金银比升至12月以来的新高。奥勒·汉森指出,尽管白银已处于超卖状态,技术型基金进一步平仓的风险仍然存在。相比之下,黄金对利率敏感度较低的资金仍具吸引力。







