


从通胀背景看,英国9月CPI同比涨3.5%,为11个月来的高位,核心CPI同比2.8%,服务业通胀升至3.7%。能源价格走高(WTI重返104美元),加大了第二轮通胀传导的风险,行长贝利提醒称:“能源冲击持续的时间越长,避免加息就越困难。”劳动力市场同样偏强,8月失业率降至4.7%,9月受薪雇员人数超预期增加1.3万人,薪资增速放缓的进程也陷入停滞,这些数据都为加息提供了支撑。
从美元端看,GBP/USD的反弹也得益于美元阶段性走弱。美联储周三以10比2的投票结果维持联邦基金利率在3.75%—4.00%不变,主席沃什未给出前瞻性指引,并强调“价格稳定与日历上的固定日期无关”。这种“暂停加息但不作承诺”的表态,使两年期美债收益率回落,美元指数也从两周高位回撤。此外,中东外交接触(副总统万斯致信伊朗、卡塔尔提交新的停火草案)缓和了避险情绪,美元的避险买盘有所回吐。不过,美元的回落空间有限。CME FedWatch显示,美联储12月加息的概率仍约为75%(前一日为84.2%),美国三季度GDP初值为3.4%,9月核心PCE同比为3.1%,这些数据进一步强化了高利率将维持更长时间的判断。美元下方仍有承接力量,因此GBP/USD难以形成趋势性反转。
横向比较来看,英镑的反弹仍受制于若干结构性因素。英国财政大臣希利即将公布的秋季预算案是主要的不确定因素:若融资方案被市场视为纪律严明,英镑或获得短暂提振;反之,若被解读为变相扩大赤字,英国金边债收益率走高可能迅速转化为英镑抛压。此外,能源涨价导致贸易条件恶化,将拖累经济增长,加息本身也会抑制需求,因此即便英国央行如期加息,英镑的上行空间也可能受限。从跨资产联动角度看,GBP/USD当前的波动本质上是四条线索的叠加:一是英国央行11月加息预期带来的利差支撑;二是美联储年内加息高概率定价对美元形成的底部支撑;三是英国财政预算案的政策不确定性;四是中东地缘局势演变对避险资金流向的影响。
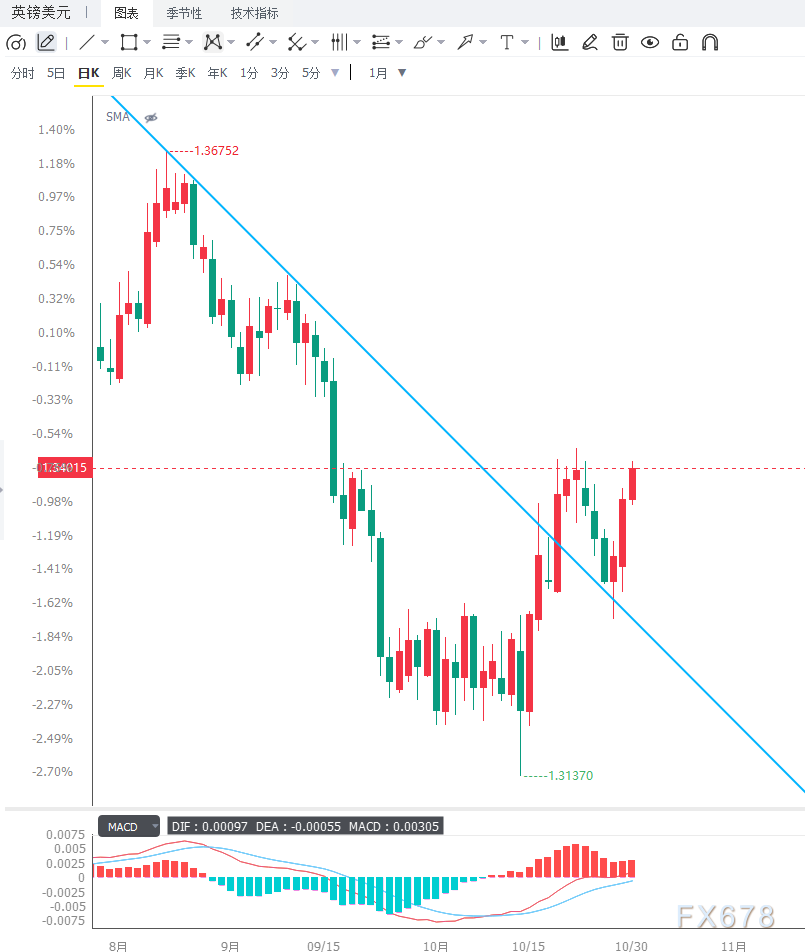
4小时图上,GBP/USD在1.3380—1.3400区间波动,整体偏向温和偏多。汇价已向上突破38.2%斐波那契回撤位(约1.3311),并站稳100周期SMA上方,显示近端仍有低位承接意愿。RSI从低位回升至中性偏强区间,动能正在修复。上方阻力依次看向1.3380、1.3417以及1.3450附近区域。下方支撑首先关注1.3350,其次为1.3311与1.3280区域;若回调幅度加深,则将考验1.3256乃至1.3199附近的结构性支撑区。日线图上,汇价自1.3270低点反弹后,仍运行于100日SMA(约1.3386)与60日SMA(约1.3409)下方,整体趋势尚未扭转,当前反弹更适合视作超跌修复,而非趋势反转。
编辑点评
GBP/USD短线的主要矛盾,在于英国央行11月加息预期与美元偏强之间的博弈,加之英国财政预算案带来的政策不确定性,汇价大概率将在1.3350—1.3420区间内整理蓄势。后续需重点留意三个变量:一是英国央行11月5日的利率决议及声明,这是判断英镑能否由被动转为主动的关键政策依据;二是GBP/USD能否有效突破并站稳1.3380—1.3420阻力带,这是判断短线修复能否延续的核心技术依据;三是美元指数与美债收益率走势,若美元重新走强,将对GBP/USD形成压制。此外,英国秋季预算案细节、美国PCE数据、中东地缘局势演变以及英国三季度GDP数据也需同步跟踪。







