


本周例会或为过渡,市场关注12月加息动向
德商银行(Commerzbank)分析师表示,市场普遍预期隔夜拆借利率将维持在1.25%不变,彭博调查中的经济学家无人认为本周会加息,因此投资者的注意力已转向年底前的政策走向。
就外汇市场而言,该行认为“更关键的是日本央行将在12月释放怎样的信号”。报告指出,“目前市场对届时加息的定价概率约为80%,与我们的判断相符,即日本央行将把政策利率提高至1.5%”。
该行认为,“日本央行近期的表态与经济环境的变化都在表明,政策正常化的下一步已经近在眼前”。
金融体系报告释放讯号:金融稳定并非掣肘
德商银行注意到,日本央行关于金融体系风险的半年度报告进一步印证了上述判断,不过该行也承认,这份报告“并不是解读货币政策意图最直接的渠道”。
即便如此,该行仍强调,“报告显示,利率上行对日本金融体系而言仍在可控范围内”。具体来看,“压力测试结果显示,即便政策利率升至2%,也不会给日本银行业和企业带来实质性冲击”。该行补充道,“利率升至1.25%已被市场平稳消化,长期国债收益率的上行同样如此”。
德商银行指出,日本央行在措辞上十分审慎,并未将其视为政策指引,并称“日本央行明确表示,2%的假设并非预测,只是压力测试情景的组成部分”。
尽管如此,该行判断,“从外汇市场的角度看,这一信号值得留意:金融稳定似乎不会对政策进一步正常化构成强约束”。因此,德商银行总结称,虽然“周五的决议本身或只能为日元带来有限的新动力”,但“我们对日元中长期走强的看法仍然成立”。
东京CPI与美国数据同日公布,美元指数小幅上扬
周五,市场还将关注10月东京核心CPI(剔除生鲜食品)数据,该数据将在日本央行决策前发布。东京核心CPI同比预计将由9月的2.7%回落至2.6%。
与此同时,美元在美国三季度GDP初值及9月PCE物价指数公布(格林尼治时间12:30)前温和走高。截至发稿,衡量美元对六种主要货币表现的美元指数(DXY)上涨0.1%,报102.20附近。
道明证券(TD Securities)认为,即将公布的数据有望印证“三季度GDP显示出稳健的潜在增长”,“GDP增速已由此前的2.2%加快至2.5%,潜在经济活动依然有力”。
该行指出,“消费或将保持韧性,但增速略有放缓”,“固定投资同样强劲,很大程度上得益于人工智能相关投入”。在下行因素方面,其判断“净出口可能成为GDP增长的主要拖累,但会部分被库存回补所抵消”,整体增长态势稳健,但内部结构并不均衡。
美联储按预期将利率维持在3.75%-4.00%区间,美元在其货币政策声明发布后有所回落。
结论
美元兑日元在日本央行议息结果公布前维持窄幅震荡。本周会议大概率维持利率不变,真正的变数在于12月加息信号——市场目前定价约80%的概率,而日本央行的金融体系压力测试也暗示金融稳定不会构成约束,支撑日元中长期走强的逻辑依然存在。
美元兑日元的短线走势将取决于东京CPI、美国GDP与PCE数据,以及日本央行对年底政策路径的措辞。
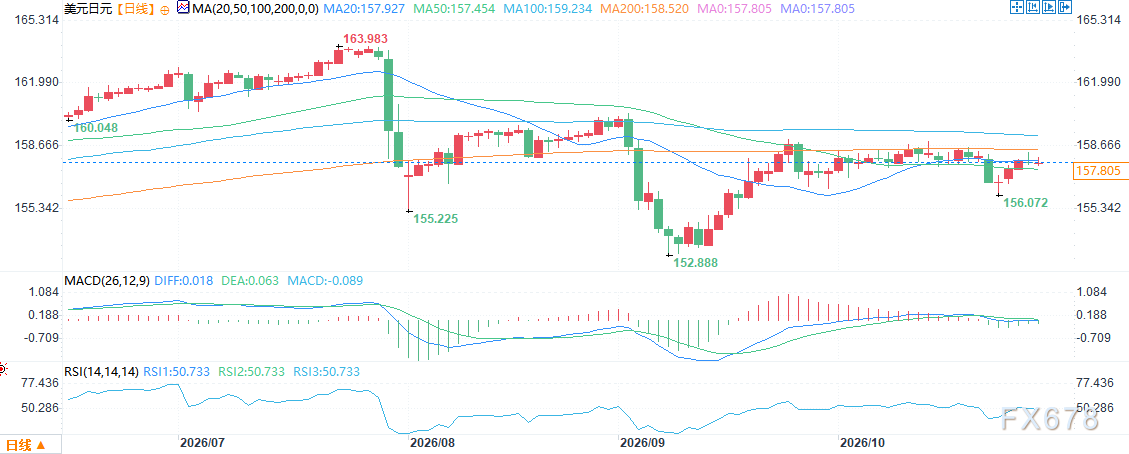
(美元兑日元日线图,来源:易汇通)
北京时间14:55,美元兑日元报157.80/81。







