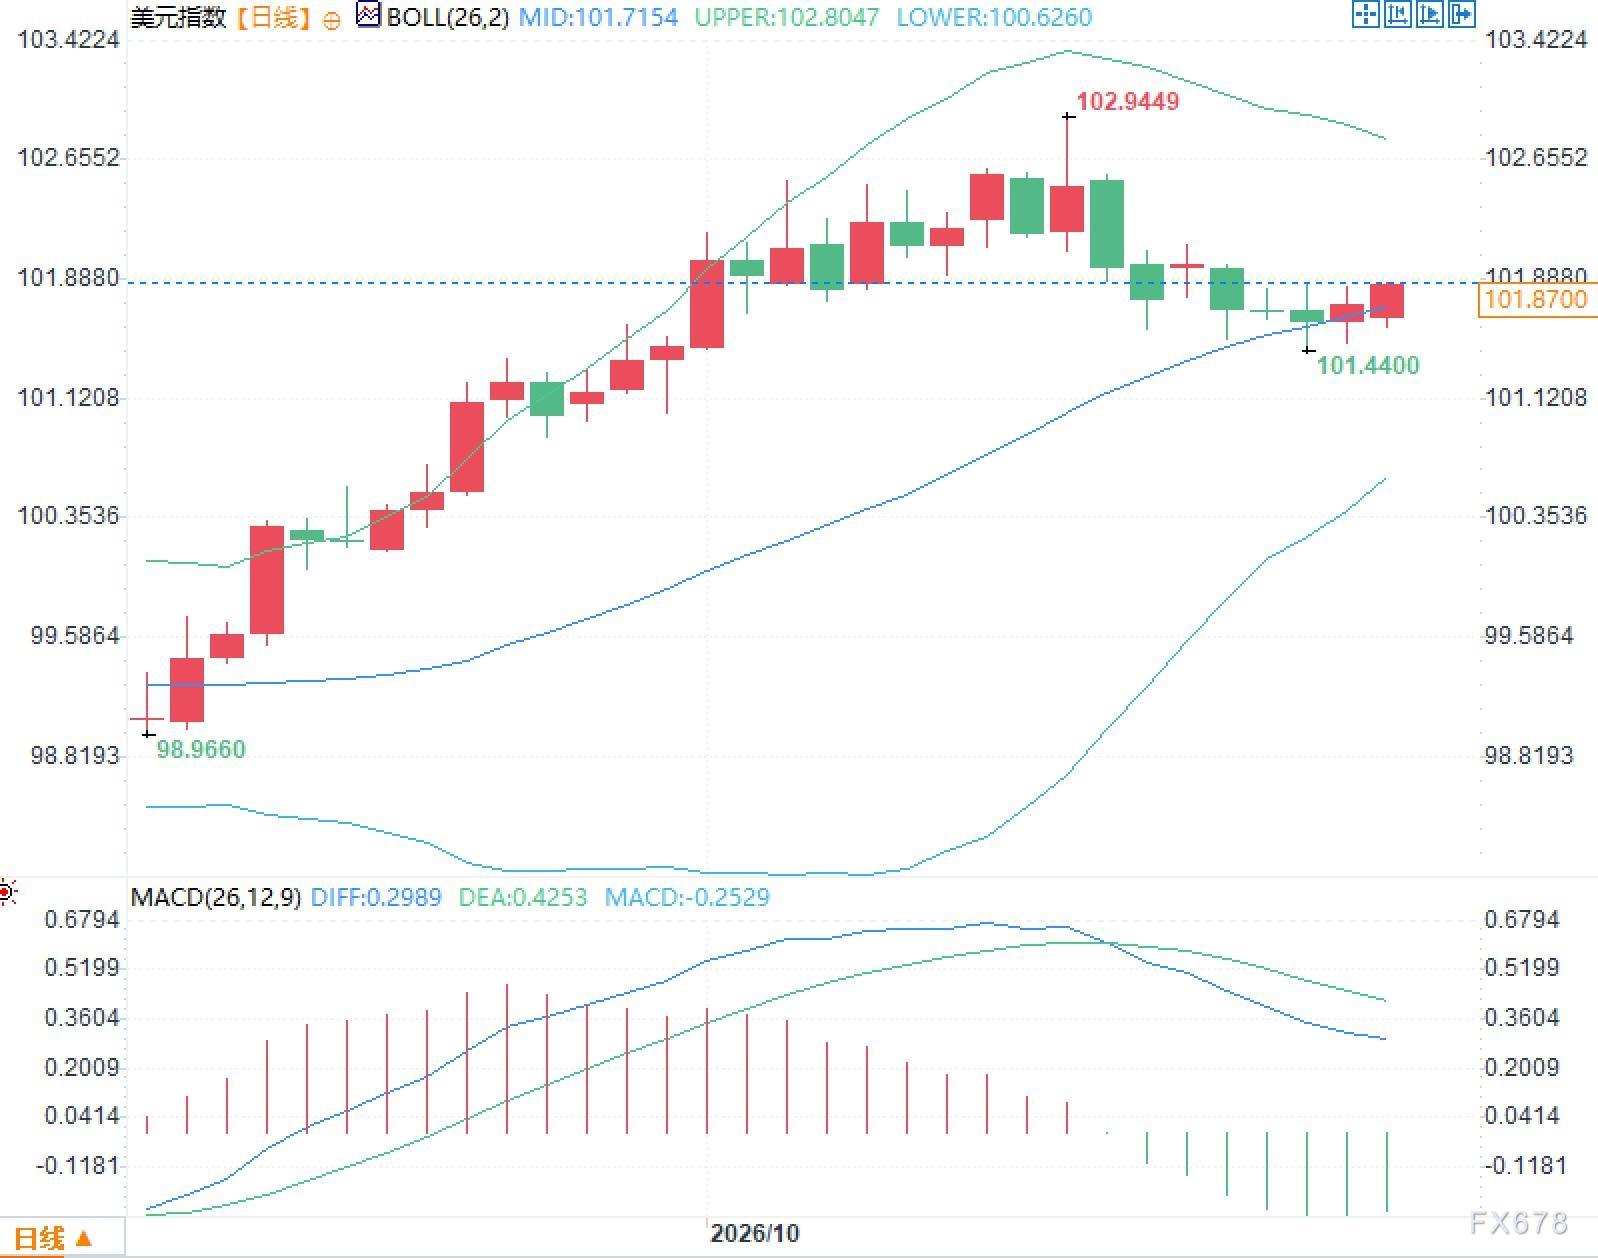
美国9月消费者价格指数同比升至3.7%,当月环比上涨0.6%;核心消费者价格指数同比为2.6%。生产者价格指数最终需求同比涨幅达6.3%,环比增长1.3%。
就业市场方面,9月非农新增就业仅2.9万人,失业率回升至4.2%。原油价格仍处高位,西得克萨斯中质原油期货在每桶101美元上下震荡,布伦特原油逼近每桶115美元,能源成本向下游传导的过程尚未结束。与此同时,人工智能基础设施建设持续拉动电力、电子元件和原材料需求,为部分消费品价格提供了额外支撑。长期美债收益率近期一度突破5%。
政策走向与市场定价的现状
9月加息之后,美联储官员在公开场合释放出可以再观察数据的态度。纽约联储主席与理事会副主席先后表示,评估下一步行动时仍有充足时间察看后续数据。这番表态让市场对10月会议加息的概率从70%以上迅速降至30%以下。目前隔夜指数掉期显示,本周维持利率不变的可能性约在70%至80%之间,12月再度调整的预期则相对集中。沃什在9月会议后的记者会上表示,此举旨在更快让通胀回归2%的目标,并指出夏季数据未见潜在趋势明显好转。经济预测摘要显示,多数官员认为年内还需再调整一次,这与市场目前对12月的判断大体吻合。就业增速放缓为观察期提供了一定缓冲,但通胀指标并未同步回落,政策节奏的判断仍需依赖后续数据序列的完整程度。
通胀压力来自能源与人工智能的双重传导
美国9月通胀回升,主要动力来自能源板块。汽油价格当月环比大涨9.1%,同比涨幅达34.2%,占整体环比涨幅的一半以上。原油与成品油之间的价差拉大,进一步加大了对运输、化工和食品加工等环节的传导。生产者价格指数中能源分项环比涨幅超过10%,最终需求价格的大幅波动说明上游压力仍在向中下游扩散。人工智能相关投资持续拉动电力、半导体元件和基础材料需求,推高了消费电子、个人电脑及电力价格。沃什在曼谷出席国际货币基金组织年会时指出,人工智能投资首先作用于需求端,供给端做出响应需要更长时间,短期内这会对价格形成额外压力。他还表示,全球多数央行都在同步收紧政策,没有哪个经济体可以置身事外。这些因素叠加之下,核心通胀尚未失控,但回落速度慢于此前部分预期,政策委员会在观察期长短上需要做出权衡。
主席沟通风格让市场预期多次反复
沃什接任后,明显减少了对未来政策路径的前瞻性指引。他认为,在常规微调阶段给出具体路径,容易被市场当作承诺,从而限制政策灵活性,只有在危机时期才适合使用强承诺类工具。7月会议维持利率不变后,记者会表述较为简略,市场因此对其应对通胀的决心产生疑虑,随后出现明显波动。8月的公开演讲中,沃什加强了对通胀的强调,9月会议则以行动落实立场,并同步更新了经济预测。10月16日在曼谷的对话中,他再次拒绝预判会议结果,表示“不预判会议,不认为现在就该说明今年剩余会议可能采取的行动”,并称经济运行大体符合9月时的预期。沃什始终坚持数据驱动原则,这使市场在数据公布与官员讲话之间不断重新定价,波动主要来自沟通节奏,而非某一个数据点本身。
长期利率如何补充收紧金融条件
10月上旬,10年期美国国债收益率一度超过5.2%,随后回落至4.97%附近。较高的长期利率直接推高了住房、汽车和信用卡等融资成本,对总需求形成一定约束。沃什此前也曾表示,长期收益率上行有助于政策目标的实现。长期利率的抬升在一定程度上替代了短期政策利率的继续上调,使联邦基金利率保持不变的情况下,金融条件依然在收紧。