


央行购金节奏放缓,黄金失去主要买盘
霍沃思认为,若要金价重返每盎司5000美元上方,关键在于伊朗战事结束、能源市场恢复正常运转,届时各国央行或将重新考虑分散外汇储备的配置。他强调,黄金的长期投资属性并未改变,只是目前各国央行把保障经济稳定和能源安全放在首位,暂缓了增持步伐。
他表示:“只要冲突还在持续,黄金价格很可能仍将承压。”此前推动金价上涨的央行购金浪潮已经降温。能源与食品价格飙升让多国财政承压,资金被转向应对能源供应风险,储备多元化计划只能暂时搁置。他在3月末便指出,增持黄金已不再是多数国家的首要任务。
传统利空因素依旧施压,避险属性出现变化
当前金价再次主要受实际利率、美元走势等传统基本面因素左右。美债收益率上行、美元保持强势,以及市场对流动性的迫切需求,持续削弱黄金的避险吸引力。
在他看来,美联储渐进式收紧的节奏对不生息的黄金十分不利。美联储抗击通胀的态度坚决,但预计不会大幅加息。机构经济学家预计12月可能再加息一次,明年3月或仍有加息可能。这种温和紧缩路径足以让美元维持偏强走势,继续压制金价。即便美债收益率从高位回落,也未能带动黄金出现大规模买盘,资金更倾向于科技成长股,以及受供应扰动而受益的能源板块。
实物消费难以接力,亚洲需求偏弱
亚洲两大经济体是全球主要的黄金实物消费市场,但霍沃思判断,两地短期内难以出现实物需求明显回升。两国经济面临压力,居民购买力受限,黄金消费扩张空间有限。央行购金放缓、实物需求疲软,再加上美联储政策约束,短期内很难形成推动金价大幅走高的催化因素。
他注意到一个不寻常的现象:按常理,地缘动荡本应利好黄金,但此轮冲突推高能源价格并加剧通胀,资金优先用于化解紧迫的经济风险,传统避险买盘并未出现。他称:“目前看多黄金的逻辑尚未形成,在充满冲突与不确定性的环境中,这一点格外值得关注。”
长期价值犹存,需等待多重信号共振
尽管短期态度偏谨慎,霍沃思并不认为黄金作为战略储备资产的地位已经消失。各国减少对单一货币依赖、推进储备多元化的长期诉求并未改变,央行重启购金依旧是金价中长线走势的关键变量,例如亚洲大国持续努力降低对美元、欧元的依赖。
不过,贸易格局与经济前景仍存在诸多不确定性,难以判断各国央行何时会再度加码增持黄金。若想开启一轮强势上涨行情,金价还需要中东局势趋于明朗、全球贸易环境保持稳定,并看到央行购金回归的明确信号。
总结
当前黄金处于较为复杂的矛盾环境之中:地缘冲突未能带来避险资金,反而衍生出通胀、高利率等利空因素。黄金的长期储备功能依然存在,但要扭转短期行情,还需等待能源危机缓解,并看到央行资金重新回流黄金储备。
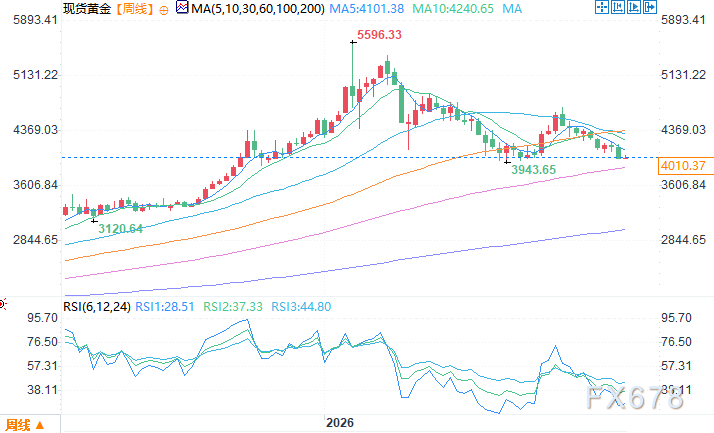
现货黄金周线图 来源:易汇通
北京时间10月27日10:56 现货黄金 报 4009.32 美元/盎司







