


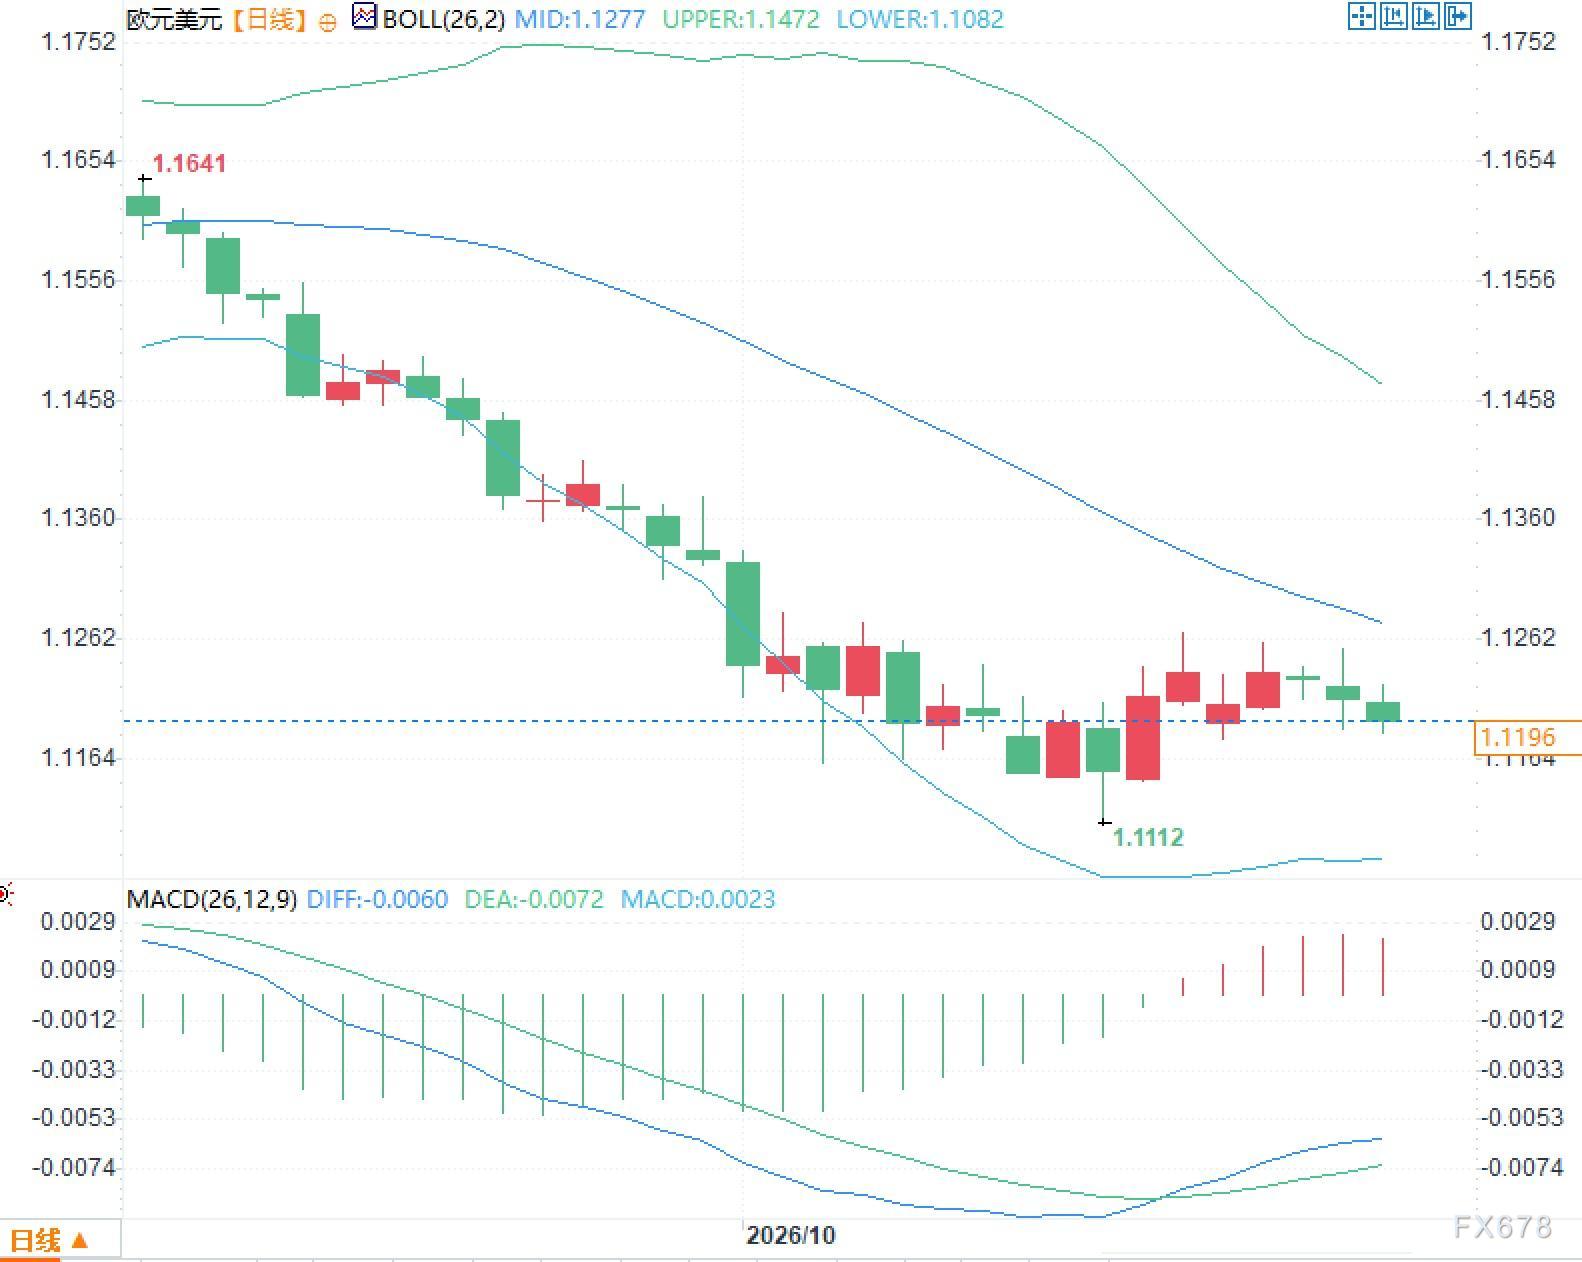
欧元兑美元在数据公布后维持在1.120附近窄幅震荡。市场普遍预计欧洲央行下周会议将维持利率不变,但对12月是否继续调整仍存在分歧。区域内部增长分化明显,法国重新回落至收缩区间,德国仍处于扩张但增速放缓,基本面疲弱与价格压力并存的格局仍在延续。
欧元区私人部门扩张势头减弱
10月欧元区综合PMI由9月的53.1降至51.9,为6月以来的最低读数。制造业PMI由52.9回落至52.4,服务业PMI由53.0降至51.7,两项指标均低于市场预期。新订单增速放缓至本轮扩张周期内的较低水平,就业增长几近停滞,企业信心跌至五个月低点。标准普尔全球市场情报首席商业经济学家克里斯·威廉姆森指出,欧元区经济在第四季度开局仍保持增长,PMI对应的季度GDP增速约为0.3%。该数据虽低于9月,但在过去三年中仍属于较为稳健的区间。不过,受能源成本攀升影响,制造业投入价格大幅上涨,企业为维持利润率继续提价,但涨价速度较上月有所放缓,显示成本向下游传导的难度正在加大。总体来看,扩张态势尚未逆转,但动能已明显减弱,需求端的谨慎情绪持续升温。
法国活动再度收缩拖累整体表现
法国是本次数据中的主要拖累因素。10月法国综合PMI由51.1大幅跌至48.4,制造业PMI降至49.3,服务业PMI降至48.4,两项指标均重新落入收缩区间。新订单降幅为今年5月以来的最大,出口已连续11个月下滑,企业信心跌至近两年低位,部分企业将悲观情绪与财政状况及明年选举的不确定性联系在一起。德国综合指数由53.8降至52.8,其中制造业指数升至54.2,服务业指数降至51.7,整体仍保持扩张,但速度放缓。欧元区其他地区的增长同样有所放缓。威廉姆森表示,法国服务业重新萎缩是区域增速下滑的关键因素之一,但区域内其他国家的制造业与服务业也同步走弱。法国的财政担忧与公共融资压力尤为突出,其外溢效应给区域整体需求带来额外压制。
成本压力推动通胀保持粘性
经济活动放缓的同时,价格压力并未同步缓解。9月欧元区调和消费者物价指数同比涨幅由8月的3.2%升至3.8%,能源分项同比大涨18.9%,是主要推动因素,核心通胀率升至2.5%。PMI数据显示,在能源、燃料及运输成本的推动下,制造业投入价格加速上涨,涨幅为5月以来的最快水平。产出价格涨幅则较上月小幅收窄,企业利润空间受到一定挤压。威廉姆森指出,投入成本再度大幅抬升,制造业受能源涨价影响尤为明显,企业通过提价保护利润,但较高的融资成本已开始抑制需求。欧洲央行此前评估认为,能源冲击向工资及其他价格的二次传导目前尚无明显证据,但能源价格长期处于高位,仍可能使短期整体通胀高于政策目标。投入成本与产出价格之间的背离,进一步凸显了企业在成本传导上的困境。
欧洲央行政策路径面临两难
目前欧洲央行存款便利利率为2.50%。市场定价显示,10月29日会议维持利率不变的概率约为90%至93%;12月会议加息25个基点的概率在68%至81%之间波动。经济学家调查多数认为,12月加息后利率将维持在2.75%附近。威廉姆森表示,增长放缓与通胀顽固并存的局面,可能促使市场进一步讨论更积极的政策调整。欧洲央行面临的核心难题在于:经济活动放缓与能源成本上升同时出现,法国的财政压力及公共融资担忧也可能对区域需求形成额外冲击。政策制定者需要在仍高于目标的通胀压力与逐步减弱的增长动能之间寻求平衡,同时关注能源价格对核心通胀及工资定价的潜在传导。下周会议维持利率不变的预期基本一致,后续路径则取决于第四季度增长数据及能源价格的进一步演变。
常见问题解答
问题一:欧元区10月采购经理人指数下滑的主要原因有哪些?
答:综合指数跌至51.9,主要受法国服务业重新萎缩拖累;制造业与服务业新订单增速同步放缓,能源成本上涨推高投入价格,也对部分需求形成抑制。
问题二:经济增长放缓与通胀压力为何会同时出现?
答:能源价格同比大幅上涨,推动9月整体通胀升至3.8%;与此同时,私人部门虽仍在扩张,但速度放缓,企业投入成本加快上涨而产出价格涨幅收窄,说明成本传导并不充分。
问题三:市场如何看待欧洲央行之后的政策调整?
答:下周会议维持2.50%利率不变的概率约为90%至93%,12月加息25个基点的概率在68%至81%之间,反映出通胀粘性与增长放缓之间的权衡仍未有定论。







