


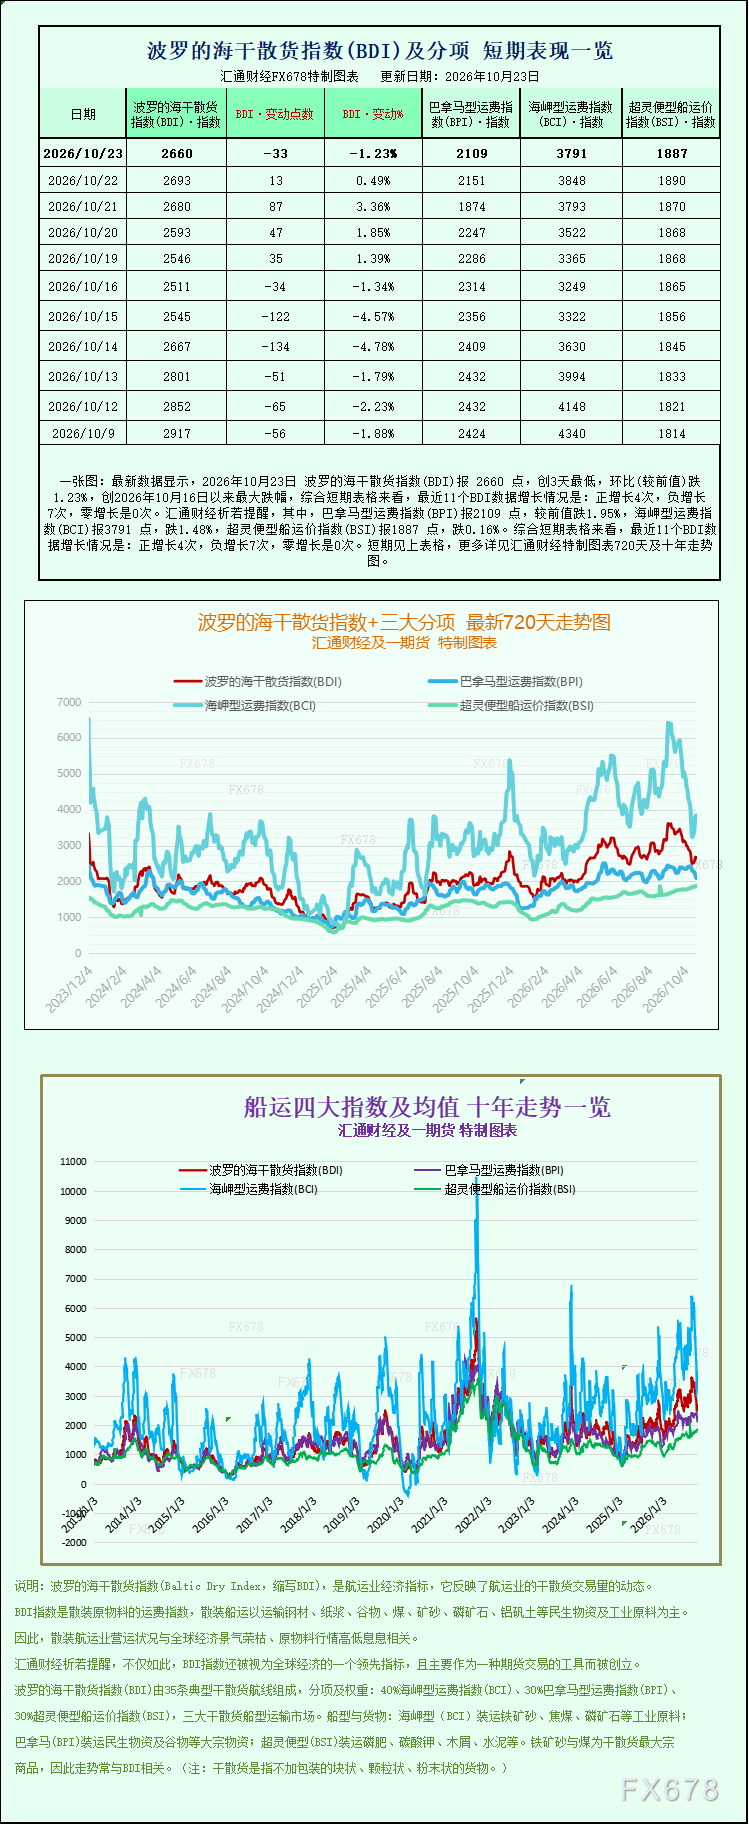
波罗的海交易所编制的综合干散货运价指数在周五小幅走低,不过在海岬型船运价显著抬升的拉动下,该指数依然实现连续第二周收涨,干散货航运市场的回暖态势得以延续。
从数据看,覆盖海岬型、巴拿马型与超灵便型三大主流船型的综合指数当日下挫33点,跌幅1.23%,报2660点。单日虽显疲态,但按周计算仍累计上涨约5.9%。作为反映全球干散货航运景气程度的核心指标,BDI由各船型即期运价加权计算而成,其起伏常被视作大宗商品贸易活跃度乃至全球经济需求预期的先行信号。
支撑本轮上行的主力仍然是海岬型船。该船型指数当日回落57点,跌幅1.48%,收于3791点,但同样录得连续第二周上涨,周涨幅高达16.7%,明显跑赢其他船型。海岬型船主要用于承运15万吨以上的大宗干散货,铁矿石与煤炭是其核心货种,因此运价与全球主要矿商的贸易流向、中国等主要买家的采购节奏紧密挂钩。海岬型船平均日租金当日减少519美元,降至30877美元,虽较前一交易日有所回吐,但仍处于近期较高区间,说明船东端的议价能力尚未明显削弱。
需求侧来看,铁矿石市场对海岬型船运价的作用尤为关键。周五,在中国主要港口库存下滑的提振下,铁矿石期货价格走高;但交易员仍在权衡整体需求偏弱带来的压制,该合约已连续第七周录得周度下跌。多空因素并存的格局,也在一定程度上解释了海岬型船运价短线冲高、而市场对后续需求可持续性存疑的原因。中国是全球最大的铁矿石进口国,其钢铁生产节奏、港口库存变动及政策取向,始终是牵动海岬型船运价的核心变量。
与海岬型船的强势形成对比,中小型船运价本周明显承压。巴拿马型船指数当日下跌42点,跌幅1.95%,报2109点,为8月24日以来最低,本周累计跌幅达8.9%。巴拿马型船一般装载6万至7万吨煤炭或谷物,其运价接连走低,反映出粮食贸易阶段性转弱、煤炭运输需求不振的现状。巴拿马型船平均日租金当日减少377美元,至18981美元。
吨位更小的超灵便型散货船指数当日下滑3点,跌幅0.16%,报1887点,但周度仍小幅收涨1.18%。该船型主要承运中小吨位散杂货,运价相对抗跌,表明部分细分货种的需求仍有一定韧性。
整体而言,当下干散货航运市场呈现“大船强、小船弱”的分化特征:海岬型船受煤炭与铁矿石运输需求阶段性回暖带动而连续走强,成为推升BDI的主要力量;巴拿马型船运价则跌至近两个月低位,折射出谷物、煤炭等中小宗商品贸易的疲软。这种结构性差异,既反映不同货种基本面的分化,也说明全球大宗商品需求的复苏仍不均衡。后市来看,海岬型船运价能否延续强势,仍主要取决于中国铁矿石进口节奏与钢铁行业景气度的变化;中小船型能否止跌企稳,则需关注南美谷物出口季等季节性因素的支撑力度。市场普遍判断,短期运价波动可能加大,投资者应密切跟踪各货种的供需边际变化。







