


近期金价走弱,主要受能源通胀、高利率和流动性紧缩三重利空叠加影响。若要重新打开上涨空间,行情仍需时间沉淀,待地缘紧张局势趋于缓和、全球货币政策重回宽松,金价才有望重新走高。
当前最主要的利空在于,高企的油价抬高了资金与企业的运营成本,压低资产估值,全球流动性随之收紧,黄金因此被迫遭遇被动抛售。
能源危机推升美元与实际利率,黄金持有成本明显增加
眼下国际油价保持高位运行,欧洲能源供应紧张,法国政局动荡,全球能源通胀压力迟迟难以消退。
一方面,原油交易以美元计价,油价走强推动美元指数走高,以美元标价的黄金因此承压;另一方面,能源价格带来的通胀黏性难以消退,主要央行被迫延长高利率周期,美联储短期内降息的可能性很低。
黄金本身不产生利息,美债收益率持续攀升时,持有黄金的机会成本随之上升,资金更多转向美债等固定收益资产,金价因此持续受到利率因素压制。
目前美国10年期国债收益率虽已小幅回落至5%下方,但仍处于历史较高区间。只要油价高位运行带来的通胀压力没有缓解,高利率环境就难以迅速改变,金价也很难形成趋势性反弹。
股市反弹不及预期引发流动性紧张,黄金被当作保证金抛售对象
本轮行情中,黄金的避险功能阶段性失灵,反而与股市同步走弱。主要原因在于全球股票市场持续调整,投资者风险偏好快速降温,跨市场资金面也随之收紧。
在股市反弹乏力、各类资产普遍下跌、资金趋于紧张的背景下,黄金因流动性极佳,成为机构率先变现、用以补充期货保证金的首选品种,市场随之出现越跌越卖的踩踏局面,短期抛压进一步加大。
简而言之,目前主导行情的并非地缘避险需求,而是流动性短缺。
只要全球股市继续走弱、市场持续去杠杆,黄金仍将作为流动性资产被抛售,避险逻辑暂时让位于保证金变现逻辑。
关注流动性出清与政策转向,等待金价修复时机
金价回升不会一蹴而就,大概率要等到资产大幅调整、市场流动性接近枯竭之后,才会迎来转机。
待股市完成一轮深度回调、去杠杆接近尾声,保证金抛压自然减弱,黄金便能摆脱被动卖出的困境。
与此同时,若中东地缘冲突趋于缓和、原油供给逐步恢复,油价高位回落,能源通胀压力将快速缓解,各国央行的货币政策约束也将随之松动。
届时美联储有望结束紧缩周期并逐步启动降息,美债实际收益率将持续走低,美元指数的强势也会逐步减弱。
一旦利率周期迎来拐点,美元对金价的压制将明显减弱,黄金定价也将重新回到货币宽松的主线之上。
金价未来能否再创历史新高?
从中长期看,支撑金价上涨的基本面依然稳固,有机构认为2027年金价具备冲击历史新高的条件。
首先,全球“去美元化”进程持续推进,多国央行不断增持黄金储备,将黄金作为外汇储备多元化的重要选择。
即便金价短线回落,各国央行仍会保持逢低买入的节奏。持续的官方购金力量可以抵消投机资金的短期流出,为金价提供长期支撑,并大幅压缩其下行空间。
其次,2026年美国中期选举结果将是关键变量:若执政党失去国会控制权,美国国内政策不确定性将上升,全球经济下行风险加大,黄金的避险买盘将迅速升温;
即便共和党获胜,中东地缘博弈加剧导致原油供应中断、通胀再度抬头,同样会推动保值资金涌入黄金市场。
此外,俄乌冲突、中东航道争夺等长期地缘矛盾,也将使黄金的避险价值长期存在。
最后,一旦能源危机结束、全球通胀稳步回落,主要经济体将全面转入降息周期,市场流动性有望重新回归宽松。
摩根大通预测,2027年末国际金价有望升至每盎司6300美元。不过,要实现这一目标,仍需霍尔木兹海峡航运问题得到妥善解决,全面稳定全球能源供给与通胀预期。
总结与技术分析:
短期内,金价仍处于利率与流动性双重压制下的筑底阶段,震荡回调风险尚未完全释放,不宜重仓追涨。
中长期投资者可耐心观察美债实际利率见顶回落、股市流动性出清两大信号。若同时出现货币政策转向的预期,黄金走势有望扭转。毕竟全球企业都在承受能源冲击,恢复企业元气离不开各国的经济刺激措施。
技术面:现货黄金目前在一根阴线之后形成下降三法K线形态,预示仍有创新低的可能;同时均线呈空头排列,不利于多头发力,需等待均线走平,通过震荡化解空方压力。
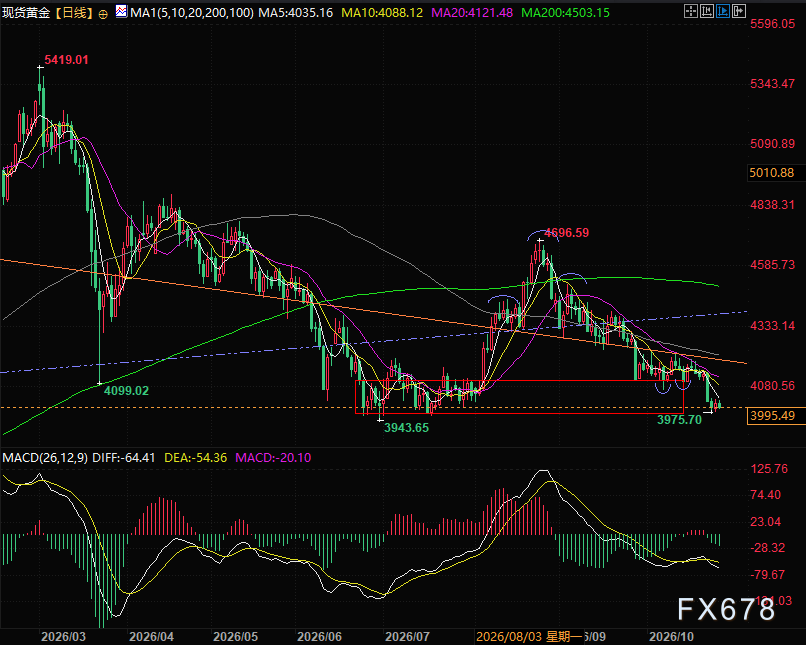
(现货黄金日线图,来源:易汇通)
北京时间17:40,现货黄金现报3996美元/盎司。







