


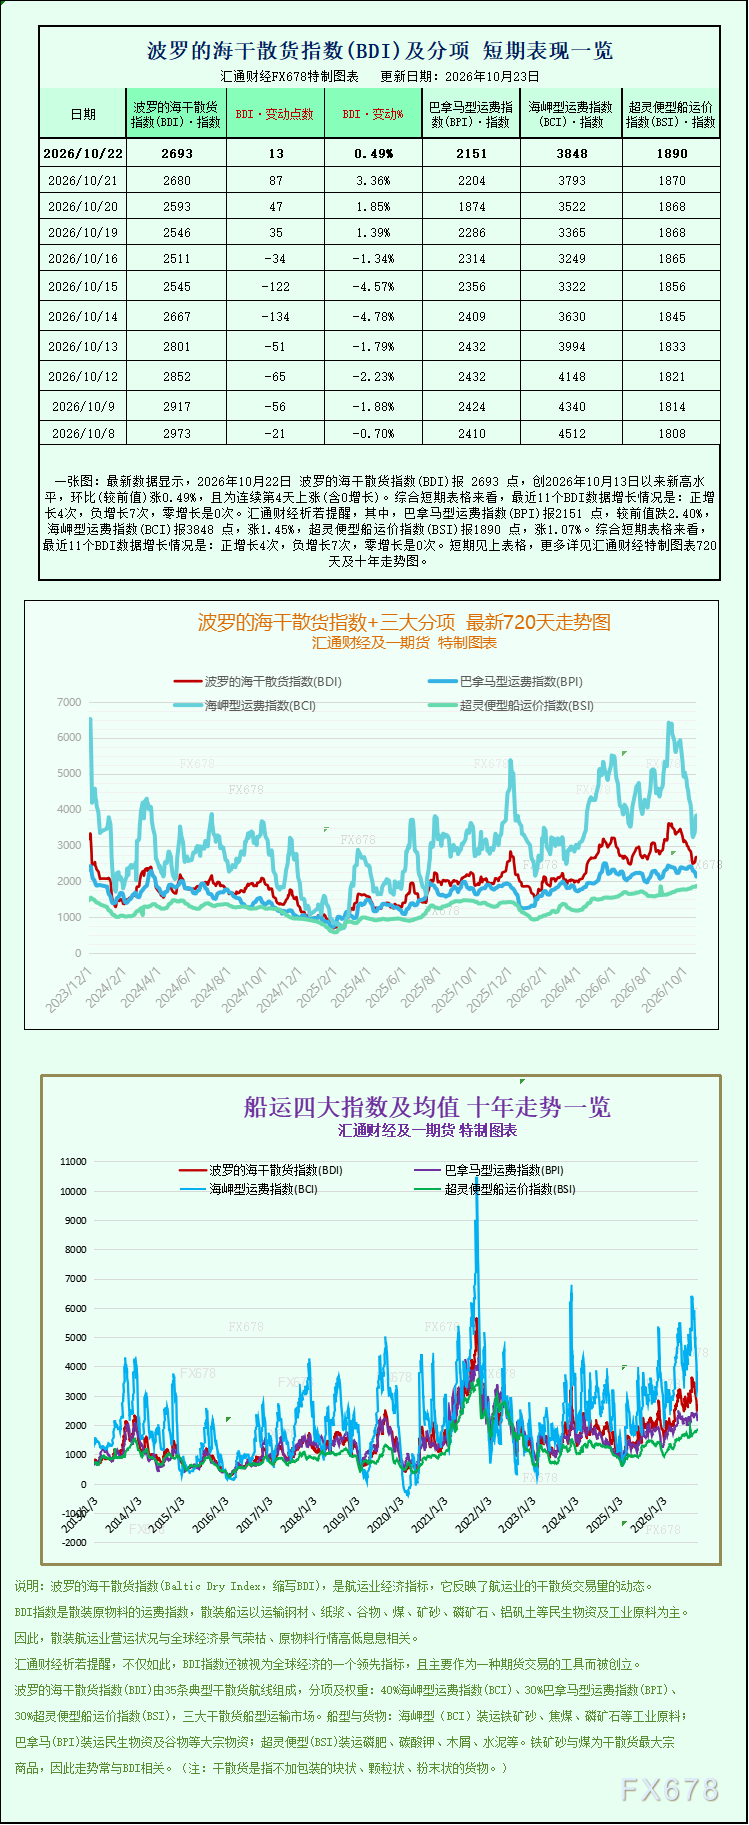
10月22日(周四),波罗的海交易所发布的干散货运价指数连续第四个交易日上扬,收盘报2693点,单日增加13点,涨幅为0.49%,为10月13日以来的新高。此轮反弹的主要推动力来自海岬型船运价的明显回升,显示大型散货船细分市场的运力供需阶段性收紧。
波罗的海干散货运价指数(BDI)是观察国际干散货航运行情的重要参考,涵盖好望角型(海岬型)、巴拿马型和超灵便型三类主力船型的运费水平。本次指数连续走高,主要得益于海岬型船舶运费的显著抬升。
海岬型运费领涨,日均收入突破3万美元
海岬型船指数在BDI中权重最大,周四上涨55点,涨幅1.45%,报3848点,为一周多来的最高位。该船型一般承载约15万吨货物,主要运输铁矿石和煤炭等大宗干散货,是全球铁矿石海运的核心运力。
数据显示,海岬型散货船当日平均日收入增加501美元,升至31396美元。日均收入是衡量船东实际获利能力的重要指标,在扣除燃油、港口费用及其他运营开支后,这一水平仍为船东保留了较为可观的利润空间。海岬型运费的走强,往往与铁矿石、煤炭贸易的活跃度密切相关,也被不少市场人士视为全球经济需求预期的先行信号。
铁矿石方面:新供应协议签订,期货价格小幅回落
值得关注的是,海岬型运费表现强劲之际,周四铁矿石期货价格反而有所走低。此前,中国国有采购机构与力拓签署了新的供应合同,市场普遍认为远期供货保障得到加强。另一方面,钢厂利润率并未出现明显修复,短期内对铁矿石采购的积极预期受到一定压制。
业内分析时常将铁矿石价格与海岬型运费结合观察:一方面,矿石贸易量决定了海岬型船的货运需求;另一方面,矿价波动又会反过来影响贸易商与钢厂的采购节奏。目前两者走势出现分化,表明运费与矿价的驱动逻辑并不完全同步。运费更多体现即期运力供需与船舶周转状况,矿价则更易受远期供应、需求预判及利润传导等因素左右。
巴拿马型指数走弱,两个月来低位徘徊
与海岬型的强势形成反差,巴拿马型船指数周四下挫53点,跌幅2.40%,报2151点,为8月24日以来的低点。该船型通常装载6万至7万吨煤炭或谷物,在粮食与煤炭运输中扮演重要角色。其平均日收入当日减少478美元,降至19358美元。
巴拿马型运费回落,通常与谷物和煤炭贸易进入阶段性淡季有关,也可能说明部分航线的货源支撑不足。作为BDI的重要组成部分,巴拿马型与海岬型走势背离,说明当前市场上涨并非全面均衡,而是呈现明显的结构性差异。
超灵便型指数走高,小吨位市场保持活跃
小型船舶方面,超灵便型散货船指数表现较为亮眼。周四上涨20点,涨幅1.07%,报1890点,为2022年8月以来的高位。超灵便型船在粮食、化肥、钢材及部分小宗散货运输中应用广泛,其运价上行往往与区域货物贸易活跃、港口作业顺畅等因素有关。该船型持续走强,反映出中小型散货市场运力供需偏紧,也对BDI整体走势形成一定支撑。
后市研判:结构分化下稳步前行
综合来看,当前干散货运价呈现「大型船走强、中型船承压、小型船活跃」的格局。海岬型运费受海运需求旺季带动持续走高,巴拿马型则因谷物与煤炭贸易的阶段性压力而有所回落。从基本面来看,铁矿石供应格局的调整、中国钢厂利润的修复情况,以及全球煤炭与粮食贸易的季节性变化,仍是影响后续运价的关键变量。
需要说明的是,干散货航运属于周期性较强、波动较大的行业,运价受天气状况、港口拥堵、船舶周转效率、大宗商品价格及宏观需求预期等多重因素影响,短期内不同船型的表现往往不一致。后续运费能否维持上行,还需进一步观察铁矿石实际采购节奏、钢厂补库意愿以及各条航线的货量变化。







