


美伊局势缓和的前景构成潜在利多,而大宗商品价格持续上涨加剧通胀压力,限制了央行的宽松空间,对金价形成压制。
当前金价能否转势,主要仍取决于中东局势对能源通胀预期的传导效果。
美联储言辞趋缓,加息预期回落助推金价
美联储按预期将基准利率维持在3.75%-4.00%区间不变。沃什没有传递强硬的政策前景,反而指出金融环境已出现收紧迹象。
受此影响,CME FedWatch数据显示12月加息概率下降约5个百分点,2年期至10年期美债收益率集体走低,实际利率随之下行,昨日尾盘金价明显拉升。
德意志银行分析师Brett Ryan评论称,沃什承认金融条件边际收紧,但认为目前条件尚不足以构成限制性,此番表态可视为“鹰派式暂停”,并未完全排除12月加息的可能,而是把决策权交给后续通胀数据,因此加息预期仅小幅回落,并不意味着政策已转向降息。
国内券商补充指出,此次沟通带有“建设性模糊”色彩,美联储不再沿用传统前瞻指引,也不提前作出政策承诺,市场分歧因此有所扩大;
一旦PCE通胀再次超出预期反弹,12月加息概率将迅速回升。
市场普遍认为,美联储不会提前锁定强硬的加息路径,后续政策方向将高度取决于即将公布的PCE物价数据。
科技股大跌引发流动性抛售,金价盘中承压走低
隔夜多头行情未能延续至日内交易。
谷歌财报低于市场预期,搜索广告收入放缓、自由现金流转为负值,带动美股科技板块明显下跌,市场再次出现熟悉的流动性抛售局面。
在权益类资产剧烈震荡之际,资金转而减持黄金仓位以换取现金,金价迅速回吐隔夜涨幅的大部分,现货黄金下跌1.01%,报4027美元/盎司。
国内券商表示,风险资产集中去杠杆时,黄金往往会被视为流动性较强的资产率先卖出,这是近期反复出现的交易规律;
此类抛售并非出于对黄金中长期的看空,而是短期流动性冲击,行情爆发力较强,但持续性通常不足。
孟买Kedia Commodities主管Ajay Kedia指出,本轮金价下挫实质上是资金在关键通胀数据公布前主动收缩敞口,加上科技股波动叠加放大跌幅,利率与地缘局势的底层逻辑并未出现逆转。
美伊重启谈判释放缓和信号,但商品通胀约束犹存
地缘方面,美国副总统致函伊朗高层,旨在重启和平谈判,美伊发生大规模冲突的可能性边际下降。
冲突降温本身对金价构成利好,有助于减少能源持续走高所带来的通胀风险。
与此同时,阿布扎比在建的霍尔木兹绕行输油管道预计2027年初投运,上扎库姆油田的原油可经管道直接输送至富查伊拉码头交付合约客户,无需穿越风险较高的霍尔木兹海峡,长期看可以摊薄海峡封锁带来的航运风险溢价。
机构对能源通胀态度偏谨慎
一旦海峡封锁的风险定价回落,油价与大宗商品通胀预期将同步降温,缓解美联储紧缩压力,间接为黄金打开上行空间;但管道尚未投产,短期内对行情的缓冲作用还无法兑现。
中长期来看,通胀压力仍不容忽视,世界银行最新预测显示,2026年全球大宗商品价格整体将上涨23%。
中东航运受扰、黑海粮食运输受阻,叠加能源价格上涨,持续推高全球通胀,迫使主要央行维持紧缩立场,从利率层面压制金价。
世界银行报告指出,能源涨价、海运中断与粮食贸易受阻共同推升商品通胀,且通胀呈现跨区域传导特征,主要央行难以快速转向宽松。
值得注意的是,若特朗普政府推进受阻,美国国会对乌克兰援助的审批难度将加大,俄乌冲突烈度存在逐步缓和的可能,但目前仍处于反复博弈阶段,对大宗商品的缓解作用短期内较为有限。
行情小结:金价转折取决于中东通胀预期走向
当前金价处于两股力量的拉锯之中:一方面,美联储政策预期转松与地缘局势缓和提供支撑;
另一方面,大宗商品涨价推高通胀,流动性扰动持续施压。
尽管不少机构看好商品、维持油价偏多判断,但只要中东冲突风险切实降温、能源风险溢价回落、全球通胀预期走低,油价与油轮运价都将存在下行空间,黄金面临的实际利率压力也将随之减轻。
世界黄金协会认为,黄金趋势行情的核心催化剂并非单次FOMC会议表态,而是中东局势能否持续改变市场对能源通胀的长期定价;
只有能源驱动的通胀预期走弱、实际利率上行压力解除,金价才有望走出趋势性行情,在此之前大概率维持宽幅震荡。
后续黄金能否开启上行趋势,核心观察点依然是中东局势。
只有地缘事件重塑市场对中长期能源通胀的预期,各国央行紧缩预期随之松动,金价才有可能真正迎来趋势转折。
技术面看,金价仍呈空头走势,但走势偏强,需关注下降趋势线能否有效突破。
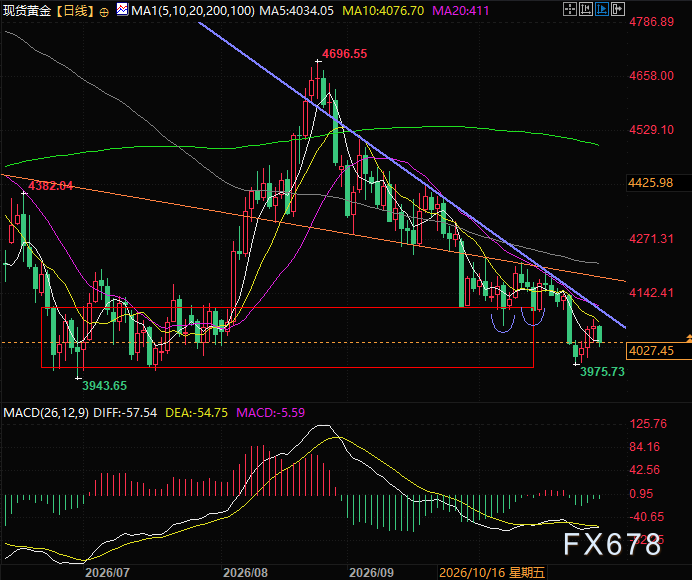
(现货黄金日线图,来源:易汇通)
北京时间17:43,现货黄金现报4026美元/盎司。







