


市场普遍预期选举后局势将趋于紧张,但笔者认为爆发冲突的可能性反而在下降。
特朗普原本想借助俄罗斯柴油压低国内油品价格、缓解通胀压力,如今这一方案受挫,令中期选举的不利因素进一步放大。无论共和党最终失去众议院,还是两院全部易手,美国之后对伊朗发动大规模战争的空间都将明显收窄。
目前美方主要依靠军事威慑,推动伊朗在核问题上接受可核查的约束安排,冲突急剧升级的小概率事件出现的可能性有限。
再加上阿联酋新建的绕行管道,以及外交谈判可能带来的缓和余地,即便瑞银、世界银行给出了偏悲观的判断,油价仍具备回落的条件;柴油供应紧张与俄乌局势则是另一组相对独立的扰动因素,共同推动全球能源价格上行。
俄柴油输美计划落空,美国控通胀的抓手失效,中期选举压力上升
特朗普原计划放行俄罗斯柴油入境,借助成本较低的货源填补美国东部的供应缺口、压制柴油价格,以安抚农业和卡车运输等群体的不满。
然而该计划遭到国会强力阻击:财政部已发出135号通用许可支持交易,但国会参议员认定此次进口违反相关法案,港口、银行和保险机构出于规避法律风险,纷纷拒绝承接业务。
原定驶往纽约的首艘柴油船已取消目的港,改为待命航行,这条平抑价格的通道实际上已经失效。
美国东部PADD1地区的柴油库存长期处于多年低位,秋收和公路货运需求增加,东北部又进入取暖备货期,再加上欧洲炼油能力不足、霍尔木兹海峡航运保费大幅上涨,美东柴油裂解价差一直保持坚挺。
计划落空之后,美国国内成品油高价压力短期内难以化解,能源通胀很可能持续成为共和党中期选举的负担。
选举结果将限制总统对外用兵的权限,美伊爆发大规模冲突的概率偏低
市场需要区分军事威慑的口头表态与真正落地的大规模打击。
基准情景是共和党失去众议院,悲观情景是两院同时失守,两种结果都会带来同一个关键变化:特朗普的执政空间将受到明显牵制。
一方面,与战争相关的军费开支和海外军事行动授权都将接受国会严格审查,总统单方面发动持续性大规模打击的能力受到制度层面的约束;
另一方面,美国的策略更侧重威慑施压,目的是促使伊朗接受核限制、允许长期核查,把其核设施纳入常态化监督框架,优先通过外交协议解决问题,而非全面开战。
美方虽已通知中东盟友,要求其为选举后可能的打击以及伊朗代理人袭击能源设施做好预案,并向波斯湾增派航母和两栖作战力量,但增兵与预警更多是谈判筹码,并不意味着打击一定会发生。
胡塞武装袭击沙特炼化设施属于代理人之间的局部摩擦,不能直接等同于美伊全面冲突。
机构对能源供应冲击仍持悲观看法
瑞银本月两度上调布伦特原油价格预期,将2026年末目标价上调至110美元/桶,并同步抬高2027年远期油价曲线。
瑞银看多的依据在于:海湾原油装船量虽有恢复,但仍低于战前水平;10月霍尔木兹海峡袭船事件数量创下新高,中东至中国的VLCC运费大幅攀升;全球商业库存持续下降,战略储备投放基本结束,供需紧平衡为油价提供支撑。
世界银行的判断同样出现转向:此前预计石油供过于求、大宗商品价格将跌至六年低位,现调整为2026年大宗商品全年上涨23%,核心驱动因素同样是中东冲突对航运造成的扰动。
但机构的定价尚未充分计入供给通道的对冲变量:一方面,美伊之间仍存在谈判可能;另一方面,中东各国正积极寻找绕开霍尔木兹海峡的替代路线。
阿布扎比国家石油公司(ADNOC)已通知部分亚洲炼厂,新建的霍尔木兹绕行管道预计2027年初投入使用,扎库姆油田的部分原油将经管道输送至富查伊拉港直接装船,供应长期合约客户,油轮无需再穿越风险较高的霍尔木兹海峡。
这条替代路线能够持续摊薄海峡封锁带来的风险溢价和航运附加成本,长期来看将削弱海峡扰动对油价和运费的拉动作用。
观点与技术分析:
我们的核心判断与机构观点存在分歧:机构定价的是当前供需偏紧、地缘溢价较高的静态局面,而地缘溢价本身恰恰是弹性最大的变量。
若美伊外交取得进展、双方朝核查协议靠拢,叠加阿联酋绕行管道等替代运输路线逐步落地,同时俄乌冲突边际缓和,国际原油价格与油轮运价都存在明显回落空间。
这里需要把柴油和原油两条线索分开看待:柴油短缺是本轮全球能源冲击中相对独立的推手,炼油产能短板的修复周期更长;
随着美国行政能力受国会牵制,对外援助的审批难度上升,对乌克兰的支持可能收缩,俄乌冲突烈度也有望逐步降温,但目前仍处于反复拉锯阶段,短期内很难快速走向停火。
技术面:WTI原油主力在5日均线附近徘徊,日线级别已出现双顶形态。若欧美时段油价能守住5日线,则多头趋势仍将延续,同时油价不宜大幅下跌,以化解上方双顶形态的压制。
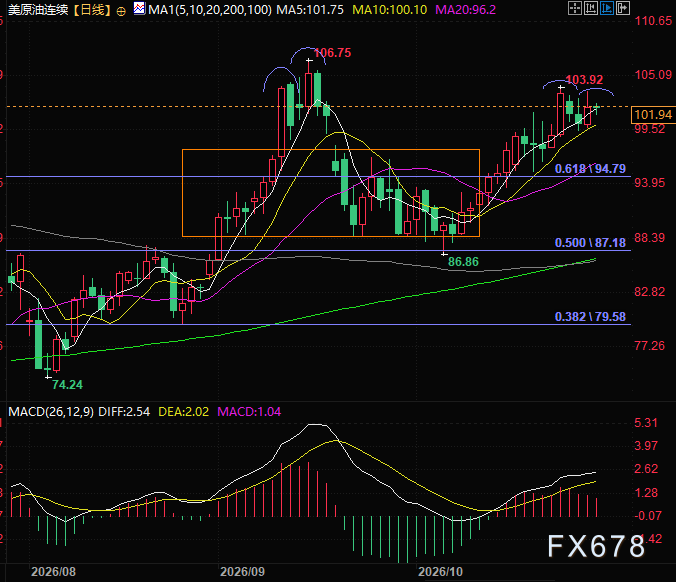
(WTI原油主力日线图,来源:易汇通)
北京时间15:57,WTI原油主力现报102.03美元/桶。







