


一家知名媒体的调查显示,逾八成关注日本央行动向的分析人士认为,央行下一次加息将安排在12月,而没有人料到10月30日结束的会议会有所动作。
调研核心数据:83%人士押注12月加息,无人看好10月
约83%的经济学者判断,日本央行将在12月18日的会议上把借贷成本由1.25%往上调。这一比例较上月35%的调查结果明显攀升,彼时1月还是多数人的首选。没有任何受访者认为10月30日的会议会采取行动。另外,三分之二的受访者预计央行每三个月便会加息一次,此前的比例为46%。
此次调查的重点在于,12月已成为日本央行下一步行动最有可能的时点,而10月基本被排除在外。与一个月前较为分散的看法相比,市场共识明显收敛,逐步形成了对12月的清晰预期。峰值利率预测中位数仍停留在1.75%,显示经济学家对本轮紧缩周期终点的判断较为稳定。
10月会议看点:央行会否宣布潜在通胀触及2%
不少经济学家认为,本月会议最受关注的问题,在于日本央行能否判定潜在通胀已达到2%的目标。自2013年确立这一目标以来,央行尚未就此作出过任何表态。
一些机构经济学家预测,日本央行可能暗示潜在通胀大致处于2%附近,同时维持利率不变并保持鹰派立场。与议息决定同步公布的季度展望报告,预计会基本维持通胀预测不变,仅对下一财年略作上修。
虽然10月会议大概率维持利率不变,但若借由宣布潜在通胀达标释放具有里程碑意义的信号,可能进一步强化12月加息的预期,对日元形成支撑,同时推动日本国债收益率走高。
政策背景:9月加息后利率步入中性区间
9月的加息令政策利率首度落入日本央行估算的1.1%至2.5%中性利率区间,市场因此更加关注利率最终会升至何种水平。
目前日本央行的政策利率已处于中性区间,这意味着政策不再明显宽松,不过距离具有限制性的水平仍有一段距离。
随着市场对终端利率的关注升温,1.75%的峰值利率预测中位数,成为衡量后续紧缩空间的重要参照。
政治因素:政府态度有所松动,委员会表决仍受关注
政治因素同样不容忽视。首相高市早苗一向以支持货币宽松闻名,但在美国财长贝森特敦促日本放弃通胀再膨胀政策后,高市及其内阁成员表态称,政府并不追求通胀再膨胀。约三分之二接受调查的经济学家认为,政府在央行加息问题上的立场已有所缓和。
一家知名机构的策略师指出,首相官邸或许不乐见进一步加息,但考虑到对美关系,可能会暂时不加干预。委员会的投票情况同样备受关注。
9月加息时,有两位由高市任命的委员投下反对票,这对日元构成了压力。部分经济学家认为,鹰派委员高田创可能会在本月会议上推动再次加息。
市场影响:日元走向取决于声明措辞与投票分歧
既然所有受访经济学家都已排除10月30日采取行动的可能,日元走势将更多取决于日本央行声明和展望报告的措辞基调。若宣布潜在通胀已达2%,将被视为一次具有历史意义的转折,并进一步巩固12月加息预期,从而有望支撑日元,并推升日本国债收益率。
委员会投票是另一个变数:若高市任命的委员进一步表达反对意见,可能拖累日元;反之,鹰派委员若呼吁加息,则会带来相反的影响。
油价依然是影响日本通胀前景的关键因素。作为主要能源进口国,一旦中东局势升级并推高油价,将加强央行按季度稳定加息的理由,同时也会压缩日本的贸易收支,并对日元形成压制。
机构观点
高盛将美元兑日元的12个月目标大幅下调至150(约对应2027年10月),3个月目标为158,6个月目标为155。
该行近期转为结构性看好日元,认为过去10至15年压制日元的国内政策,正转向更有利于日元的方向。日本央行加快了加息节奏,政府也在推动国内投资者将资金调回本土资产。
高盛指出,日本利率走高提升了国内资产的吸引力,加上可能出现的资金回流与干预风险,日元具备升值基础。不过,日本投资者仍在大举买入海外资产,这或将放缓日元的回升速度。
西太平洋银行预计,美元兑日元将在2026年12月回落至156,并于2027年12月进一步降至151,意味着日元在未来一年多时间里将稳步走强。
该行认为,日本通胀数据将持续检验央行进一步加息的必要性,而美国利率在2027年全年维持不变的预期,使得日元升值路径不完全依赖美联储大幅放松。
西太平洋指出,在当前汇率水平下,日元的修复更多来自日本国内政策正常化的推进,而非单纯依靠美方政策转向。
总结
调查显示,83%的经济学家预计日本央行将于12月加息,较上月的35%明显上升,没有人预计10月30日会议会有行动。三分之二的受访者认为央行将每三个月加息一次,峰值利率预测中位数维持在1.75%。10月会议的核心看点,是日本央行是否宣布潜在通胀达到2%目标,这一表态自2013年以来从未出现。
多家机构预计,央行可能释放潜在通胀约为2%的信号,并维持鹰派的利率立场。9月加息使政策利率首次进入中性区间,市场对终端利率的关注随之增加。
政治层面,约三分之二的经济学家认为政府在加息问题上的态度已有所软化,但委员会投票仍是焦点。9月的两票反对削弱了日元,鹰派委员或推动连续加息。由于10月行动已被排除,日元走向将取决于声明措辞、通胀达标信号和投票分歧,油价仍是日本通胀前景的关键变量。
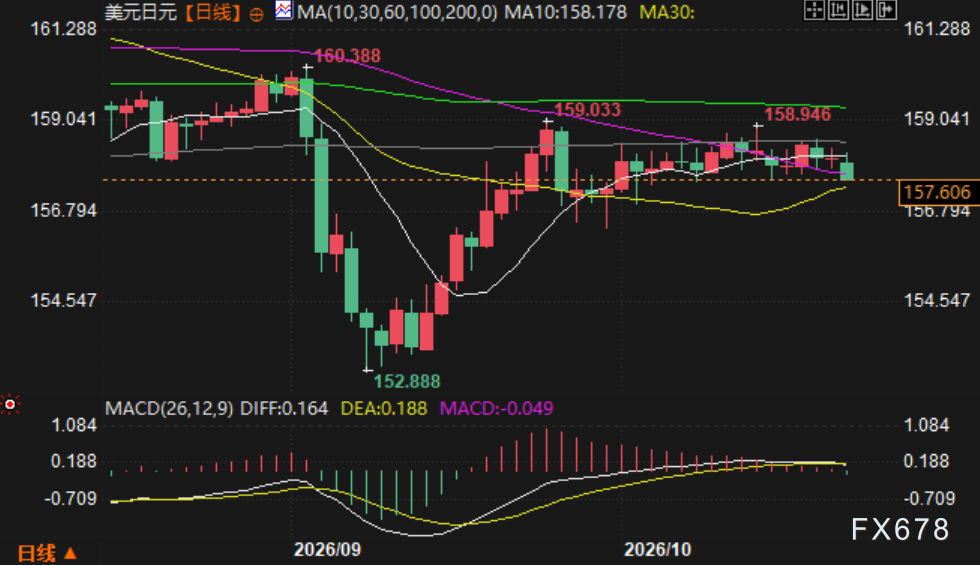
(美元兑日元日线图,来源:易汇通)
北京时间12:13,美元兑日元报157.64/65。







