


澳储行副主席豪瑟周三透露,第三季度截尾均值通胀率似乎将高于央行预估,经济体的产能紧张程度也比预期更加明显。
他进一步指出,央行有必要应对供给端冲击,以维持通胀预期的稳定,不过他也承认9月份的就业数据表现略逊于市场预期。在官方CPI数据公布的一周前就提前释放截尾均值将超预期的信号,这种做法较为少见,意味着10月28日数据公布后,风险或将更偏向通胀上行。
核心信号:截尾均值通胀或超预期,产能压力进一步凸显
豪瑟在悉尼举办的花旗澳大利亚和新西兰投资会议上表示,季度截尾均值看起来会高于澳储行的预估。该指标会剔除每个季度涨幅或跌幅最大的价格项,从而更清楚地反映潜在通胀水平,也是澳储行最为重视的参考指标。
他是在澳大利亚统计局定于10月28日公布9月季度通胀数据的一周前发表上述言论的。豪瑟还提到,经济体的产能压力比澳储行原先预计的更加突出,显示需求增长仍快于供给,速度超出了政策制定者的假设。
这一信号的关键在于,豪瑟在官方数据发布前一周就预先透露通胀将超预期,这种做法十分罕见。该表态使10月28日数据公布的风险天平倾向于上行;如果实际数据印证了他的预告,市场对11月3日加息的预期也将随之增强。
供给冲击:澳储行需积极应对,以稳住通胀预期
谈及供给冲击时,豪瑟表示,澳储行必须对此作出回应,才能使通胀预期保持稳定。
央行通常会淡化供给驱动的价格涨幅,理由是这类冲击往往会随时间逐渐消退。不过,豪瑟的表态显示,在经历长时间的高通胀之后,澳储行对忽视此类冲击的容忍空间已明显收窄。此前,澳储行也曾指出,中东冲突及其对油价的影响属于供给侧压力。
这番表态表明,在通胀预期面临风险的背景下,澳储行大概率不会对能源推动的价格上涨袖手旁观,原油因此对澳大利亚利率定价产生了更直接的影响。若中东局势推升油价,澳储行的紧缩倾向可能随之增强,这将为澳元提供一定支撑。
政策逻辑:无法直接盯住当期通胀,但当期通胀仍不容忽视
豪瑟补充道,由于货币政策存在时滞,决策无法直接以当期通胀为目标,但他强调,这并不代表当期通胀无关紧要,因为持续上涨的物价有可能传导至市场预期之中。
这一思路的核心在于,央行需要在当期通胀与未来预期之间进行权衡。即便当前通胀源自供给冲击,只要持续的物价涨幅开始影响预期,央行就应当作出反应。
就业市场:9月数据稍显疲弱,但失业率仍处低位,劳动力市场趋于缓和
就业市场则带来了一定的对冲作用。豪瑟表示,9月就业报告的表现明显弱于预期,尽管失业率依然维持在较低水平,但整体状况正逐步放缓。
劳动力市场的走弱为鸽派观点提供了依据,但豪瑟的分析框架显示,仅凭这一点不足以让政策委员会维持现状,尤其是在通胀上行风险加大的情况下。
政策路径:11月3日议息会议,截尾均值数据成为关键
澳储行于9月29日将现金利率上调至4.60%。政策委员会定于11月2日至3日召开会议,决议将于悉尼时间11月3日14:30(北京时间11:30)公布,并同步发布更新后的工作人员预测。若下周公布的截尾均值结果高于预期,进一步加息的选项可能会被牢牢保留在议程之中。
从政策走向来看,10月28日的通胀数据将是决定11月3日会议结果的关键变量。若数据验证了豪瑟的提前预告,加息的可能性将显著提高。
总结
澳储行副主席豪瑟表示,第三季度截尾均值通胀似乎将超出央行预期,经济产能压力也更加突出。他在官方数据发布前一周就做出上述预告,使10月28日的数据发布风险向上倾斜。
豪瑟强调,澳储行必须应对供给冲击,以稳定通胀预期。这意味着在长期高通胀之后,央行不太可能忽视能源驱动的价格上涨,原油也因此成为影响澳大利亚利率定价的更直接因素。9月就业数据略逊预期,为鸽派提供了一定对冲,但在豪瑟的框架下,这不足以让委员会就此按兵不动。
澳储行已于9月将现金利率上调至4.60%,11月3日的决策将取决于10月28日公布的通胀数据。若截尾均值高于预期,进一步加息将被坚定地保留在议程之中,这通常会支撑澳元,并推高短期澳大利亚国债收益率。
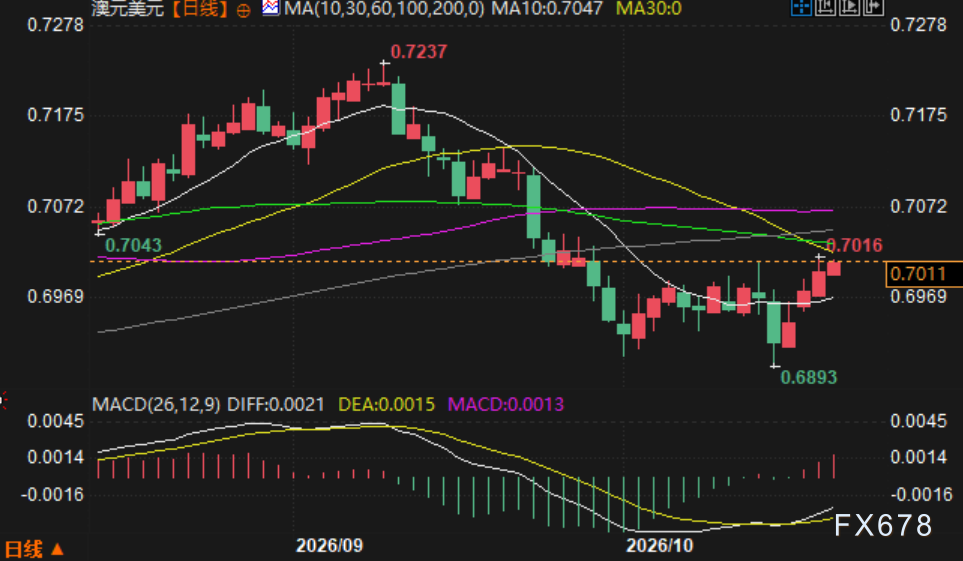
(澳元兑美元日线图,来源:易汇通)
北京时间7:11,澳元兑美元报0.7009/10。







