


欧元区经济增速放缓的隐忧,加上欧洲央行继续加息的空间收窄,两者叠加压制了欧元的短线表现。
数据方面,德国10月ZEW经济景气指数录得18.5,低于市场预估的24.2,也低于前值25.8。该指标逊于预期,显示欧元区增长动能趋弱,同时也削弱了欧洲央行继续上调利率的理由。
ZEW指标不及预期,增长走弱动摇加息逻辑
德国ZEW经济景气指数10月从9月的25.8回落至18.5,远逊于市场预期的24.2。这一表现说明欧元区增长前景转弱,欧洲央行进一步加息的依据随之减弱。
ZEW指数被视为衡量欧元区经济信心的关键指标,此次大幅走低意味着市场对欧元区经济增长的顾虑正在加重。
就欧元而言,这组数据的影响并不单一:经济增长放缓一般不利于货币走强;但如果增长乏力的同时令通胀压力回落,欧洲央行加息的必要性也会下降,欧元原有的利率优势将进一步被削弱。
欧洲央行料10月29日按兵不动,存款利率仍维持2.50%
市场普遍预计,欧洲央行将于10月29日把存款利率维持在2.50%的水平。
丹麦银行则预测,欧洲央行可能在12月再加息一次,将利率推高至2.75%的阶段性高点。不过即便如此,存款利率仍将比9月3.7%的通胀率低约一个百分点。
由此可见,欧洲央行的紧缩周期或已接近尾声,且利率峰值可能明显低于当前通胀水平,实际利率仍处于负值区间。
对欧元来说,欧洲央行的利率优势十分有限,难以提供长期支撑,在美联储仍可能加息、美欧利差居高不下的情况下更是如此。
市场解读:欧元短线受增长顾虑与利差双重掣肘
ZEW数据低于预期、欧洲央行加息步伐接近尾声,加上美欧利差较大,三方面因素共同限制了欧元的短期反弹空间。
欧元兑美元在1.1250一带遇到阻力,此前多次尝试突破均告失败。若欧元区PMI好于预期,或将为欧元带来支撑;反之,若数据继续疲软,欧元有可能下探并测试1.1200下方的支撑位。
周四公布的美国初请失业金人数与周五发布的美国PMI,将成为左右美元短期走向的重要因素。
机构观点
瑞银首席投资办公室指出,市场对欧洲的看法已经“过度悲观”,欧元从约1.17下跌至接近1.11,跌幅超出了欧洲基本面所能解释的范围。
目前欧元兑美元位于1.12附近,瑞银建议在1.12下方逢低买入欧元,年底目标看向1.16,止损位设在1.10下方。
该机构还提到,美国数据表现强劲、全球债券收益率走高以及法国财政问题共同压制了欧元。不过,随着市场几乎完全排除10月美联储加息的可能,欧元持续跌破1.10的概率有所降低。瑞银预计欧元将于2027年3月升至1.18,并在法国总统选举(2027年4至5月)之后进一步升至1.20。
荷兰国际集团(ING)预计,未来3至6个月欧元兑美元可能在1.10至1.15区间承压运行。该机构认为,美联储的鹰派立场和美国经济的韧性支撑美元,而法国财政与政治上的不确定性则对欧元构成独立拖累。
ING将当前局势与2018年意大利债务压力相类比,认为这并非系统性危机,并预计温和的财政整顿能够避免更严重的抛售。
尽管短期偏空,ING仍保持2027年的看涨观点,12个月目标价指向1.16。该行强调,若法国债务压力进一步加重并迫使欧洲央行调整政策,欧元的下行风险将明显放大;相反,美国政策转向(如中期选举之后)则可能成为欧元的上涨催化剂。
总结
德国10月ZEW经济景气指数降至18.5,低于预期的24.2,显示欧元区增长前景转弱,并削弱了欧洲央行进一步加息的理由。
市场预计欧洲央行10月29日将存款利率维持在2.50%不变;丹麦银行则预计12月加息至2.75%的高点,但仍低于9月3.7%的通胀率。欧洲央行的利率优势有限,难以对欧元形成持续支撑。
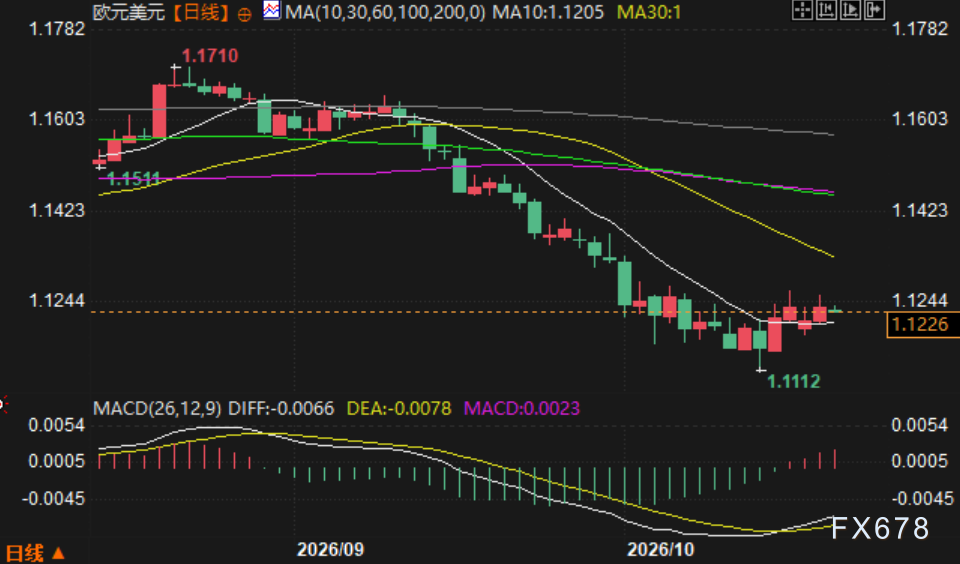
(欧元兑美元日线图,来源:易汇通)
北京时间7:21,欧元兑美元报1.1225/26。







