


美联储政策预期正成为压制金价的主要因素
StoneX高级市场策略师Bob Haberkorn指出,通胀顽固与美联储加息路径是当前打压黄金的首要因素。作为避险资产,美国国债眼下的吸引力似乎超过黄金,资金在两者之间出现明显分流。9月美联储刚刚启动今年首次加息25个基点,但近期官员表态整体偏向“无需急于进一步收紧”,这直接压低了市场对10月27日至28日会议加息的押注。
芝商所FedWatch工具数据显示,下周加息概率已降至17.2%左右,较一个月前的高点大幅回落。不过,交易员对12月加息的定价仍高达92%。这种“近期偏松、远期仍偏紧”的预期格局,使黄金短期内难以获得持续的政策利好。
市场接下来将重点关注即将公布的个人消费支出(PCE)物价指数。该指标被美联储视为核心通胀参考,其结果将直接影响市场对后续利率走向的判断。若PCE显示通胀压力依然顽固,即便10月会议维持利率不变,12月加息的可能性也将进一步增强,金价仍将承压;反之,若数据明显降温,黄金或迎来阶段性喘息机会。
美债收益率与美元的联动角力
与黄金形成对比的是美国国债市场。周二10年期美债收益率小幅下滑至5.121%,30年期收益率降至5.431%,但两者尾盘均明显离开日内低点。原因在于美股在人工智能板块带动下出现反弹,风险偏好回暖削弱了避险需求。上周AI基础设施类股因融资成本上升的担忧大幅回调,一度推动资金涌入美债,但随着CoreWeave等个股跌幅收窄,短期收益率甚至出现日内回升。
PGIM首席投资策略师Robert Tipp分析称,市场正受到相互冲突的力量拉扯:经济增长强劲、通胀居高不下,以及全球央行整体趋紧的政策立场,共同推高了收益率中枢;但与此同时,市场已提前计入大量紧缩预期,央行实际加息节奏可能慢于定价,因此一旦风险情绪回暖,收益率就容易快速回落。
这一走势对黄金形成双向影响:收益率下行本应利好不产生利息的黄金,但风险偏好回升又会削弱其避险吸引力。目前2年期与10年期美债利差仍处于正值区间,收益率曲线并未释放明显的衰退信号,这使得黄金作为“衰退对冲工具”的逻辑暂时缺乏催化因素。
美元指数周二下跌0.28%至101.70附近,盘中触及近三周低点。油价回落及长期美债收益率走低是主要拖累因素。尽管能源价格上涨通常对美元形成支撑,但市场对人工智能交易能否延续的担忧,正在逼近一个临界点。
野村证券策略师Dominic Bunning提示,若利率攀升过快,导致人工智能相关资金出现逆转,原本支撑美元的因素可能迅速转为不利。美元走弱理论上为金价提供了上行空间,但周二尾盘金价未能守住涨幅,说明利率预期与实际资金流向的压制力量仍占上风。
地缘局势与海外央行动向相互交织
地缘方面,伊朗相关紧张局势与油价波动仍在背景中持续发酵。交易员一面关注伊朗与巴基斯坦之间的外交接触,一面留意胡塞武装对沙特基础设施的持续袭击,以及海湾地区船只遇袭的消息。油价此前触及五个月高位后回落,缓解了短期通胀再度加速的担忧,但也削弱了黄金作为地缘避险资产的溢价。
与此同时,乌克兰局势出现新的外交动向:美国特使威特科夫与泽连斯基会晤后将前往俄罗斯,转交安全保障方案,特朗普则公开敦促基辅尽快结束战争。这些进展短期内对金价影响有限,但若谈判取得实质突破或骤然恶化,避险情绪可能迅速切换。
日本央行方面,行长植田和男表示核心通胀已“非常接近”2%的目标,暗示仍有进一步加息的空间。全球主要央行政策走向分化的格局持续,这也使黄金作为非美货币计价资产的吸引力在不同阶段出现波动。
技术关口与后市核心变量
从技术面看,4066附近区域以及4000美元被市场视为需要重点盯防的心理与实际支撑位。Haberkorn强调,金价能否守住4000美元,很大程度上取决于美联储的态度。若下周会议声明与新闻发布会释放出比预期更温和的信号,金价有望重新积蓄上行动能;反之,若官员强调通胀风险及进一步紧缩的必要性,金价可能加速测试更低区间。目前金价距离历史高点仍有较大差距,市场情绪已从年初的极度乐观转为谨慎观望,这种转变本身就意味着波动可能加剧。
综合来看,黄金正处于多重力量的拉锯之中。美联储利率路径与通胀数据是主导变量,美债实际收益率与美元走势构成即时约束,地缘政治与全球央行政策则提供背景干扰。短期内,金价难以走出单边行情,更可能呈现区间震荡。投资者需密切跟踪下周PCE数据与美联储会议声明,同时关注4000美元关口的守与失。若该位置失守且美债收益率重新走高,黄金可能进入更深的调整;若数据与政策信号形成配合并带动企稳,则有望重新积累向上弹性。市场正等待一个明确的催化因素,而这一催化很可能在未来两周内出现。
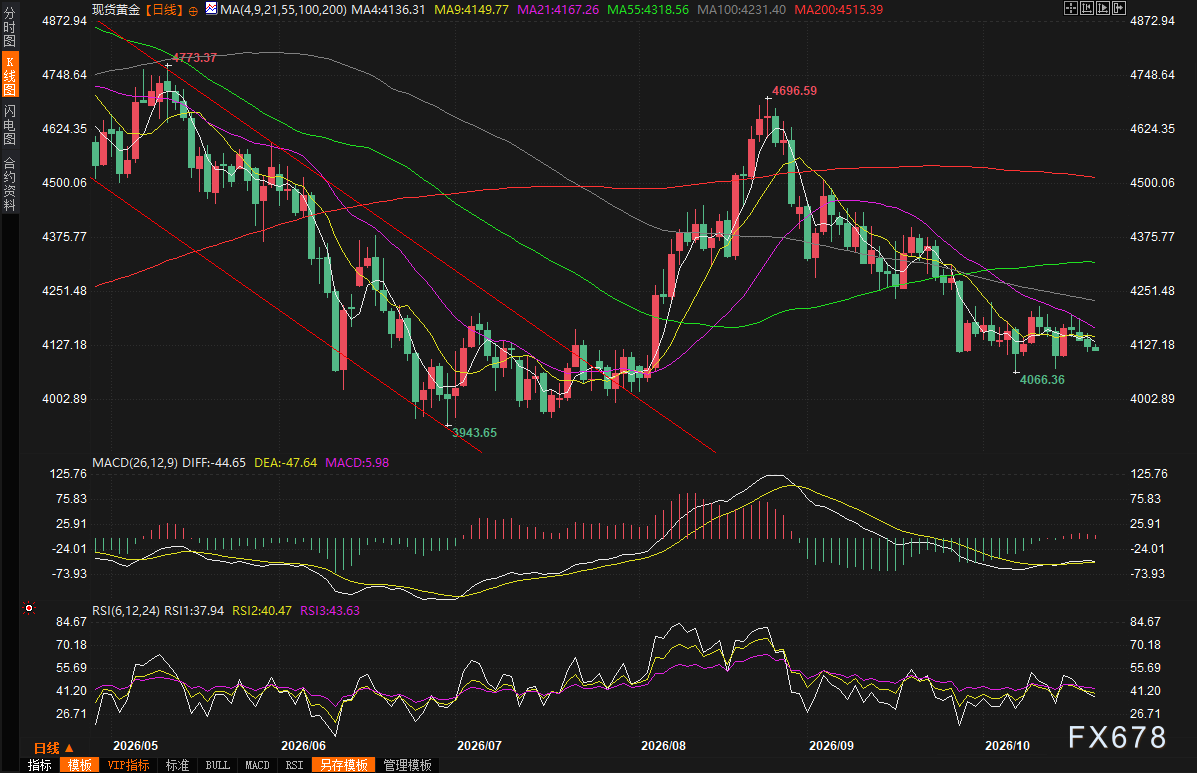
(现货黄金日线图,来源:易汇通)
截至北京时间07:40,现货黄金报价为4115.56美元/盎司。







