


从供应端看,风险正在密集累积。近两周,霍尔木兹海峡至少发生18起涉及商船的袭击事件,该水道承担着全球约五分之一的海运原油运输,局势持续紧绷。与此同时,沙特阿拉伯、伊朗支持的也门胡塞武装以及俄乌冲突同步升级,各方彼此打击并针对能源设施发动定向袭击,多条冲突线叠加,让全球能源供应链的脆弱性不断被市场计入价格。受此影响,原油本月累计涨幅已超过10%,资金对能源板块的配置意愿明显增强。不过,供应端也释放出缓和信号:中东地区石油流量大体已恢复至冲突前约八成水平,能源基础设施的抗压能力好于市场预期。由此可见,当前油价上涨更多反映的是“中断担忧”,而非实际供应短缺。一旦物流数据持续改善,溢价回吐的速度或同样迅速。
外交消息进一步加剧了行情波动。巴基斯坦陆军参谋长阿西姆·穆尼尔赴德黑兰,与伊朗高级外交及军事官员会面,双方就双边关系以及与华盛顿的谈判进展进行了讨论。随后,一名参与讨论的外交人士表态称,结束冲突的努力仍在推进,但否认了“最终协议迫在眉睫”的说法。谈判仍在进行、协议尚未落地,这种中间状态恰恰最难定价:它既不足以排除供应中断风险,也没有提供清晰的缓和路径,因此油价在消息落地后往往先冲高再回撤。历史经验表明,只有协议文本实质落地或海峡通行完全恢复正常,风险溢价才会出现系统性消退,在此之前,任何传闻都可能引发脉冲式波动。
需求与宏观层面同样存在双向拉扯。市场普遍预期美联储下周将维持利率不变,但对12月加息的定价仍高达约93.5%;欧洲央行预计年内至少再加息25个基点以应对持续通胀;日本央行行长植田和男also表示潜在通胀已“非常接近”2%的目标。主要央行集体偏向鹰派,意味着高利率环境或将延续,进而抑制全球经济增长与原油需求预期,对油价中期上行空间构成实质约束。此外,尽管美元近期走弱,但在月末议息会议前,市场或不愿过度追空;利率预期的变化已削弱美元的收益率优势,收益率支撑减弱可能使美元更易受到进一步走软的冲击。若美元因此继续下行,将为以美元计价的原油提供额外助力,这也是油价在宏观逆风中仍能维持强势的辅助因素。
从全球市场影响来看,油价高位运行正通过成本渠道向其他资产外溢。能源涨价会直接推高各国通胀读数,强化央行维持高利率的理由,并通过实际利率渠道压制贵金属与成长板块的估值;与此同时,航运中断引发的运费与保险成本上升,也会加剧市场对全球贸易的担忧情绪。因此,原油已不再只是单一商品,而是本轮宏观定价链条的关键起点,其波动幅度的放大必然带动跨资产联动性同步增强。
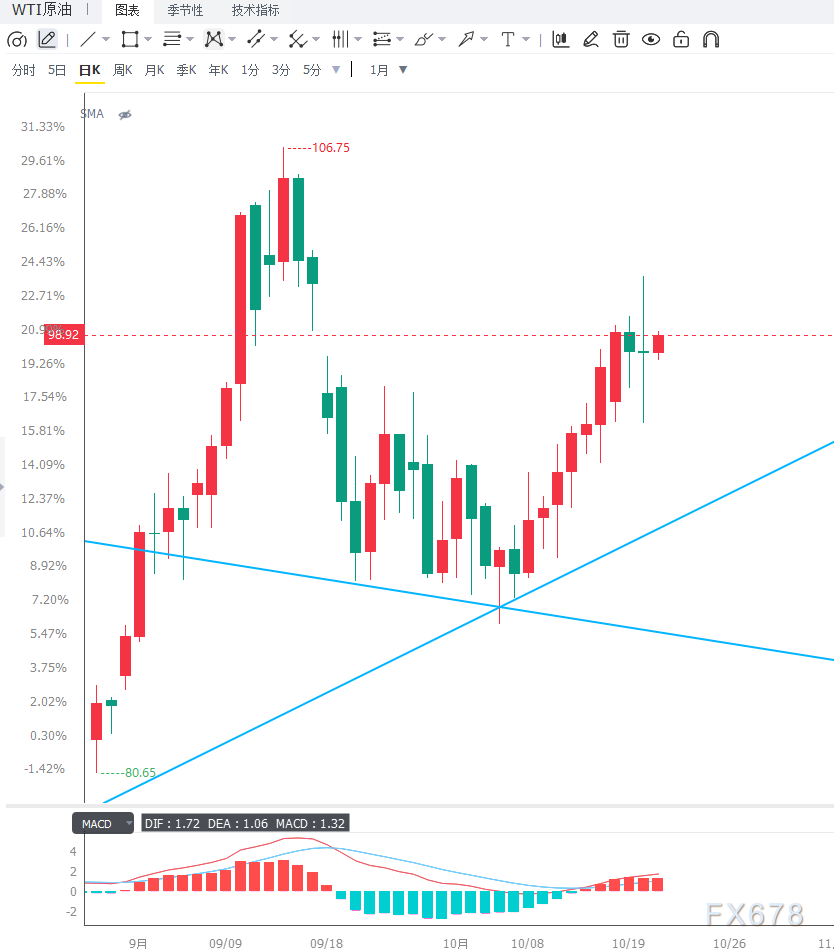
日线图上,WTI原油运行于20日指数移动平均线上方,短期均线呈多头排列,表明上月低点以来的反弹结构尚未被破坏;RSI位于62附近,处于50中性线上方且未进入超买区,显示上涨动能温和释放,属于典型的“趋势偏多、临近阻力”形态。上方首要阻力位于100美元整数关口,该位置既是心理关口,也是前期密集成交区,其次关注102.50美元与105美元;只有日线实体有效站稳100美元,才能确认中期上行空间打开。下方支撑依次看96.70美元、95.00美元以及93.00美元前期平台,其中96.70美元是近期关键防线,若失守,则可能回踩95美元甚至更低。4小时图上,油价自99.50美元附近回落后沿短期均线缓慢整理,MACD柱状线贴近零轴,快慢线反复缠绕,动能趋于中性;当前价格在97.80—99.50美元之间窄幅震荡,若回踩97.80—98.20美元获得承接,短线仍有机会再度冲击99.50—100美元阻力区;若放量跌破97.50美元,则可能转向96.70美元甚至95.80美元寻找支撑。
编辑总结
原油短期的核心矛盾在于:地缘风险溢价为油价提供底部支撑,而供应恢复的韧性与高利率环境则压缩了上行空间,两者共同作用,使油价更可能在96.70—100美元区间内反复拉锯。后续需重点跟踪三个变量:一是霍尔木兹海峡的通行状况与遇袭频次,这直接决定风险溢价的存续时间;二是美伊谈判的实际进展,任何实质性缓和信号都可能引发溢价快速回吐;三是中东原油流量能否持续向战前水平回升,这是判断市场属于“预期驱动”还是“实质短缺”的关键依据。中期来看,在区间未被有效突破之前,油价或将维持高位震荡格局,趋势方向的明确仍需等待地缘局势定调以及央行年末政策路径的进一步清晰。







