


与此同时,日本央行总裁植田和男的最新表态,为日本国债收益率及日元走势带来了新的政策解读。
周一(10月19日),植田和男表示,央行缩减国债购入的基本方向未有变化,同时不愿提前透露可能在国债市场启动紧急操作的具体时间。他在同一场演讲中强调,将通胀预期稳定在2%左右至关重要,并称央行在决定是否介入前,会全面评估市场状况。他尤其提到两项考量:长期利率是否急速攀升,以及债市运行是否出现失衡迹象。
核心立场:国债缩减计划不变,不预设干预时点
植田称,央行缩减国债购买的基本立场维持不变。
对于央行何时可能以紧急操作入市,他没有给出预先说明,强调任何决策都将综合权衡市场情况,比如长期利率快速走高或市场功能出现动荡。
此番表态的重点在于:植田并未承诺在某一收益率水平设置托底,但释放出信号,若抛售演变为无序状态,央行将予以应对。超长期日本国债位于收益率曲线中对冲击较为敏感的部分,有望率先接受这一承诺的检验。
两大考量:利率上行速度与市场功能稳定性
植田重点提及两项考量:长期利率是否快速上扬,以及债市功能是否现出不稳定迹象。
这一划分意味着,央行不会对收益率的平稳重估做出反应,只会针对真正失序的情况采取干预。
该框架为日本国债市场划出了清晰界线:平稳的重新定价属于市场正常运行的一部分,而迅速且失序的抛售才是干预对象。
利率联动逻辑:适度加息有助于稳定债市
植田解释了政策收紧过程中短端与长端利率的互动关系。若央行上调短期政策利率,长期利率或随之平稳抬升;但如果政策利率调整不到位,市场对通胀过热的担忧则可能推高长期收益率。
植田实际上认为,审慎把握节奏的加息,对日本国债市场而言是一股稳定力量,而非威胁。通过恰当执行政策以达成2%的通胀目标,央行便能帮助稳定日本国债。
他还指出,金融环境依然宽松,提醒市场即便央行近期已经加息,政策仍在支撑经济增长。
政策背景:退出超宽松政策中的博弈
这些表态呼应了日本央行在逐步退出多年超宽松政策过程中一直存在的矛盾。央行一边逐步削减国债购入、一边上调利率,使投资者对长期收益率出现无序波动的风险保持警惕。
植田没有设定紧急购债的触发条件,保留了政策选择的空间,同时表明干预将留给真正失序的情形,而非温和的重新定价。
这些言论也强化了他此前讲话的鹰派基调,并将进一步加息定位为与市场稳定相契合。日本央行政策利率目前为1.25%,下一次利率决议将于10月30日公布。
市场反应:日元波动有限,印证既有预期
植田讲话期间日元波动不大,显示市场认为这些债市言论基本印证了既有预期。
对日本国债来说,植田的信息呈现两面性:他不为特定收益率水平提供托底,但表态若抛售失序,央行将采取行动。
超长期日本国债或将率先检验这一承诺。植田关于“落后于利率曲线将推高收益率”的观点,进一步强化了10月30日会议前的鹰派框架。
鉴于日本在全球收益率和资本流动中的重要地位,全球债券投资者将密切关注后续动向。
总结
植田和男表示,日本央行缩减国债购买的基本立场未变,拒绝预先设定紧急操作时点,并列出两项考量:长期利率是否快速上升,以及债市功能是否出现不稳定迹象。他认为审慎推进加息对日本国债市场是稳定力量而非威胁,恰当的政策执行有助于稳住日本国债。这些言论回应了央行退出超宽松政策时的矛盾,植田未设定紧急购债触发条件,保留了政策弹性,同时将干预限定于真正失序的情形。其鹰派基调强化了10月30日会议前的政策预期。日元波动有限,说明市场认为言论基本印证了既有预期。对日本国债而言,植田不提供特定收益率托底,但承诺在无序抛售时行动,超长期国债将是率先接受检验的窗口。鉴于日本在全球收益率和资本流动中的角色,全球债券投资者将密切关注。
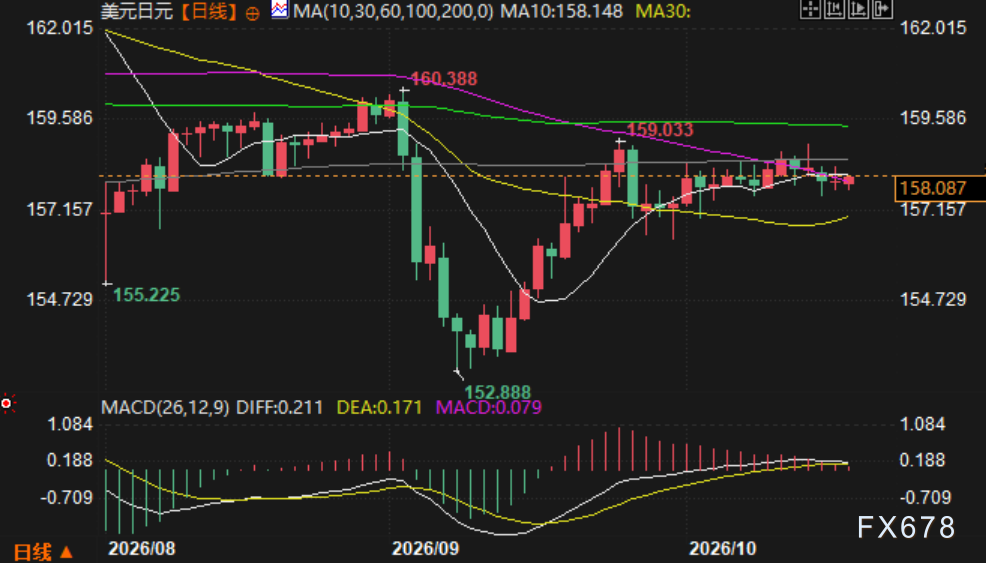
(美元兑日元日线图,来源:易汇通)
北京时间13:25,美元兑日元报158.13/14。







