


分项指数方面,巴拿马型运费指数(BPI)报2356点,较前值下跌2.20%;海岬型运费指数(BCI)报3322点,下跌8.48%;超灵便型船运价指数(BSI)报1856点,上涨0.60%。BDI及三大分项的720日走势图与十年走势图,可参见汇通财经制作的专题图表。
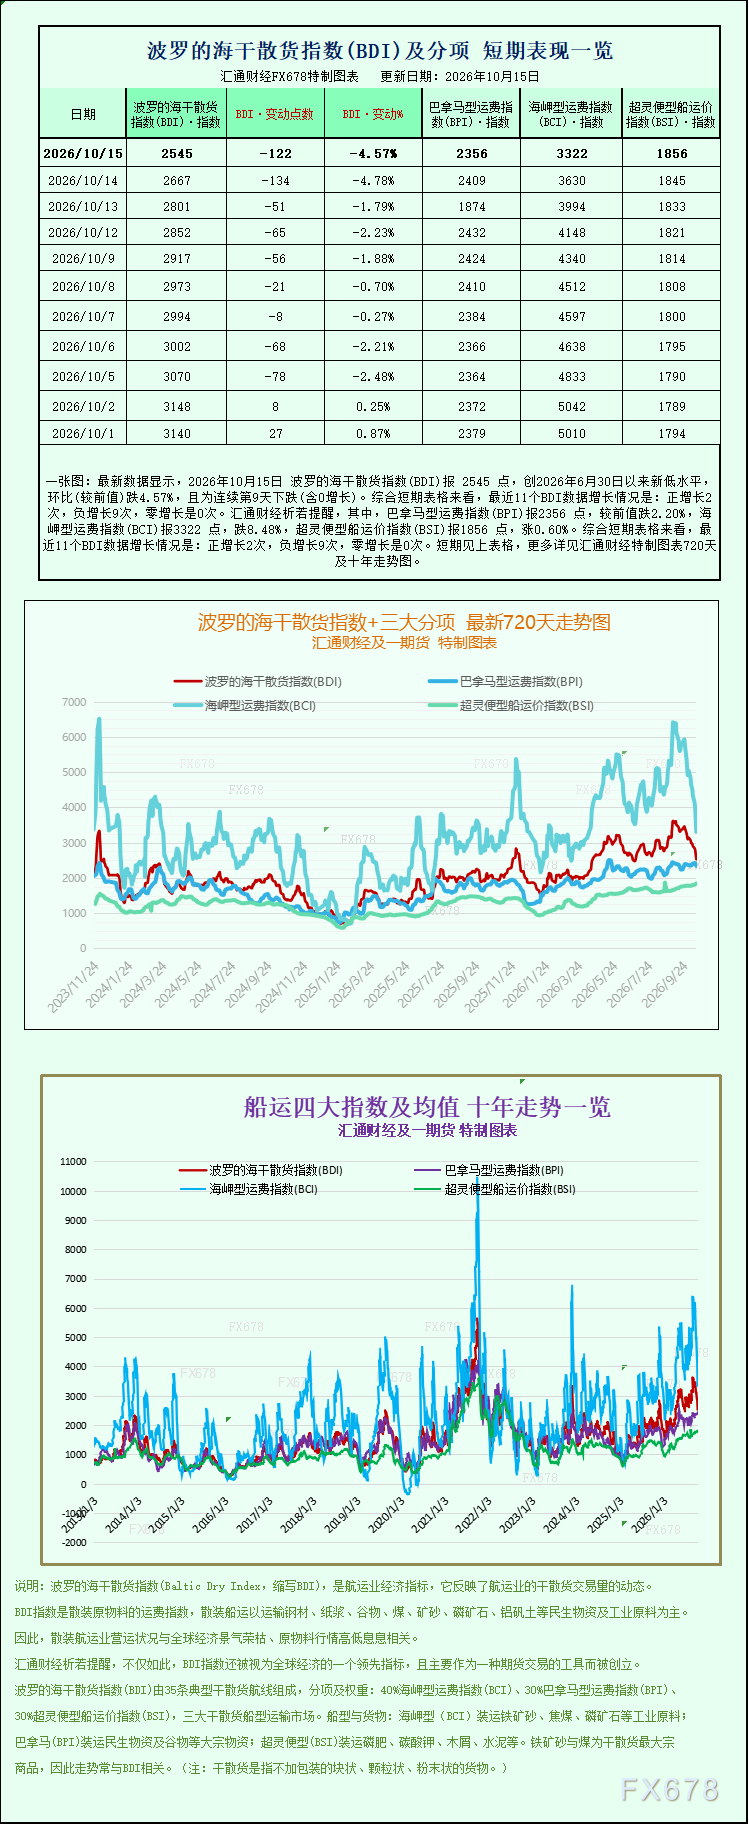
10月15日(周四),反映干散货船运费水平的主要海运指数跌至6月30日以来的最低点,拖累因素主要来自大型船舶运价回落。当日波罗的海干散货指数下挫122点,跌幅4.57%,收于2545点,连续第九个交易日下行。旺季结束后,干散货海运需求明显降温,这一走势十分清晰。
分船型行情解读
从船型分布看,本轮下跌主要由吨位最大的海岬型船带动。该指数单日减少308点,降幅8.48%,回落至3322点,为4月初以来的低位。此类船舶通常承运约15万吨的铁矿石与煤炭,日均收入单日减少2792美元,降至26625美元,是拉低整体指数的核心因素。
中型船方面,巴拿马型指数下降53点,跌幅2.20%,报2356点。该船型日常运送6万至7万吨煤炭或谷物,日均收入减少480美元,降至21200美元,表明煤炭与粮食等大宗货运的运费同样承压。
相比之下,小型船舶表现较为稳健。超灵便型指数小幅上扬11点,涨幅0.60%,报1856点。不同船型走势分化,说明当前运价下行压力主要集中在承担远距离铁矿石运输的大型船只上,而非整个海运需求全面萎缩。
下跌动因:铁矿石需求疲软为关键变量
推动运价回落的根本原因,是铁矿石市场持续转弱。周四铁矿石价格已连续三个交易日下跌,跌至两年多来的低点。市场对全球最大钢铁消费国中国的需求前景持谨慎态度,同时铁矿石的供应增长预期也不明朗,供需两侧的压力共同压制了矿价。
供给方面,当前铁矿石整体供应较为充裕,澳大利亚、巴西等主要产区的全球发运量仍处高位,且四季度正值传统供应旺季。需求方面则更为疲弱:钢厂盈利水平偏低,检修停产增多,日均铁水产量降至233万至234万吨左右,与节前基本持平,直接削弱了对铁矿石的采购意愿。高库存叠加需求乏力,使矿价承压走弱。铁矿石运输是海岬型船运费的重要支撑,矿价下行随即向即期租船市场传导。
后市展望
展望四季度,干散货海运市场仍将围绕铁矿石与煤炭的需求节奏运行。一方面,钢厂在低盈利背景下能否扩大减产检修力度,将直接影响铁水产量及铁矿石货源的释放速度;另一方面,若供应旺季深入而下游采购未能及时回暖,BDI及海岬型船运价或仍有下探空间。不过,考虑到前期旺季运价已明显回落,部分航线待租运力供给可能边际改善,市场也存在企稳回升的可能。综合判断,短期指数或维持弱势震荡,后续需重点关注中国钢铁生产的边际变化及主要矿区的发运节奏。







