


行情回顾:多方面因素推动白银走高
白银现货连续下挫三天后重新转强,周四(10月15日)亚洲盘交易时段报价在每盎司56.00美元上下徘徊。这种无利息收益的资产此次走高,主要得益于原油价格回调以及其他市场压力的减弱。美元走弱、债券收益率下行,则为贵金属提供了额外助力,使无收益资产所处的环境更加有利。
作为兼具贵金属和工业金属特性的品种,白银价格通常对宏观资金面、美指及能源板块的波动十分敏感。近期原油走低,削弱了市场对通胀长期居高不下的担忧,也缓解了部分风险类资产承受的抛售压力,间接为白银提供了缓冲空间。
另一方面,美元指数转弱降低了以美元标价资产的持有门槛,美债收益率回落也减少了持有无息资产的机会成本。
从工业需求看,光伏、电子等下游行业的中长期前景依然向好,同样为白银的基本面提供了托底。
短期而言,倘若原油维持弱势、美元保持疲软,白银仍有望继续反弹;不过也需留意美国经济数据发布或美联储官员讲话可能带来的震荡。
总体看,多重利好形成合力,推动白银在三连跌后回升,也体现出市场对宏观环境边际改善的定价。
通胀压力:CPI超预期压制银价涨幅
不过,一份高于市场预期的美国通胀数据很快让银价的涨幅收窄。
该数据加深了市场对美联储转向更强硬立场的判断,也为10月27日至28日联邦公开市场委员会(FOMC)会议上的加息提供了更充分的理由。
数据出炉后,CME集团FedWatch工具显示,期货交易者对10月底会议加息的概率已升至约31.6%。
周三,美国劳工统计局(BLS)公布的报告清晰呈现了这一经济压力。衡量各类商品与服务成本的消费者物价指数(CPI)在9月环比上涨0.6%,令12个月整体通胀率攀升至3.7%。这两项数据分别高于经济学家此前预计的0.6%和3.6%。同时,剔除波动剧烈的食品与能源项目后的核心CPI环比增长0.3%,同比增长2.6%,也都超过了市场预估的0.2%和2.5%。
戴利态度偏鹰却主张耐心,市场逐步消化CPI影响
美联储戴利的言论带有一定鹰派色彩,她表示,受汽油价格带动,整体CPI正在走高,核心通胀依旧难以降温,并指出进一步加息或许有必要,但应当谨慎选择时点。这番表述体现出审慎的鹰派姿态,即更重视沟通的清晰度与市场的平稳,而非匆忙行动。
她既担忧通胀长期高于目标,也看到劳动力市场保持稳健,同时对CPI公布后市场迅速恢复平稳表示安心。这些因素共同传递出一个信号:在仍以物价稳定为核心的框架下,应保持耐心。
作为旧金山联储主席,戴利的表态对市场有一定指引作用。一方面,她承认能源价格推高了整体CPI,核心通胀黏性犹存,暗示政策利率或需进一步调整;另一方面,她反复强调“耐心”与“清晰沟通”,意在防止市场将其解读为激进加息的信号。
这种立场既坚守了美联储以物价稳定为首要目标的原则,也兼顾了避免金融市场剧烈动荡的考量。CPI数据公布后市场一度波动,但很快归于平静,表明投资者已在一定程度上接受通胀黏性的现实,并倾向于认为美联储会依据数据、循序渐进地推进政策。稳健的劳动力市场为美联储留出了余地,使其无需急于大幅收紧。
对贵金属来说,戴利偏谨慎的鹰派立场意味着实际利率与美元短期内难以大幅松动;但如果后续数据有所缓和,持有成本的压力有望随之减轻。
机构观点
瑞银仍对白银中期走势保持乐观,预计到2026年12月价格将达到每盎司70美元,2027年3月及6月升至75美元,9月进一步升至80美元。
瑞银指出,尽管近期美国实际收益率上行以及投机仓位调整令银价回落,但结构性供需缺口与黄金的联动关系依然构成支撑。
瑞银强调,白银属于高贝塔品种,待金价企稳回升、实物市场紧张局面缓解后,银价有望逐步修复。短期内它仍可能受利率环境和仓位清理影响,但从中长期看,工业需求(电子、新能源相关领域)增长及投资配置回流值得关注。
瑞银认为,当前的回调或可视为值得关注的时机,其目标路径指向2027年逐步走高,前提是美联储政策预期转向,且实物市场紧张格局未完全消退。
总结
白银此次回升主要受益于油价回落、美元走弱和收益率下行,但超预期的CPI数据迅速抵消了部分涨幅,并强化了市场对美联储10月FOMC会议加息的预期。戴利的言论虽偏鹰,却强调耐心,市场情绪指标同样显示鹰派底色未变,但边际上已有所松动。总体而言,短期内银价或将在多重利好与美联储政策压力之间反复拉锯,后续走势取决于通胀数据的演变以及美联储的实际行动。
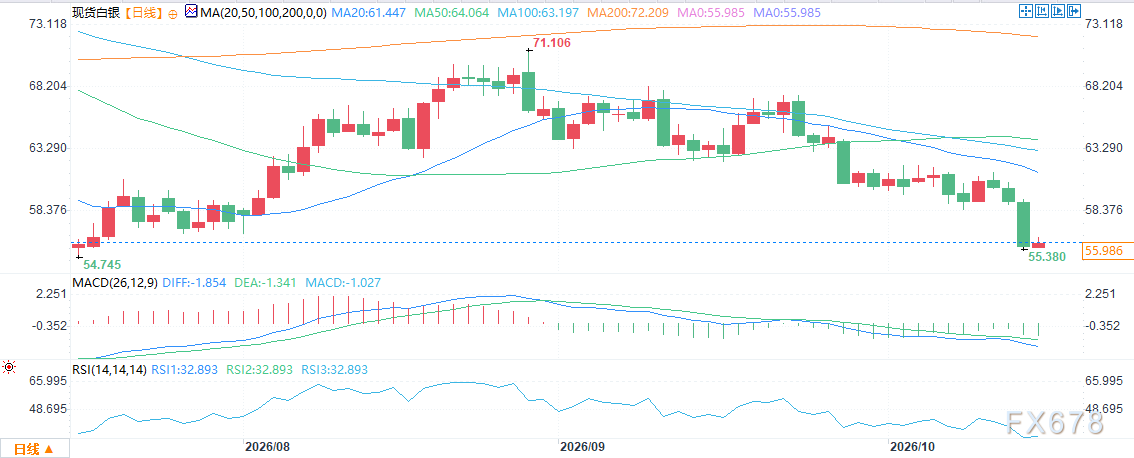
(白银现货日线图,来源:易汇通)
北京时间14:15,白银现货报56.00美元/盎司。







