


历经美国国债收益率大幅攀升的持续施压,黄金似乎已经度过了最艰难的阶段。瑞士私人银行联合私人银行(UBP)英国区投资服务负责人彼得·金塞拉(Peter Kinsella)近日发表最新判断,认为随着中东局势逐渐清晰,以及加息预期接近顶部,美国财政部有望在年底前为金价注入较强的上行动能。这一前瞻性观点迅速引起金融界的广泛关注。
美债收益率走高,金价仍显韧性
美联储9月加息25个基点后,黄金市场确实出现了明显的冷淡和回落。不过,金塞拉注意到,在名义利率与扣除通胀后的实际利率同步上行的宏观环境下,金价的跌幅却相当有限。美国10年期国债收益率已升至5.30%的高位,反映市场实际利率预期的10年期抗通胀债券收益率也逼近3%的关口。
他指出,按照传统的金融定价模型,如此高压的利率环境原本可能对黄金造成沉重打击,但市场的实际反应只是有限的回调。这一反常现象说明,黄金与利率之间的传统负相关关系正在明显减弱。在8月至9月初期间,尽管美债收益率持续走高,资金端却表现出异常的坚定:散户持续增持黄金ETF,机构投资者也在期货市场中不断增加净多头头寸。这些原本对利率变化高度敏感的资金,在长端利率大幅上行的情况下几乎没有明显撤离,表明利率走高所带来的黄金下行风险已基本得到释放。
央行购金提供坚实支撑,深度回调或迎买入良机
在全球央行的储备布局中,官方资金的持续入场犹如一道稳固屏障,支撑着黄金市场的价值中枢。金塞拉特别提到,在2026年的全球黄金格局中,亚洲主要经济体央行依然是最大的官方买家阵营。尽管今年增持黄金的央行范围有所收窄,但这并不意味着官方机构失去了增持意愿,更多是由于金价大幅上涨后带来的阶段性成本考量。
世界黄金协会最新发布的详细调查报告为这一趋势提供了直观的数据支撑:创纪录比例的央行表示,计划在未来一年继续增加黄金储备。这意味着,每当市场因情绪性抛售出现急剧下跌时,央行的逢低买盘有望随之入场,为价格提供有力承接。这种穿越周期的稳定官方需求,正在持续影响黄金作为核心避险资产的长期定价逻辑。
美国财政部重估预期浮现,美联储路径成关键变量
从短线交易的角度看,联合私人银行认为金价可能在相对狭窄的区间内震荡整理。目前市场已较为充分地计入了未来数次加息的悲观预期,而美国核心通胀的阶段性回升,更多源于短期的一次性因素,这也为美联储在中东局势明朗后放缓甚至暂停加息,留出了较大的政策回旋空间。
金塞拉强调了一个容易被市场忽视的潜在上行催化因素,即美国政府可能对其持有的8000余吨黄金储备进行账面价值重估。若官方将储备的账面价值向当前市场实际价格靠拢调整,实质上意味着美元相对黄金的购买力将明显缩水。这一举动可能向全球市场释放美元信用弱化的信号,也可能再度唤起2025年备受关注的货币贬值交易,成为推动金价大幅上涨的重要因素。
结语
总体来看,当前黄金市场正处于多重利好因素交汇的关键时点。虽然美国9月CPI数据高于预期公布时,金价一度急速下挫并跌至日内低位,但彼得·金塞拉的深入分析为投资者揭示了表象之下的价值重构逻辑。
随着央行购金提供坚实支撑,以及加息预期逐步松动,黄金的长期配置价值正在稳步回升。此次剧烈的深幅回调,或许可以视为下一轮行情的全新起点。
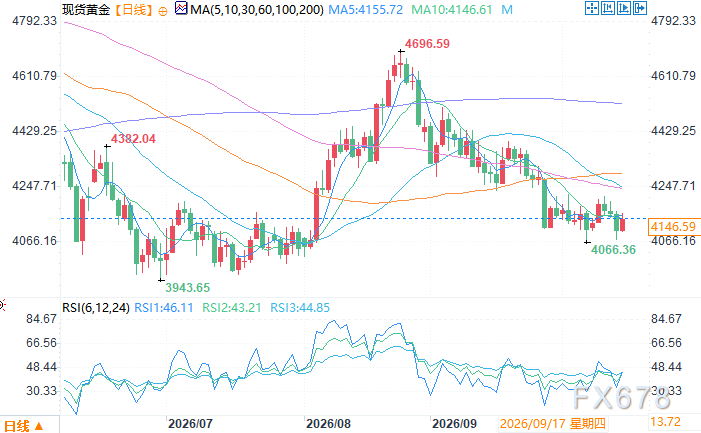
现货黄金日线图 来源:易汇通
北京时间10月15日14:13 现货黄金 报 4134.59 美元/盎司







