


地缘层面的风险溢价仍在不断累积。伊朗外长阿拉格齐周三表示,伊朗始终致力于寻求体面的和平方案,同时已做好充分的自卫准备;伊朗总统佩泽希齐扬则指出,在美方持续实施封锁与施压的情况下,不应指望与伊朗展开对话。上述表态使潜在风险由单一要道延伸至整个欧亚能源与航运通道,市场对物流链条的担忧随之加剧。不过,这一避险情绪对黄金的提振正被另一条逻辑削弱:油价高位运行,通过成本渠道推高了美国的通胀读数,进一步增强了美联储收紧政策以抑制价格压力的理由。当通胀由供给冲击驱动时,黄金的抗通胀叙事往往会被紧缩预期压制,这也是地缘局势趋紧之际金价依旧走弱的根本原因。
货币政策层面,市场定价出现细微变化。美联储主席沃什上周未就本月政策会议结果给出明确指引,但强调高于预期的通胀并未改变其对美国经济的判断。芝商所FedWatch工具数据显示,10月会议维持利率不变的概率目前约为84%。尽管下周按兵不动已成普遍预期,但市场仍在为12月的再次加息定价,政策走向依旧偏向收紧。利率水平较高时,黄金通常承压,原因在于贵金属不产生利息收益,生息资产的相对吸引力随之提升。与此同时,能源成本高企也提高了美联储需要进一步调整政策以应对物价压力的可能性。对黄金而言,当前呈现的是“短期缺乏鸽派催化、中期利率压制仍在”的组合:只要年末收紧路径未被推翻,金价的每一次反弹都可能遭遇获利回吐的抛压。
跨资产联动同样释放出双向信号。受法国政局动荡影响,欧洲风险资产走低,美国国债收益率则因避险需求减弱而上行;在此背景下,美元小幅走强,大宗商品价格同步回落。这一组合说明风险偏好并未全面收缩,在一定程度上削弱了黄金的避险买盘力度;同时,利差对美元的支撑又通过定价渠道对金价形成额外压制。对黄金而言,这是一种“避险需求未消退、计价端不配合”的环境,金价更可能通过区间震荡来消化地缘溢价,而非展开顺畅的单边上涨。
沃什近期讲话的得分为5.6/10,低于6.1/10的历史均值,显示其沟通力度较以往温和,但整体基调仍具建设性。他坦言自己「对全球金融危机的创伤过于深刻」,在强调结构性增长、投资扩张,以及将人工智能视为短期需求侧动力和增强数据与货币政策信心的工具时,依然对金融稳定保持谨慎态度;同时,他拒绝对10月和12月的决策作出预判。FXS美联储情绪指数保持不变,仍位于127.51的高位,明显高于中性基准。这意味着尽管讲话缺乏增量信号,整体政策叙事仍牢牢处于鹰派区间。对黄金而言,这构成持续的逆风:只要该指数维持在127以上且年末收紧路径未被推翻,实际利率中枢就难以系统性回落,金价的反弹空间也将相应受限。
从全球市场来看,当前金价的波动本质上是两条独立逻辑的叠加。一方面,中东航运受阻与法国政局动荡(法德利差逼近24年高位)推升了资金的避险需求,央行购金与ETF持仓也为金价提供了结构性托底;另一方面,若油价持续走高,将通过成本渠道进一步抬升全球通胀读数,促使央行延长高利率周期,并借助实际利率渠道压缩贵金属估值。因此,不宜简单地将地缘紧张等同于看多黄金,而应重点关注实际利率与美元的真实走向。只有当通胀预期与实际利率出现背离,或美元因收益率支撑减弱而再度转弱时,黄金的计价端助力才会真正显现。
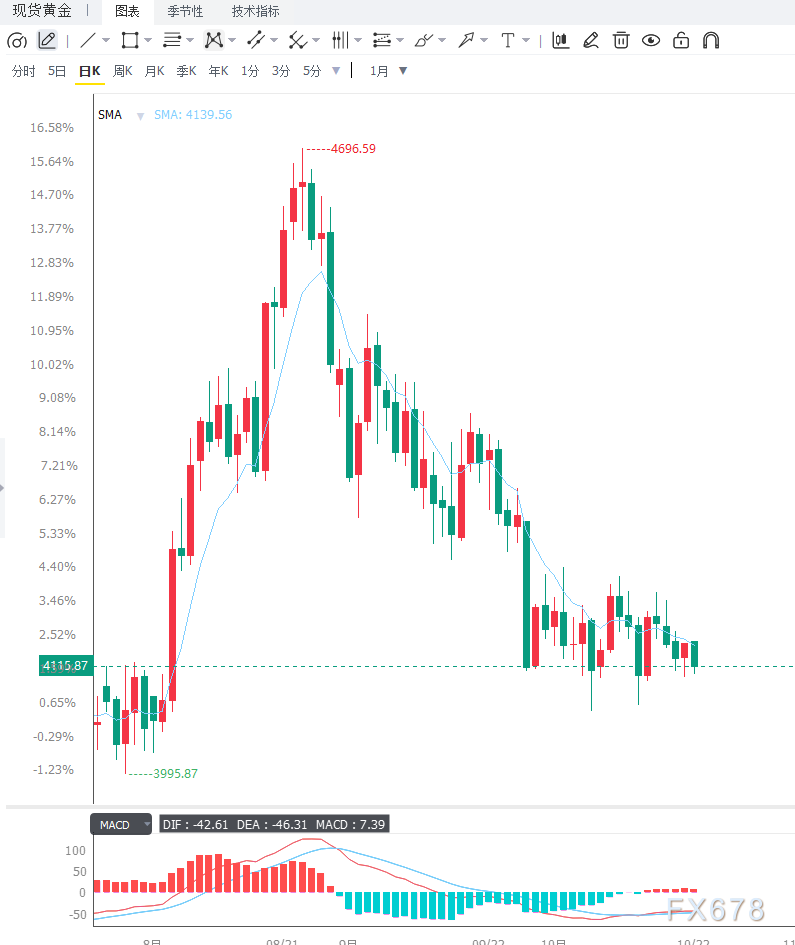
日线图上,现货黄金运行于20期布林带中轨与100日移动平均线下方,短期均线呈空头排列,反弹不断受到上述阻力位压制,中线偏空结构尚未修复;不过价格仍守在布林带下轨上方,显示短线更可能维持震荡,而非全面破位。RSI(14)报42.60附近,处于中性偏弱区域,说明下行动能仍在释放,但尚未过度延伸,属于典型的弱势整理形态。上方阻力依次看向布林带中轨约4160美元、100日均线约4230美元以及布林带上轨约4255美元,这三档共同构成较宽的供给区,只有日线实体有效站稳4160美元,才能缓解当前的偏空倾向。下方支撑首先关注布林带下轨约4070美元,这是近期的关键防守位,若有效跌破则可能打开更大幅度的下行空间;守住该位置,金价有望在4070—4160美元区间内维持偏弱震荡。4小时图上,金价自4140美元附近回落后沿短期均线缓慢整理,MACD柱状线贴近零轴、快慢线反复交织,动能趋于中性;当前价格在4100—4140美元之间窄幅波动。一旦放量跌破4110美元,可能进一步测试4090美元甚至4070美元附近的支撑;向上突破则需等待实际利率回落或地缘局势升级的配合,在此之前宜以区间思路应对,避免盲目追涨杀跌。
编辑总结
黄金短期的核心矛盾在于:地缘风险溢价为底部提供支撑,高利率环境与偏强美元则压缩上行空间,两者相互作用,使金价大概率在4070—4160美元区间内反复拉锯。后续需重点跟踪三个变量:一是霍尔木兹海峡的通行状况及伊朗方面表态的演变,这将直接决定避险情绪的持续时间;二是美国通胀数据与美联储年末政策路径,若12月加息预期持续升温,实际利率压力将推动金价考验4070美元下方的支撑;三是美元指数的走向,若美元因收益率支撑减弱而再度走弱,将为黄金的计价端带来额外助力。中期来看,在区间未被有效突破之前,金价大概率维持震荡偏弱格局,趋势方向的明确仍需等待通胀数据定调以及央行年末政策路径的进一步清晰。







