


金价近期反弹,主要受两方面因素推动:一是油价长期维持高位,市场对企业利润空间受挤压的担忧持续升温;二是美国股市明显下挫,在K型复苏格局下,美国消费市场承压加剧,经济增长前景蒙上阴影。
与此同时,投资者正等待即将发布的美国通胀系列数据,希望从中找到美联储未来加息节奏的最新信号。
通胀数据将至,美联储政策走向仍有争议
美国消费者价格指数(CPI)定于周三出炉,生产者价格指数(PPI)则排在周四公布。
通胀数据是短期内影响金价走势的关键变量。若数据超出预期,尤其是核心通胀仍然保持粘性,市场可能加大对美联储继续加息的押注,金价或将承压走低。
瑞银基础材料研究主管Sharon Ding指出,黄金此前面临的多数利空因素已基本被市场消化。
9月初以来,通胀忧虑再度点燃市场对美联储进一步收紧的预期,金价曾下挫约5%,目前价格已较为充分地计入了这轮鹰派预期的调整。
随着市场下调对美联储10月加息的判断,黄金面临的压力有望逐步减轻。若后续经济数据无法支撑政策预期继续上修,金价将有更大的企稳余地,美债收益率持续走低也将为金价回升提供助力。
据CME FedWatch工具测算,交易员认为美联储10月加息的可能性仅为19%,而12月再次加息的概率则高达85%。
克利夫兰联储主席贝丝·哈玛克表示,美联储应尽快转向更为紧缩的政策立场以压制通胀,目前通胀已逐步扩散,并开始影响企业的定价决策。
高盛贵金属策略团队认为,短期内美联储加息预期将限制金价的反弹幅度,但不会打破黄金长期结构性牛市的格局。
尽管该行将2026年底金价目标下调至每盎司4900美元,主要因为美联储降息时点推迟,但仍维持2027年底5400美元的目标价不变。
中东地缘局势仍存变数
地缘层面的潜在风险依旧笼罩市场。
沙特方面称其再度遭受猛烈炮击,利雅得机场目前仍处于关闭状态。
数日前,也门胡塞武装声称对周六利雅得机场出发航站楼发生的致命导弹袭击负责,能源供应的不确定性并未完全消退。
当日油价下跌超过1%,有望结束近一周的上涨走势。
此前中东局势持续紧张推高油价,加重了市场的通胀担忧,也使美联储维持紧缩政策的理由更加充分。
黄金虽被普遍视为通胀对冲工具,但其本身不产生利息,在利率上行周期中,资金往往更青睐收益稳定的固定收益类资产,贵金属的吸引力随之减弱。
一旦油价重新走高,通胀预期随之升温,市场将重新评估美联储维持高利率的时长,实际利率回升将对金价形成压制;
宏观逻辑:增长预期转向,金价上行受双重制约
此前市场的主要逻辑是押注AI资本开支将支撑美国经济保持韧性,美股因此持续走强。
但高油价与高利率的负面效应正逐步显现。在美国K型经济结构下,股市回调将削弱高收入群体的财富效应,抑制高端可选消费;
普通家庭则持续承受能源成本上涨的挤压,两端消费同步走弱,美国经济增长预期或已迎来转折点。
近期美元指数及美债实际利率有所回落,显示市场开始为经济放缓定价,这成为支撑本轮金价走强的基础力量。
另一方面,尾部流动性风险同样不容忽视。
摩根大通贵金属策略主管Gregory Shearer指出,在滞胀环境下,黄金是较为理想的资产组合分散化工具,中长期上行逻辑依然成立,但相关风险也需要高度重视。
若美股出现急剧下跌,引发跨资产流动性紧缩,市场为应对保证金追缴与基金赎回而集中变现,黄金可能遭遇短期抛售,股票与黄金之间的负相关关系也将暂时失效。
高油价带来的通胀粘性会压缩美联储降息空间,金价整体或呈现震荡上行的格局,难以出现单边大涨行情。
此类流动性冲击只会造成短期价格波动,不足以推翻长期滞胀的基本逻辑。
此外,高盛指出,全球央行持续推进外汇储备多元化并不断增持黄金,为金价筑起了坚实的底部支撑;加之地缘冲突与美国财政压力,黄金的中长期配置价值持续提升。
总结与技术分析:
油价阶段性回落,缓解了市场对通胀持续收紧的担忧,推动黄金实现反弹。
市场叙事正在切换,资金开始定价美国经济放缓,美债实际利率走低,为金价提供支撑。
不过,市场对美联储年底加息的预期仍然偏高,中东地缘冲突随时可能再度扰动油价,加之美股急跌引发流动性冲击的隐患,金价上行空间存在明显的天花板。
短期交易应重点跟踪周三的CPI与周四的PPI数据,关注核心通胀的变化;
同时持续关注油价走势与中东局势,评估能源通胀是否再度升温;
美债实际利率与美股波动同样需要密切留意,防范流动性危机的突发风险。
即将公布的CPI数据,将是检验短期黄金行情的关键标尺。
技术面:现货黄金已反弹至箱体中轴附近,但受制于前期大阳线的支撑与近期对称大阴线的压力,多空双方仍处于胶着状态,行情维持震荡走势。
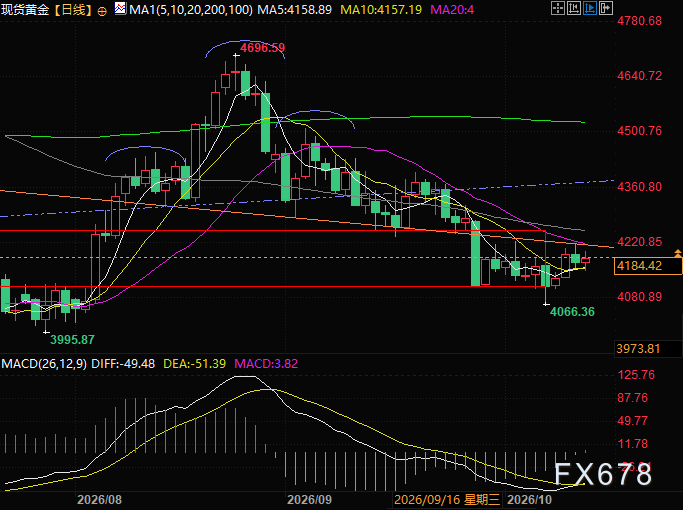
(现货黄金日线图,来源:易汇通)
北京时间17:23,现货黄金报价4184美元/盎司。







