


贵金属市场出现一组值得玩味的反向走势:美债收益率小幅走低,金价却没有如预期般反弹,过去依赖的地缘避险逻辑阶段性失灵。
DHF Capital首席执行官Bas Kooijman分析称,油价走高加剧了通胀的顽固性,市场对偏紧货币政策的预期随之升温,金价因此持续承压。
走势背离:利率走低,黄金仍难走强
本轮金价前期走高,并非源于市场押注降息,而是资金担忧美国债务负担加重、财政扩张可能削弱美元信用。
机构指出,前期行情的核心是对冲美元信用下滑;如今石油美元的结算需求回升,美元定价逻辑随之切换,强势美元对金价形成直接压制。
当前行情重心已经转移。欧洲局势动荡,加上美国持续布局南美原油供应,全球对美元的远期需求保持稳固,美元指数维持强势。
ING也提到,在能源供应受冲击的环境下,“地缘利好黄金”的传统思路容易失效,市场首先会计入高油价推升通胀、美元走强所带来的利空。
关键变量:控油措施不及预期,成品油通胀限制宽松空间
市场此前寄望美国借助中期选举窗口推出举措平抑油价,从而打开宽松空间。但稳价政策迟迟未能落地,对伊朗的封锁效果也低于预期。
原油与成品油库存持续走弱,柴油供应缺口带来输入性通胀,使美联储转向宽松的通道被封堵。
机构认为,成品油供需紧平衡带来的通胀韧性是核心约束,通胀预期高位运行,限制了名义利率的大幅回落,实际利率也难以明显下行。
芝商所FedWatch数据显示,市场对10月加息的概率偏低,但对12月加息已有较大幅度定价;日本央行行长植田和男释放信号,国内通胀接近2%目标,保留加息空间,全球货币环境难言转松。
三菱日联MUFG警示,能源驱动的通胀将直接打消降息预期,黄金难获支撑;中信建投期货补充称,本轮通胀源于供给端成品油短缺,美联储进退两难,很难释放宽松信号。
能源重塑汇率格局:欧日能源依赖,反向托举美元
美元价值与能源贸易深度绑定。
欧洲与日本经济高度依赖原油进口,高油价持续侵蚀欧元、日元的基本面,非美货币被动走弱,间接托举美元。
期货机构梳理出清晰的传导路径:油价上行从两条线支撑美元,一是推高通胀、拉长高利率周期,二是全球原油贸易催生持续的美元储备需求。
由此形成完整的负向闭环:海峡风险推高油价,购油刚需提振美元,强势美元抬升无息黄金的持有成本,持续压制金价。
投资研究员提到,当前市场交易的并非避险情绪,而是“高油价→高通胀→强美元”这条利空黄金的主线。
另外,中东供给的不确定性上升,市场的供给重心逐步转向美国页岩油与南美产区;全球原油贸易对美国供应的依赖度提高,原油贸易、资本开支与长单结算依旧以美元为主,石油美元的底层纽带只是换了载体,绑定关系反而进一步巩固。
交易底层约束:金价想要破局,需先等待能源通胀降温
仅靠利率下行,不足以推动黄金走出趋势性行情。
只要美伊摩擦持续、霍尔木兹航运风险未消,成品油供需紧平衡延续,能源通胀就会持续束缚美联储的政策空间。
在此背景下,金价难以摆脱美元与实际利率预期的双重束缚,传统避险逻辑短期内难以回归。
换言之,金价需要先通过下跌,把此前押注美元走弱、美债风险的那部分消化干净,才能重新回到博弈美债收益率的阶段。
世界黄金协会提示,黄金若要开启新一轮趋势行情,前提是能源供应风险缓和、通胀预期回落,单纯利率小幅下行无法构成反转信号。
交易层面,重点关注中东谈判进展、柴油裂解价差、欧洲柴油储备释放以及俄乌冲突这几条线索。
技术面:现货黄金今日5日线拐头向上,是较好的反弹节点;若纽约时段金价未能反弹,明日5日线在剔除K线后将出现大幅向下拐头,对金价形成明显压制。
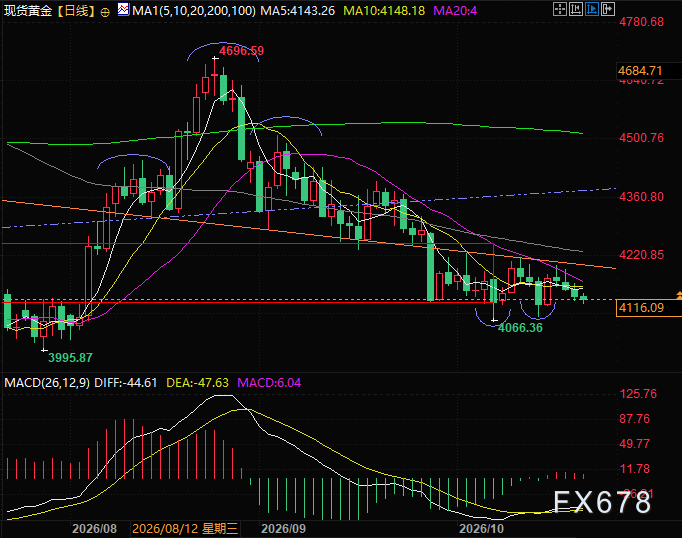
(现货黄金日线图,来源:易汇通)
北京时间18:05,现货黄金报4117美元/盎司。







