


美国通胀数据正在重塑政策路径
美国9月消费者物价指数同比由8月的3.4%升至3.7%,核心指标则从2.4%升至2.6%。能源分项同比上涨20.4%,其中汽油同比涨34.2%、环比涨9.1%,贡献了当月涨幅的一半以上。服务类价格同比维持在3.2%,住房价格同比也是3.2%,说明通胀压力并不只集中在能源或关税相关商品上。生产者物价指数的强势表现进一步显示,批发端成本向终端消费传导的可能性正在上升。美联储更为关注的个人消费支出价格指数将于10月29日公布,批发价格的走势暗示该指标可能高于此前预期。市场对长期通胀预期的衡量指标也有所抬升,与官方2%的目标依然存在明显差距。当前政策利率对需求的抑制作用尚显不足,使通胀回落至目标水平的过程面临考验。美联储主席凯文·沃什近期指出,全球经济在能源冲击之下仍展现出一定韧性,但物价稳定依旧是核心任务,并强调不会对会议结果提前下结论。
能源成本向更多行业扩散
中东局势推高能源成本,影响已从运输环节逐步蔓延至更广泛的领域。批发商此前利润率受到关税和燃料价格的双重挤压,目前正通过上调终端售价来修复利润空间。美国服务业通胀同比达3.2%,表明问题并不局限于直接受能源或关税冲击的行业。住房与休闲相关价格保持坚挺,再加上人工智能相关投资带来的短期需求扰动,使价格压力呈现出更为广泛的分布特征。不过,9月价格上涨的覆盖面有所收窄,这为判断通胀是否具有持续性提供了有利信号。然而,单月数据不宜过度解读,能源和关税冲击在未来几个月能否消退,仍需要更多证据加以验证。美债收益率的上行已在一定程度上收紧了金融环境,即便政策利率暂时保持不变,也会对需求形成一定的抑制作用。
美联储会前的预期博弈
在10月27日至28日会议召开之前,市场对加息的定价已明显降温。沃什在曼谷的会议期间明确表示,不会提前判断会议结论,并重申了维护价格稳定的承诺。多数官员近期释放的信号是,需要观察更多数据后,才会决定是否进一步收紧政策,这与市场目前“10月按兵不动、12月再行动”的定价基本吻合。如果后续数据无法改变通胀高于目标的判断,进一步上调政策利率的必要性或将有所增加。当前债券市场已经自发提供了部分紧缩效果,10年期收益率维持在5%以上,对需求形成约束。沃什重视价格上涨的广度,并将其作为衡量通胀持续性的重要指标,而9月该指标有所下降,这为政策决策留出了一定的缓冲空间。
美元指数当前技术形态解读
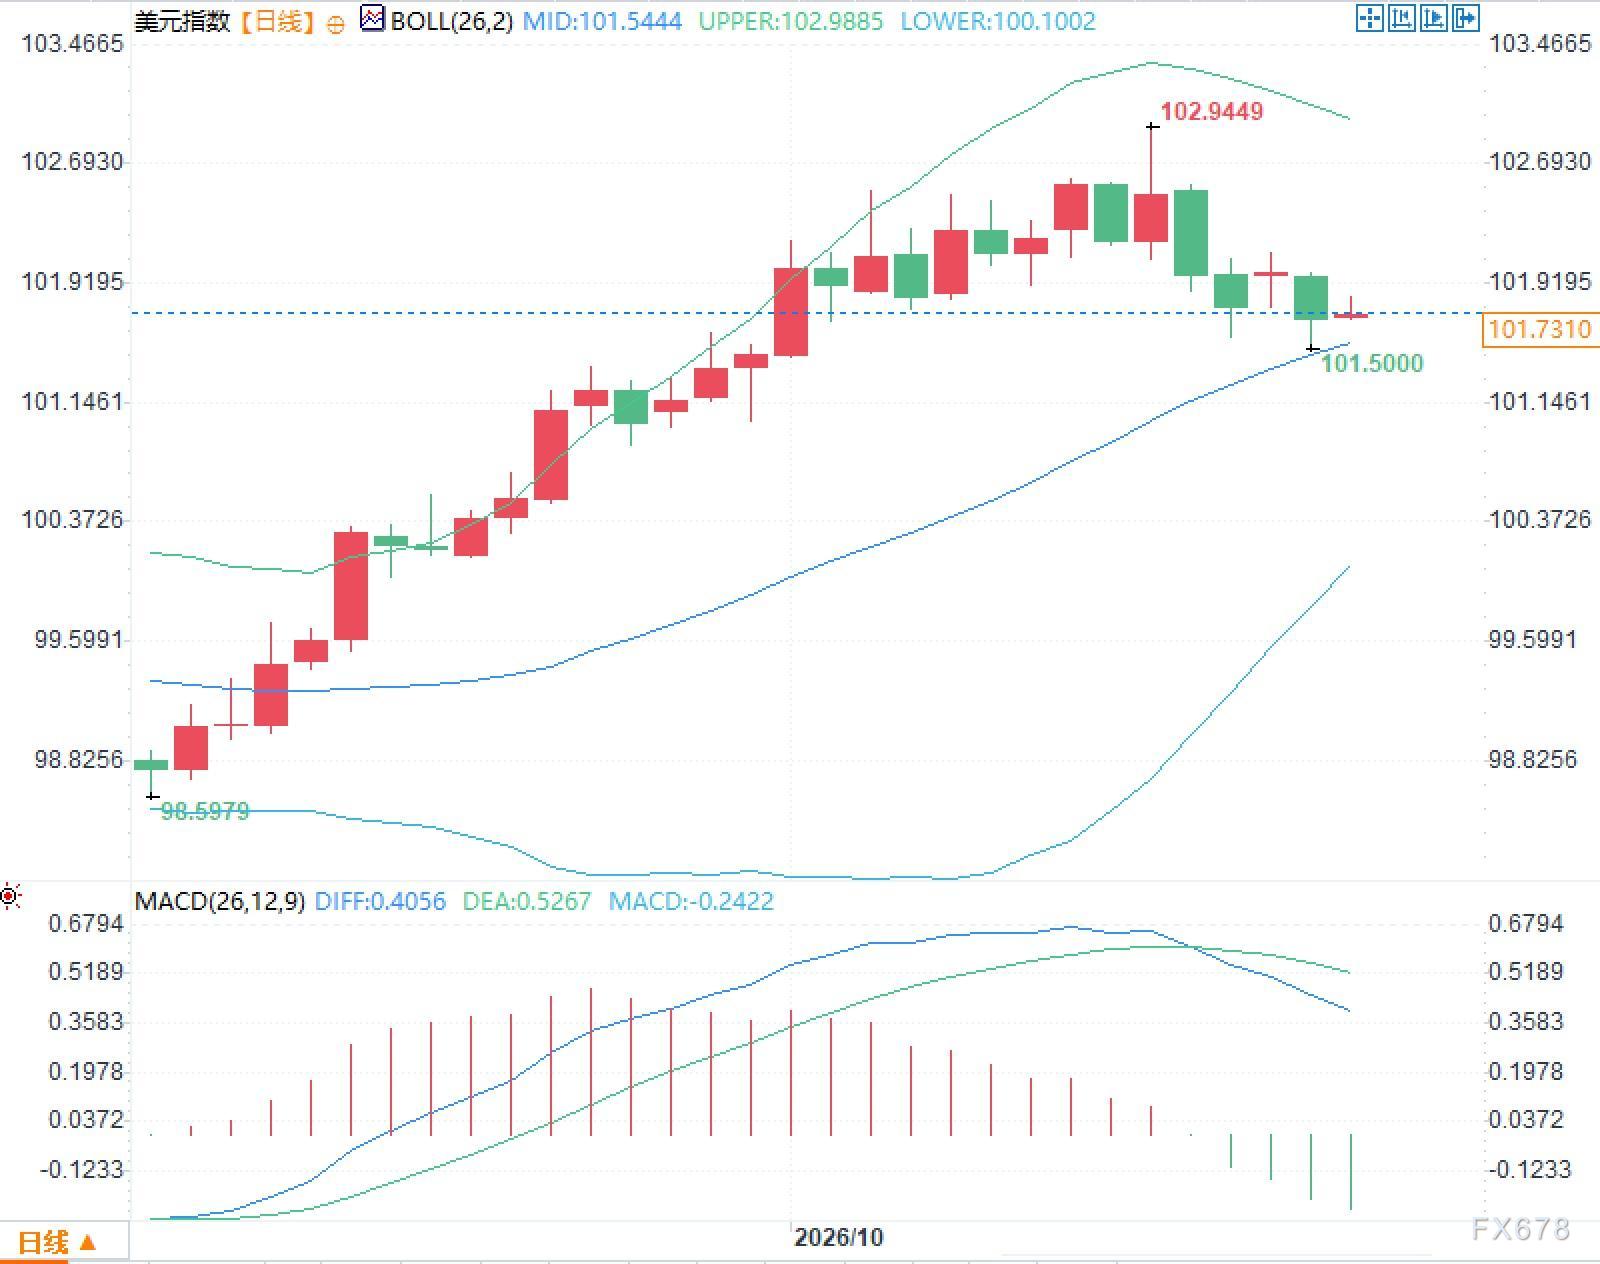
美元指数日线图显示,价格在101.70附近运行,布林带中轨位于101.54,上轨为102.99,下轨为100.10。指数近期从102.94的高点回落,目前已接近中轨区域。MACD指标中,DIFF线为0.41,DEA线为0.53,柱状图为负值0.24,显示短期动能有所减弱。价格围绕中轨震荡整理,尚未形成持续偏离均线的走势。波动率处于正常区间,各项指标也未出现极端背离。目前的技术形态反映的是高点之后的调整过程,后续走势仍需等待基本面数据与政策信号的进一步确认。
常见问题解答
问题一:美国9月通胀数据为何再次引发政策讨论?
答:美国消费者物价指数同比升至3.7%,核心指标为2.6%,生产者物价指数同比达6.3%,均表明价格压力尚未消退,而且能源成本正向服务业等更广泛领域传导,因此市场开始重新评估当前政策利率的限制力度。
问题二:市场为何下调美联储10月加息的概率?
答:沃什明确表示不会提前判断会议结果,多数官员倾向于等待更多数据,加上美债收益率上行已经提供了部分紧缩效果,因此市场将加息的重心推迟至12月。







