


三家机构的共同判断是,美元(USD)根基尚稳,但短期内难以出现果断突破或大幅回落。华侨银行(OCBC)、德国商业银行(Commerzbank)与荷兰国际集团(ING)指出,油价走高、美国国债收益率维持高位,以及市场对美联储紧缩仍抱有顽固预期,共同为美元提供了支撑。三家机构也提醒,本轮涨势已显得涨幅偏大,若要出现下一轮明显波动,还需要更清晰的触发因素。当前最直接的观察点,是即将公布的美国核心消费者价格指数(CPI)数据。
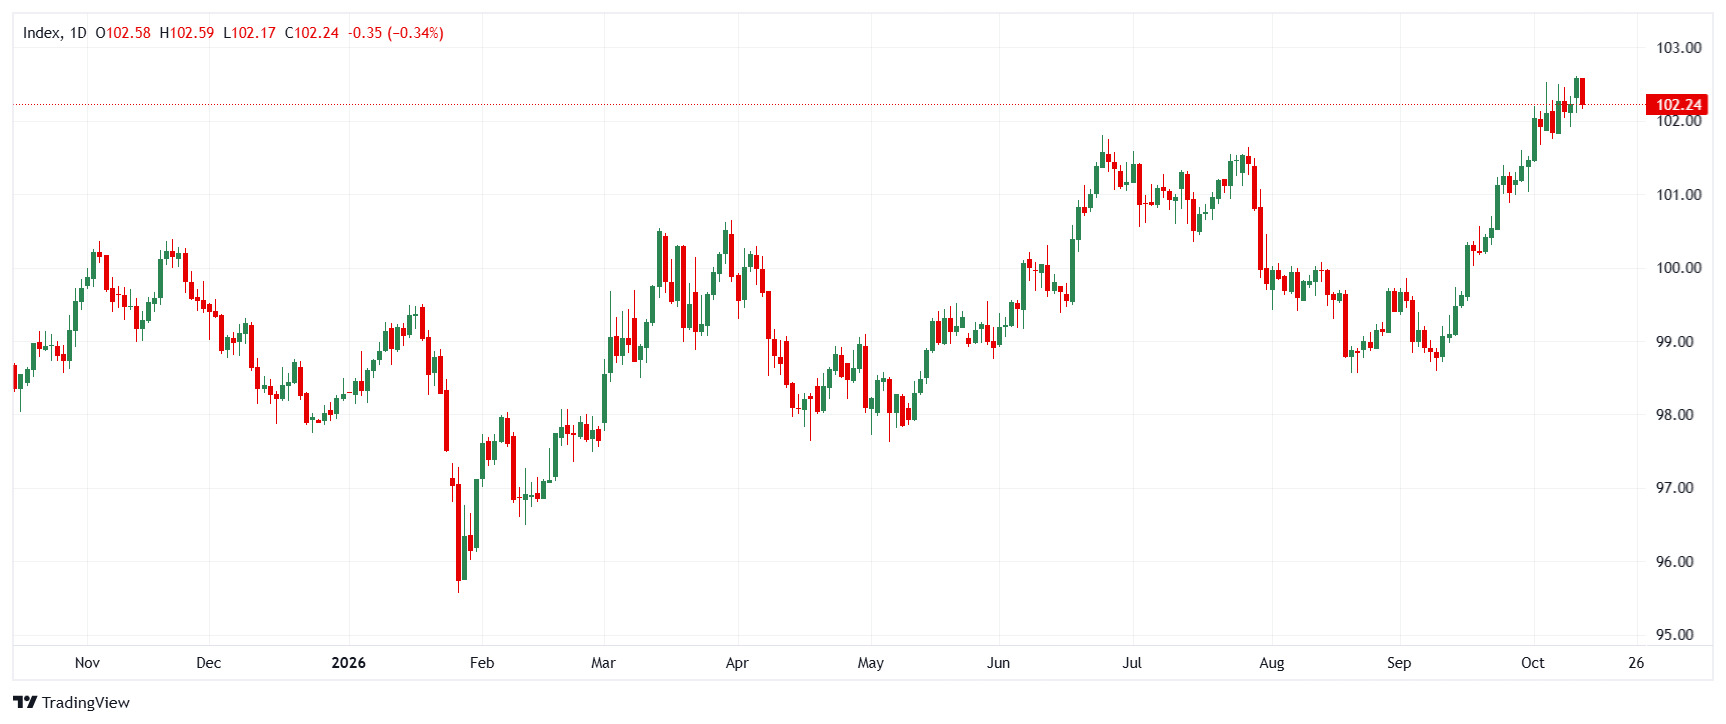
有支撑却受约束:各家银行对美元后续走势的判断
三家机构普遍认为,美元的下行空间有限,上行同样受到牵制。华侨银行(OCBC)的基准情景是美元获得较好支撑,但将在区间内波动,并强调只有核心CPI月率升至0.4%或以上,才会推翻这一判断。德国商业银行(Commerzbank)认为,上月加息之后,美联储的可信度得到提振,这为美元反弹提供了依托。荷兰国际集团(ING)承认,相较多数G10货币,美元估值偏高,多头头寸也已拉得较长,但目前看不到足以带动逆转的催化因素。
华侨银行:核心CPI将决定美元能否突破
华侨银行策略师Sim Moh Siong与Christopher Wong表示,市场预期美联储10月将维持利率不变,同时12月加息25个基点已基本反映在价格之中。一致预测显示,能源成本抬升将推高整体通胀,核心通胀则有望保持相对平稳。这一组合会减少市场对后续紧缩的押注,也会压缩美元进一步走强的余地。
“如果核心物价涨幅如预计般放缓,市场对美联储额外收紧的预判可能继续降温,这将对美元进一步攀升形成约束。我们认为,除非核心CPI环比增幅达到0.4%甚至更高,否则市场定价难有实质变化,促使Fed更早出手的理由也不会增强。短期内美元或仍有托底,但不太可能迅速拉升。”
德国商业银行:央行公信力比沃什的指引转变更关键
德国商业银行的Thu Lan Nguyen提到,去年夏天美联储主席Kevin Warsh刻意不再对利率路径给出清晰指引,美元随之承压。外界由此担忧美国政府可能干预央行决策。此后,美国利率预期明显抬升,美元也重新走强,尽管Warsh并未改变前瞻指引的立场。在Nguyen看来,货币价值更取决于央行能否赢得信任,而非沟通方式本身。
“上月美联储加息,恰恰进一步巩固了这种信任。值得一提的是,Warsh本人也投票支持了这项决定。只要市场相信美联储能在关键节点做出恰当的政策选择,投资者似乎就愿意不去计较主席是否承诺未来利率的具体走向。”
ING:行情已显过热,尚缺乏逆转的触发点
ING策略师Francesco Pesole、Frantisek Taborsky与Chris Turner表示,随着海湾地区军事行动增多,油价走高,美元在本周初保持稳健。其短期估值模型显示,除英镑(GBP)外,美元对其余G10货币均被高估,对英镑则大致处于合理水平。若按等权平均计算,美元相对G10货币整体高估约1.1%。不过,他们回顾指出,2025年3月要终结美元超买局面,最终依靠的是一次“抛售美国资产”式的冲击。
“扭转走势需要清晰的宏观或市场催化剂,而眼下我们尚未看到。即便油价回落,美联储紧缩预期仍比多数央行更为坚挺,这会限制美元下跌空间。与此同时,全球债市走弱,也继续推动市场对这种流动性充裕的防御性货币的需求。”
结论
美元短线仍偏向有支撑,但突破并非基准情景。接下来最值得关注的变量是美国核心CPI。若数据达到或超过华侨银行设定的0.4%环比门槛,市场可能提前押注美联储收紧,美元也有望跳出区间整理。若数据偏弱,美元涨幅会受到压制,但未必出现反转。展望更远,ING认为美国中期选举是市场相对低估的美元风险点。该行指出,市场已基本计入共和党可能失去国会控制权的预期,而真正打压美元的防御性仓位调整,或要到10月下旬才会逐步显现。
(本文由人工智能工具协助创建,并由编辑审校。 了解更多。)







