


这一预期变化与日本央行行长的最新表态密切相关。植田和男周二表示,央行将在充分评估经济与物价走势后,再决定政策调整的节奏与时机。虽然措辞中仍提及“逐步上调政策利率”的立场,但并未表现出任何否定市场“10月不加息”预期的意图,反而进一步强化了市场对10月会议维持利率不变的判断。此外,新任政策委员佐藤绫子表示支持分阶段加息——“分阶段”这一措辞与“连续加息”存在细微差别,也进一步印证了日本央行当前偏温和的政策态度。
除了利率预期,现实的美日利差仍是主导汇价的重要因素。美联储在9月会议上已将基准利率上调至3.75%—4.00%,与日本央行目前1.25%的利率之间存在约2.5个百分点的利差;即便美国9月非农数据表现疲软——新增就业仅2.9万人、远低于预期的9万人,失业率也升至4.2%,8月数据也遭到下修至13.3万人——市场对美联储年内继续加息的预期依然维持在较高水平,美元的利率优势尚未实质性减弱。
机构观点与市场预期之间存在一定的分歧。荷兰合作银行指出,尽管日本央行上月如期加息25个基点,但市场对10月会议进一步加息的预期较低,市场对日本央行连续两次加息的预期并不强烈;即便如此,若后续经济数据提供支持,不排除加息节奏加快的可能。该机构同时认为,市场可能高估了美联储明年持续紧缩的力度——一旦加息预期降温,美元兑日元在2027年仍有回落空间,但短期内仍维持3个月目标155.00的判断。值得注意的是,如果美元兑日元再度逼近160关口,可能触发日本当局的汇率干预,这一历史风险将限制汇价的进一步上行。
从美联储的政策沟通来看,其鹰派基调继续为美元提供支撑。堪萨斯城联储主席施密德近日表示通胀“依然令人担忧”,并强调美联储“仍有工作要做”,同时指出人工智能投资正在成为通胀的重要推动力之一,即便长期利率走高,短期利率仍需保持紧缩。市场数据显示,衡量美联储沟通基调的FXS鹰派指数已升至137.91,明显高于100的中性水平——美联储整体仍偏向维持高利率,市场据此维持“利率高位更久”的判断,美元也因此保持一定韧性。
今晚公布的FOMC会议纪要将成为美元与日元走势的关键变量:纪要中对9月非农数据放缓的解读、通胀粘性的评估以及对未来政策路径的暗示,将直接影响市场对美联储12月会议乃至2027年政策的重新定价。若纪要释放“谨慎观望”的信号,美元可能阶段性回落,日元或迎来喘息机会;若纪要继续强调通胀压力、为加息预留空间,美元兑日元可能再度测试159关口。市场关注的焦点集中在三点:FOMC纪要的政策倾向、日本央行10月底会议前的官员表态、以及美日利差的边际变化。
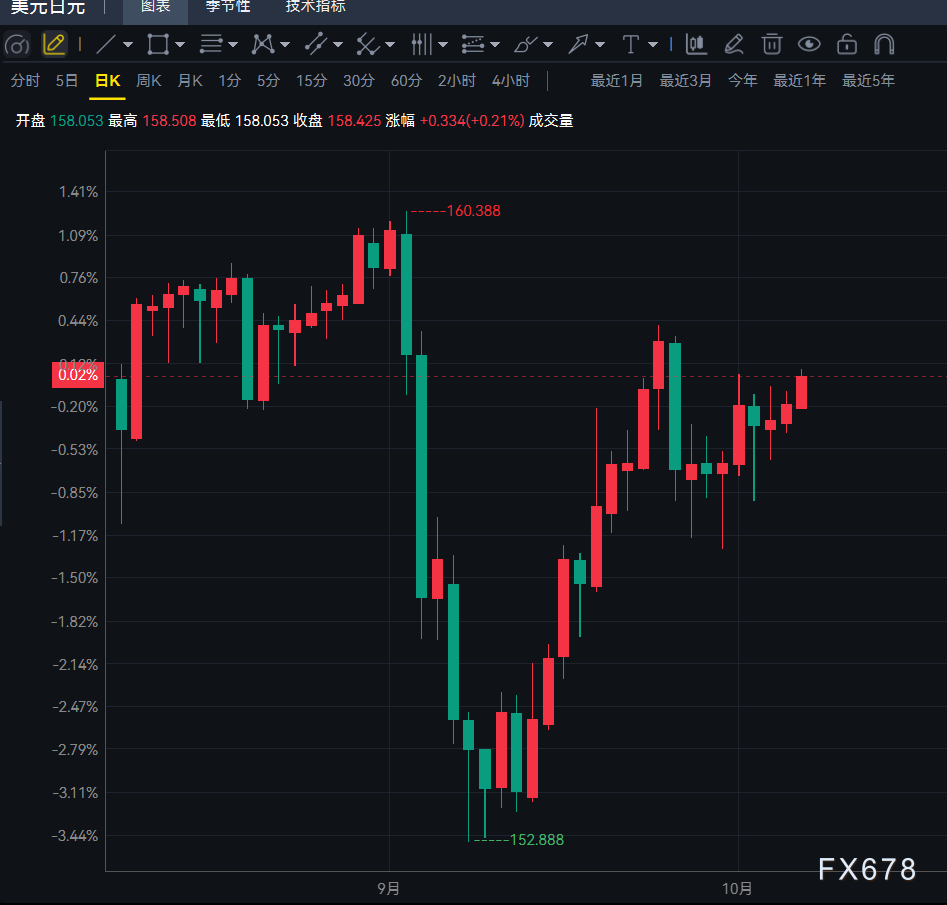
从技术面看,日线级别上美元兑日元仍受制于100日均线(约159.55)与布林带上轨(约159.80)构成的压力带,多次反弹均在此受阻;价格运行于布林带中轨上方,14日RSI位于56.27,显示动能温和偏多但尚未突破长期均线设定的偏空结构,整体仍处于震荡区间。阻力方面,100日均线159.55为第一压力位,布林带上轨159.80紧随其后;支撑方面,布林带中轨156.90为即时支撑位,更强支撑位于布林带下轨154.00,若空头力量增强并跌破近期关键位158.38,汇价或向154.00方向回落。从4小时周期看,当前价格在158.35附近面临布林带上轨的动态压制,若有效突破则有望挑战159.00—159.55区域;反之若反弹乏力,将回踩157.15—156.90支撑区间。
编辑总结
总体来看,美元兑日元正处于“日本央行温和”与“美联储偏鹰”的预期博弈之中:日本央行10月按兵不动基本已成定局,加息时点后移至12月,日元在政策节奏与利差的双重压力下短期偏弱;但美国就业数据疲软、市场对美联储明年紧缩力度可能存在高估,叠加160关口的潜在干预风险,美元兑日元的上行空间同样受限。展望后市,今晚FOMC纪要将决定美元短线方向——若措辞偏鸽,汇价可能回落至157一线;若措辞偏鹰,则有望挑战159.55阻力位;日本央行10月底会议的季度展望若确认通胀接近2%目标,将为12月加息铺路,进而对日元形成中期支撑。风险方面,需密切关注美日当局在160关口附近的政策动向以及地缘局势对资金流向的影响。







