


货币政策正常化进入验证期,日元定价逻辑转变
日本央行的政策重心正在从确认通胀可持续性,转向防止潜在通胀偏离2%目标。植田和男在10月6日的讲话中指出,将潜在通胀稳定在2%的重要性日益上升,同时进口成本、人工智能相关需求以及日元疲软都可能推高物价水平。9月会议将政策利率提升至1.25%,标志着日本货币政策不再仅是退出超宽松阶段,而是进入利率水平与通胀环境重新匹配的新阶段。
最新企业调查进一步印证了这一政策调整。9月大型制造业景气指数由22升至24,而大型非制造业则由37下降至35,显示出制造业具备一定韧性,服务业则面临压力。企业对2026财年美元兑日元的平均预期为154.23,当前汇率明显高于这一水平,这将对进口成本、企业预算和价格传导带来不确定性。
日债收益率上升,但长期资金仍具配置吸引力
债券市场成为影响政策调整的另一关键因素。10月6日,10年期日本国债拍卖的平均收益率达到3.101%,投标规模约7.40万亿日元,实际中标约1.97万亿日元,投标倍数为3.76。即使收益率突破3%,长期资金的配置需求依然强劲,表明收益率上升并不必然导致市场失序。
这一现象对日元带来复杂影响。一方面,本土收益率上升削弱了海外资产相对于日本资产的收益优势,有助于改变资本配置逻辑;另一方面,若债券需求保持稳定,长端收益率快速上升的压力可能受到抑制。因此,汇率变化的关键在于日本央行政策利率、长端收益率以及机构资产配置是否同步调整。
日本政府养老投资基金(GPIF)近期也受到关注。尽管市场此前猜测其可能增加本土资产配置,但9月会议并未释放明确信号,相关预期降温后,部分围绕日元形成的结构性资金流动假设被重新评估。
美元端缺乏单一方向,技术指标呈现过渡特征
美元方面同样存在矛盾。美国8月PCE物价指数同比为3.4%,核心指标同比为3.0%,通胀仍高于美联储长期目标;但9月非农就业人数仅增加2.9万,失业率升至4.2%,就业数据疲软。面对通胀黏性与就业放缓并存的局面,仅凭美国利率水平已难以全面解释美元兑日元走势。
从日线图观察,美元兑日元自9月低位反弹后进入震荡整理。当前价格位于布林带中轨上方、上轨下方,中轨仍维持轻微下行趋势;MACD快线已升至零轴上方,慢线仍位于零轴下方,柱体为正值。
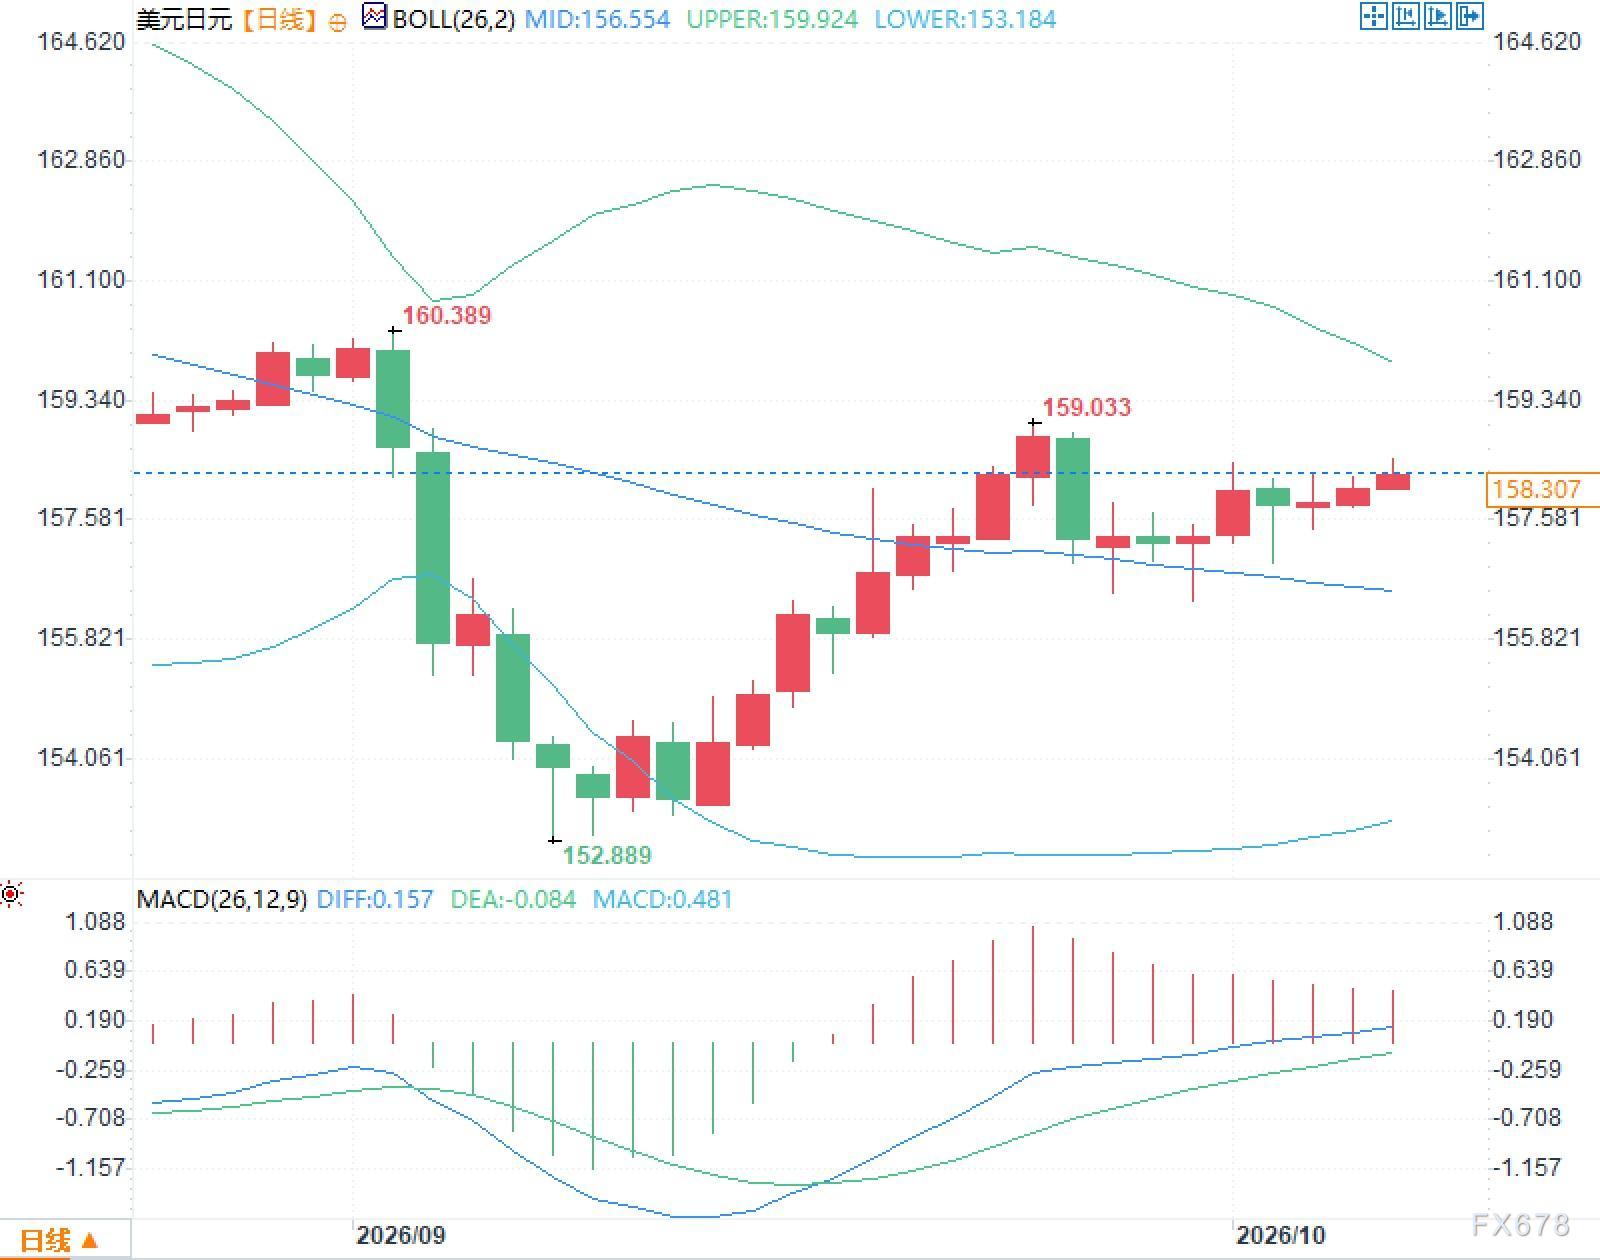
更具参考意义的是各项指标是否形成共振。例如在波动率下降期间,若政策预期与利率曲线同步变化,汇率敏感度可能显著提升;反之,若政策预期未得到债券收益率和资本流动数据的验证,技术指标的解释力将减弱。
常见问题解答
问题一:日本央行已多次推进政策正常化,为何日元仍未形成明显趋势?
答:汇率反映的是相对利率水平,而非单一国家利率。尽管日本政策利率已升至1.25%,但与美联储政策区间仍有较大差距,此外能源进口成本、全球资本配置以及机构对冲需求都会影响日元走势。因此,政策正常化需通过利率曲线和资金流动进一步验证。
问题二:10年期日债收益率突破3%,为何需求仍保持强劲?
答:收益率上升意味着长期债券的期限溢价增加。最新拍卖投标倍数约为3.76,表明部分长期机构认为当前收益率已具备配置价值。这既体现了利率正常化的推进,也可能限制长端收益率短期内的无序上升。







